**の政策変更は、円の売買の答えを直接出すものではありません。**金利が誰のどんな費用へ届くか、発表前に何が見込まれたかで意味が変わるからです。古いの説明を現在の制度と混ぜず、政策から自分の条件へ一段ずつつなげて考えましょう。
金利の変更を、まず円額へ直してみる
日銀は日本の中央銀行で、物価の安定などを目指して金融政策を行います。政策の中心になる短期金利は、金融機関同士のお金の貸し借りに関わり、家計や会社の借りる費用にも影響します。ただし、すべての契約が同じ日に変わるわけではありません。
架空の借入れで、元金300万円を1年間、途中の返済なしで借りるとします。年1%なら単純な利息は3万円、年2%なら6万円です。差は3万円。税金、諸費用、返済方法を入れていない説明用の計算です。
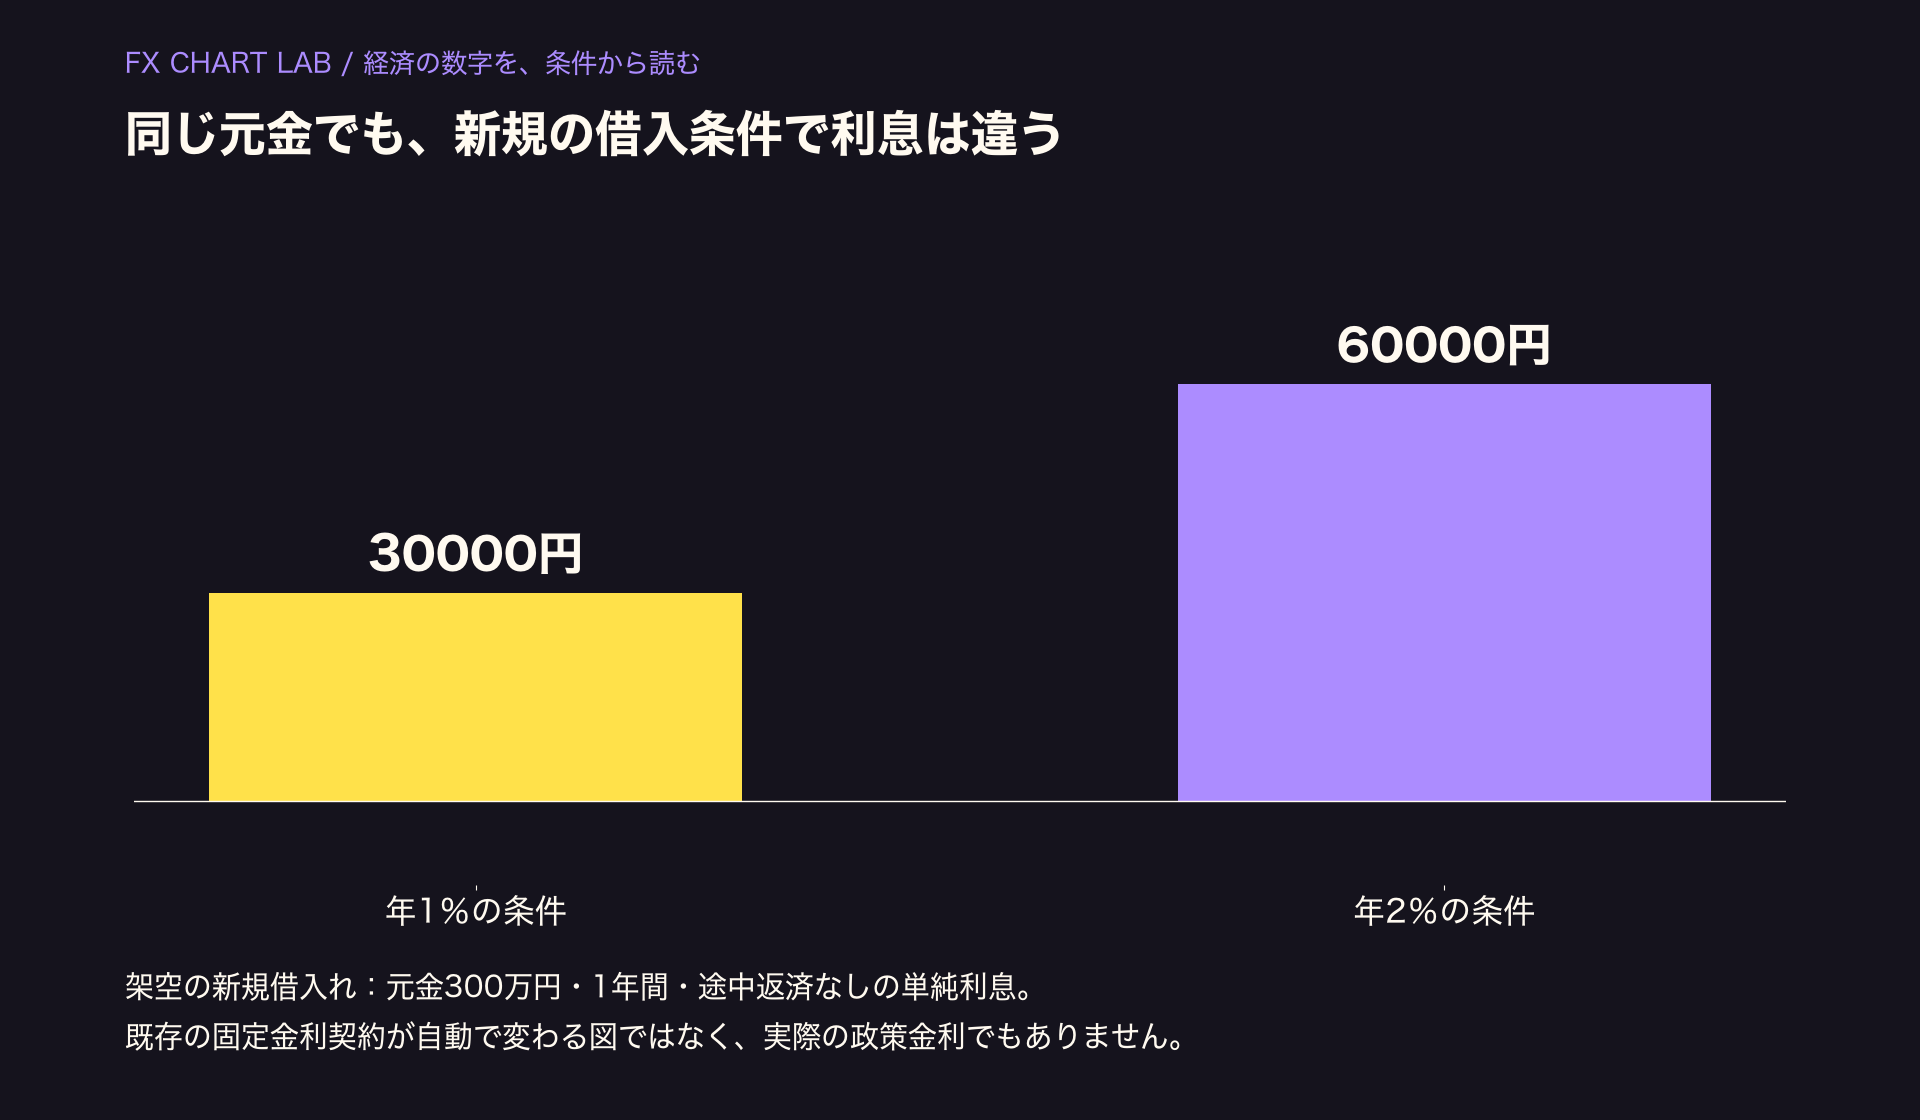
図1:架空の新規借入条件の比較。300万円・1年間・返済なしの単純利息で、実際のローンや政策金利ではありません。
この二つを、同じ既存の契約が政策変更で自動的に切り替わると読まないでください。固定金利なら決まった条件が続く場合があり、変動金利でも見直しの時期やルールがあります。政策の話から自分の家計へ移る際には、契約の確認が一段必要です。
高い金利を、良い・悪いの一語にしない
借りる人には利息の負担が増える一方、預けたり貸したりする人の受取額に関係する場合もあります。会社では、借入れが多いか、手元のお金が多いか、価格を変えられるかでも影響が違います。一つの金利変更が全員へ同じ向きに届くわけではありません。
たとえば、設備を借入れで増やす工場と、借入れが少ない会社では、金利への影響が異なります。金利が上がったから日本株をすべて同じ方向で考えるより、どこから影響が届くかを調べる方が、数字と現実をつなげやすくなります。
物価も同じです。値上がりの速さ、賃金、需要などを合わせて、持続する動きかを見ます。目標の数字を一度越えたから、次の政策が必ず決まるという仕組みではありません。日銀がどんな条件を確認したかを公表文で読むことが大切です。
短期と長期は、違う時間の金利
短期金利の説明で出る無担保コールレートのオーバーナイト物は、金融機関同士が担保なしで翌営業日まで資金を貸し借りする市場の金利です。長い名前ですが、誰が、担保ありか、いつ返すかを分けると意味を追えます。
長期金利の代表的な目安には、10年物国債の利回りがあります。国債は国がお金を借りるために発行するもので、途中の売買価格も変わります。長期の利回りには将来の物価や政策への期待などが関わるため、短期金利と必ず同じ幅では動きません。
短い貸し借りの条件と、10年間の見通しを含む条件は違います。天気でたとえると、今日の気温と今季の予報を同じ数字として扱わないことに似ています。金利の見出しを保存するときは、「何年の何の金利か」まで残しましょう。
YCCを、現在も動く目標として使わない
YCCはイールドカーブ・コントロールの略で、長短金利操作と呼ばれます。異なる期間の金利に働きかける、日銀の過去の政策枠組みです。日本銀行は2024年3月に、YCCとマイナス金利政策の枠組みを終了しました。
現在のニュースを、昔の長期金利の目標で判定してはいけません。古い教材の説明が間違いでなくても、使われた期間が違います。検索結果の上の方にあるという理由だけで今の制度と考えず、資料の日付と変更後の公表文を照合します。
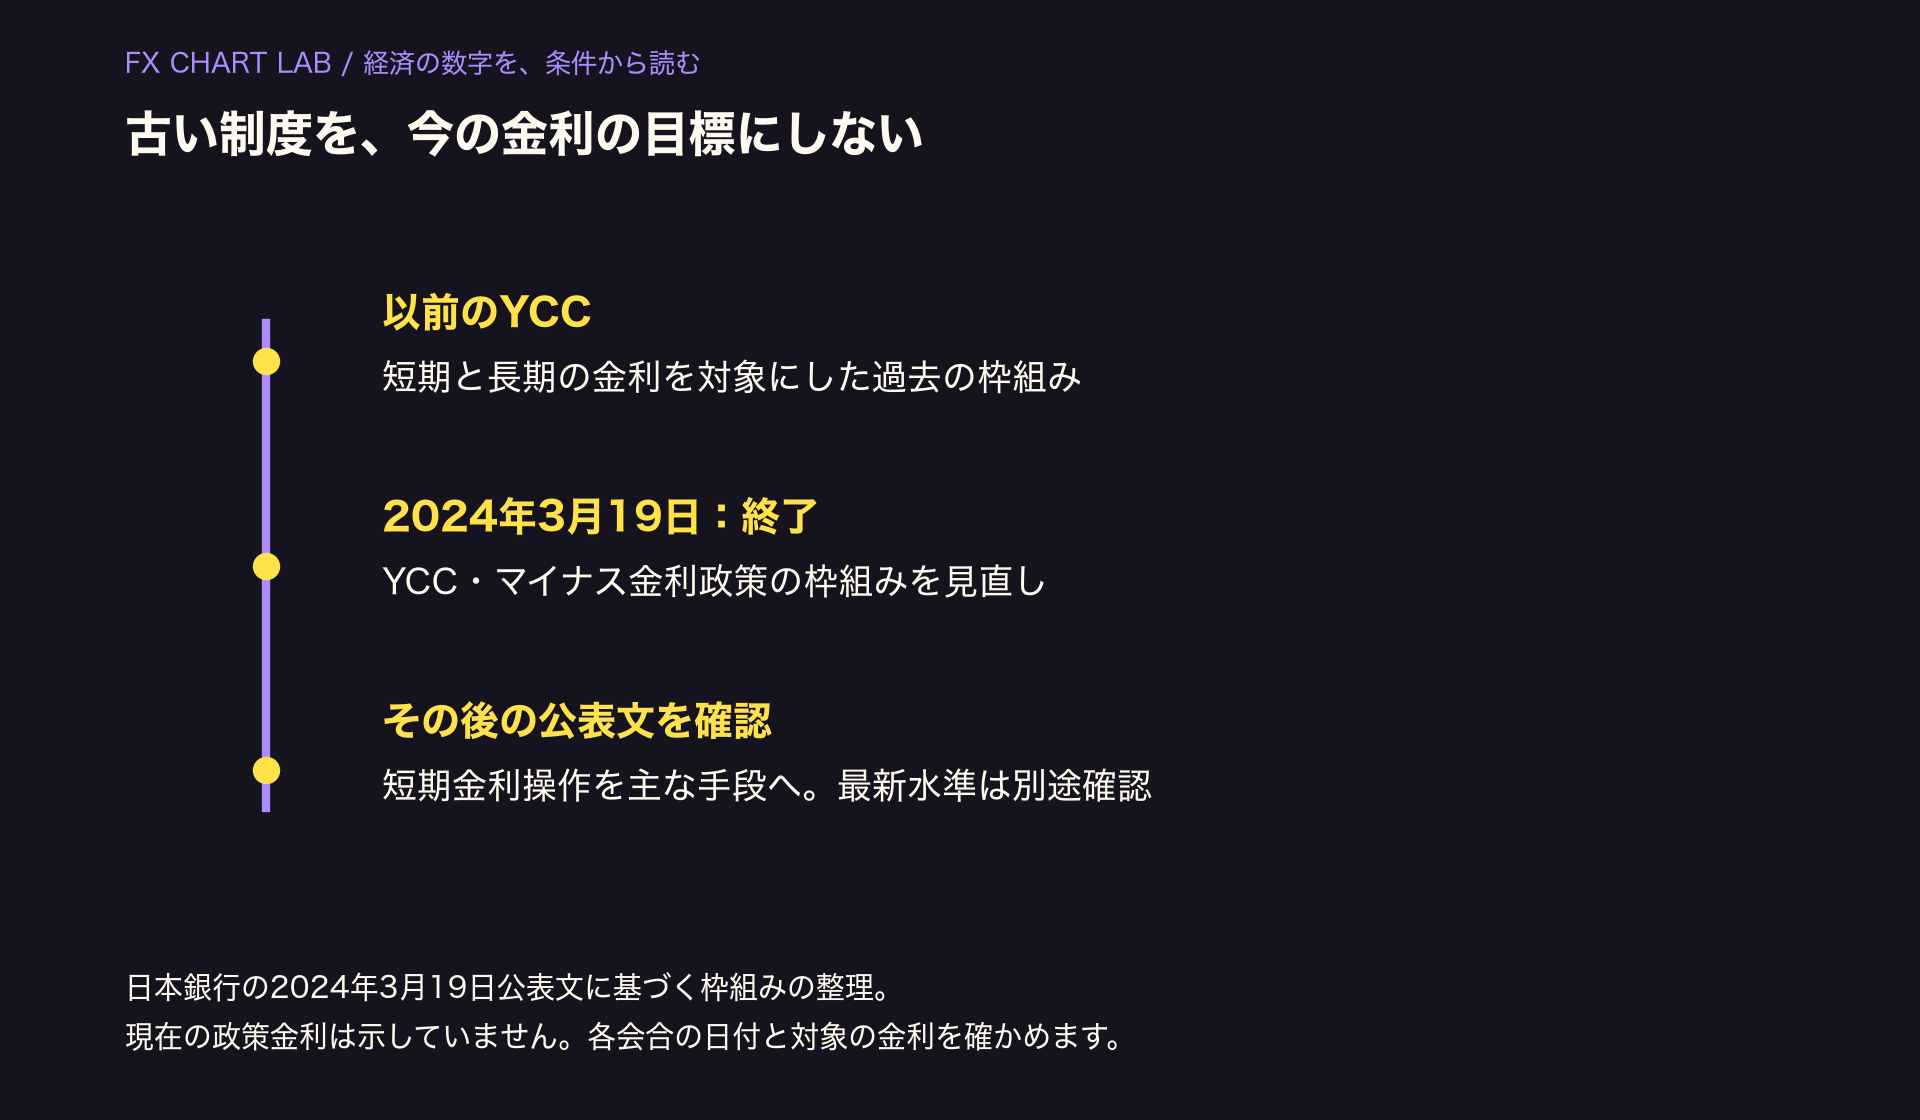
図2:2024年3月19日の枠組み変更。過去のYCCから、短期金利操作を主な政策手段とする運営へ移ったことを示します。
枠組みが終わることと、過去の政策の影響が一日で全部消えることも同じではありません。日銀の資産や市場の期待などには、それまでの経緯があります。新しい公表文が何を変え、何を今後の条件にしたかを、一文ずつ読みます。
実際のケース:2024年3月の見直しを読む
日銀は2024年3月19日の資料で、従来の長短金利操作付き量的・質的金融緩和とマイナス金利政策は役割を果たしたと判断しました。短期金利の操作を主な政策手段として、経済・物価・金融情勢に応じて運営すると説明しています。
その日の方針は、無担保コールレートのオーバーナイト物を0〜0.1%程度で推移させるというものでした。この範囲は2024年3月19日時点の決定です。現在の政策金利を示す値として引用してはいません。
資料では、賃金と物価の好循環や、2%の物価安定の目標の実現に関する判断も示されています。数字の変更を切り出すだけでなく、何を確認して変更したかを読むと、政策の目的と条件を分けられます。現在の判断を知りたい場合は、対象となる最新の会合資料が必要です。
日銀の金融政策の概要も、政策の目的と公式情報を探す入口になります。政策を決める会合、決定を伝える公表文、総裁の会見、後に出る議事要旨は別の資料です。すべてを同じ時刻に分かった情報として扱わないことが、過去の検証では大切です。
為替を考えるなら、相手の国と予想もある
米ドル円は、円だけの値段ではなく、米ドルとの交換比率です。日本の金利だけでなく、米国の状況や、これから両国の政策がどう変わると見られたかにも影響されます。日本が利上げしたという事実一つで、円高を確定できません。
発表前に広く見込まれていた変更なら、発表後の価格がその見出しどおりに動かない場合もあります。予想との差を論じるときは、実際の調査の集計元や日時を確かめます。この過去の事例に、未確認の値や相場の値動きを付け足してはいません。
円高が輸入費用を抑える場合もあれば、海外売上を円に直す会社の金額を小さくする場合もあります。会社の取引条件や為替への備えでも変わるので、通貨の向きと株式全体の評価を一つにしないようにします。
取引を試す前に、時間と注文の条件を置く
政策の公表と会見は別の時点です。最初の反応だけを見て売買し、その後の説明で価格の向きが変わることもあります。観察するなら、公表の直後と会見の後を分け、どの情報が出た時点かをメモします。
注文を使う場合は、とも確認します。ニュースを正しく理解しても、成立価格が不利なら損失は出ます。小さい値幅を狙うほど費用の比重が大きくなるため、発表時を単に「取りやすい機会」と呼ばないことが大切です。
まとめ:政策から自分のお金まで、間の条件を残す
日銀の金利は借入れや経済へ影響しますが、契約や為替への届き方は同じではありません。YCCは2024年3月に終了した過去の枠組みです。会合の日付、対象の金利、変更理由、今後の条件をそろえ、円高の合図へ短縮しないようにします。
次は、公表文を四つの欄へ分けてみよう
過去の公式発表から「いつ」「どの金利」「どう変更」「判断の条件」を写します。口座がある人は、公表と会見をチャート上で分けて観察しましょう。自分の借入れや預金について考える場合は、別に契約の条件を確かめます。
口座を選ぶ人は、口座の比較で国内ニュースの履歴やデモの使いやすさを比較してください。投資では損失が出ます。FXには預けたお金を超える損失もあるため、政策を理解する練習と、実際にリスクを取る判断を段階に分けて進めましょう。