**口座選びの出発点は、使う商品・数量・月の回数を決め、費用と損失を計算することです。口座の人気だけで成績は決まりません。**この記事では「自分が何をする口座か」を数字へ直し、申込み前に見る条件を整理します。
「月に3,000円ほど増やしたい」という希望があっても、それだけでは証券会社やFX会社は選べません。必要な元手、価格が動く幅、数量、費用が不明だからです。まず希望の利益と、同じ取引で逆に動いた場合の損失を対にします。
口座は、取引する場所と機能の組合せ
証券口座では現物株や投資信託などを扱い、FX口座では通貨ペアの値動きなどを取引します。会社の持ち分を買う株式と、証拠金を置くFXでは仕組みが違います。同じ会社の画面に並んでいても、別商品の口座の申込みや審査が必要な場合があります。
スポーツの道具を選ぶ場面に例えると、競技を決める前に値段だけで靴を買わないのと同じです。国内の現物株を月1回買う人と、FXを短い時間で何度も売買する人では、必要な単位や画面が違います。ランキングの順を先に覚えるより、自分の用途を1行で書きます。
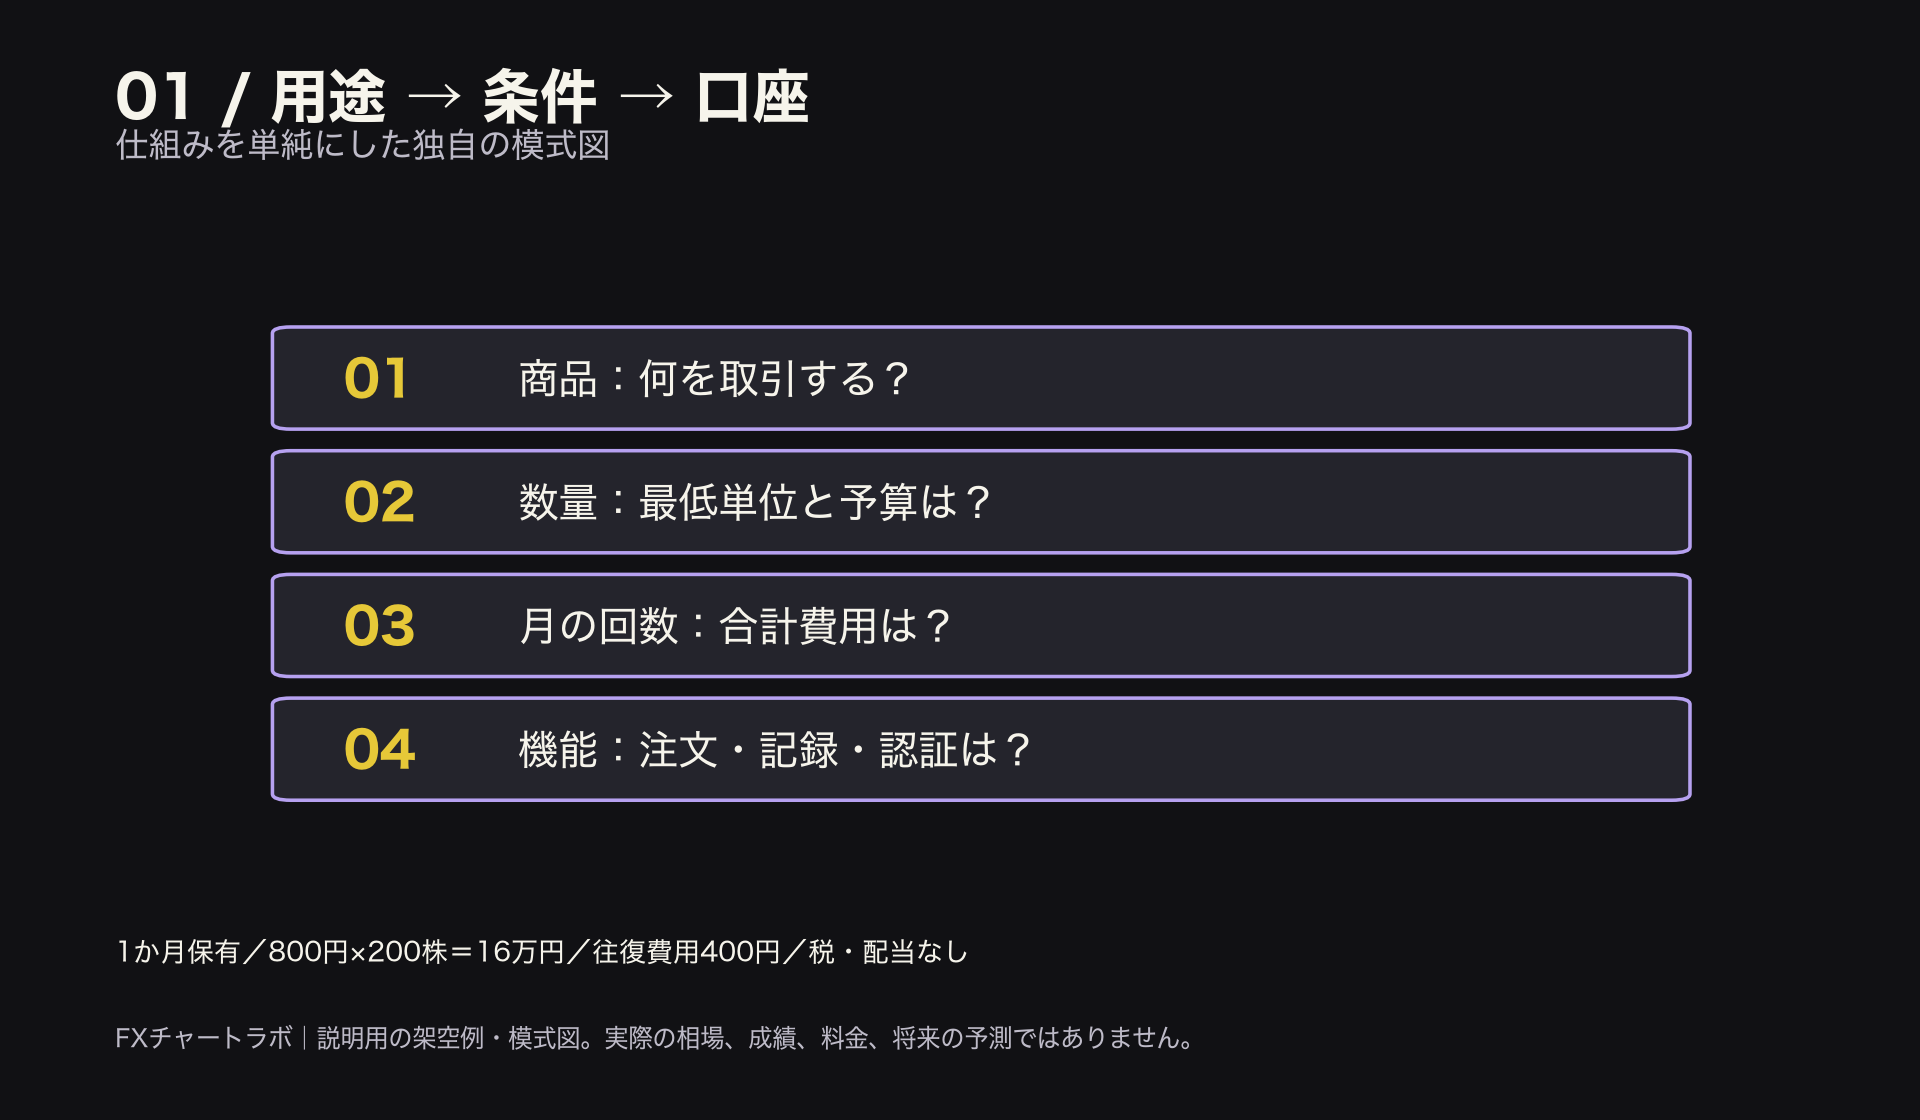
図1:口座の条件を決めるための模式図。実在業者の評価・推奨順位ではありません。
目標3,000円の裏側を算数で確かめる
架空の現物株を1株800円で200株、代金16万円分買い、1か月後に売るとします。1株20円上がって820円で売れたなら、値上がり分は4,000円です。別途の往復費用を400円と仮定すれば、税引前利益は3,600円になります。
逆に780円で売れば、値下がり分は4,000円、費用を足した損失は4,400円です。配当と税金は含めません。実際の手数料の紹介ではなく、利益目標のそばに同条件の損失を置くための架空例です。20円上がることは約束されません。
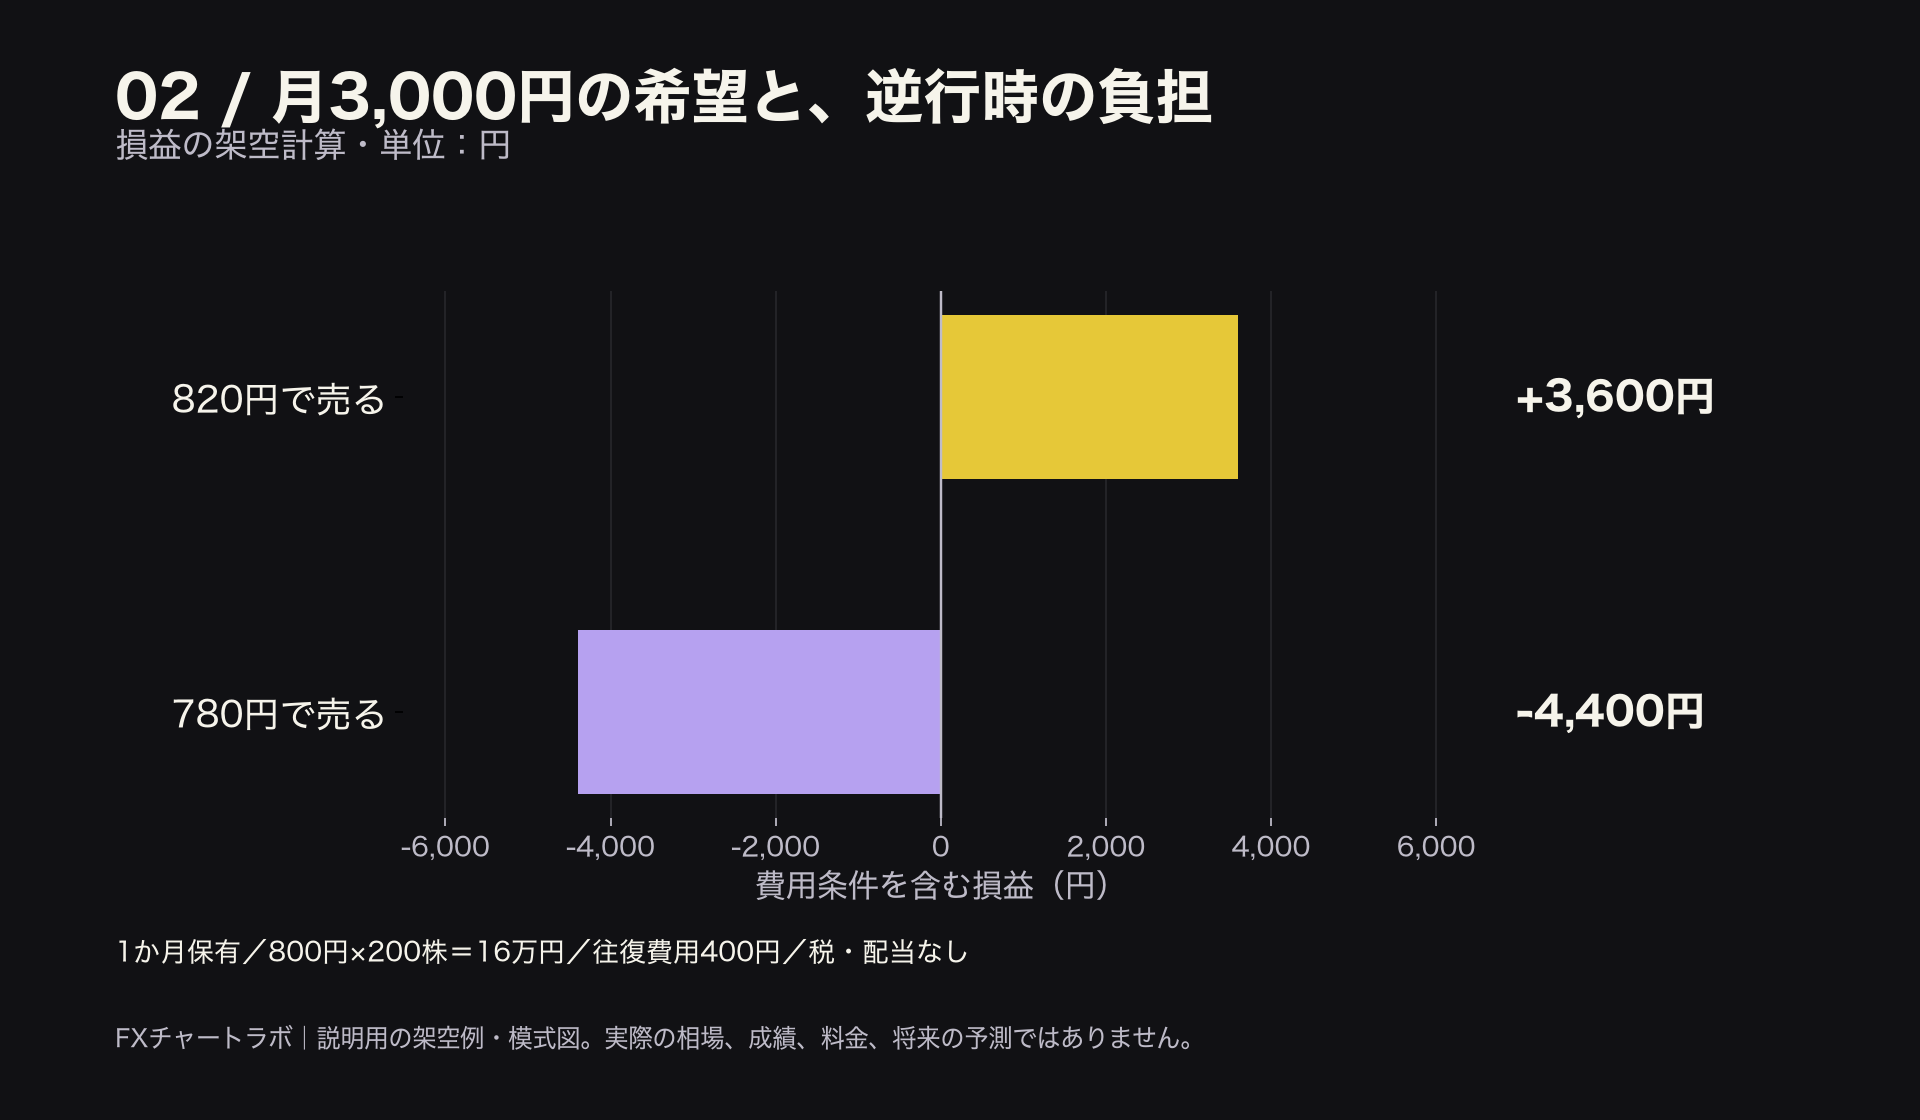
図2:元手相当16万円・200株・1か月の架空取引。往復費用400円込み。上昇時+3,600円、下落時−4,400円。
この例なら、通常の売買単位で200株を買えること、16万円に費用を足した予算を用意できることが確認事項です。予算が合わないから、借りる取引や大きなレバレッジへ切り替えればよいという話ではありません。数量を減らすサービスを調べるか、取引を待つこともできます。
比較する条件を3つに絞る
1つ目は取扱商品と最小単位です。欲しい銘柄があるか、少額サービスの対象か、FXなら何通貨からかを読みます。小さい単位でも、注文する時刻や価格の決まり方に制約がある場合があります。商品名だけで同じ売買ができると考えません。
2つ目は自分の頻度での費用です。1回の手数料だけでなく、月の回数を掛けます。FXならの数量当たり負担と、日をまたぐ際の受払を確認します。「原則固定」などの言葉があれば、対象時間と例外条件も読みます。
3つ目は実際に使う機能です。指値や逆指値、注文の有効期限、取引記録の保存、問い合わせ先を確認します。使わない機能が多いことより、自分が間違えず数量と注文状態を読めることが大切です。通知を受けられるだけでは、いつでも操作できるとは限りません。
費用が安く見える会社でも、数量を間違えやすい画面なら別の負担があります。一方、使いやすい印象だけで契約書面を飛ばすのも適切ではありません。画面と説明書の両方で、自分の条件が確認できるかを比べます。
登録の番号だけで終わらせない
金融庁の公式サイトから会社の登録を検索します。正式名称だけでなく、連絡先や公式サイトを確かめます。実在業者を名乗る偽の広告やサイトもあるため、相手の送ってきた画像だけで照合を終えません。登録は、将来の利益や価格下落への保証ではありません。
株やFXの投資資金を、SNSの担当者が指定する個人名義口座へ送る行為は避けます。本人確認書類や認証コードをメッセージで渡す必要もありません。公式の窓口へ自分で入り、案内された正規の手順で本人が申し込みます。
安全なログインも準備です。追加の認証やパスキーの有無、端末を失った場合の連絡先を確認します。IDが分かっても、他人へ操作を任せるために秘密を渡さないでください。申込みが完了した日にも、急いで全額を入金する必要はありません。
本人確認と商品の審査は別に見る
口座開設では、本人確認やマイナンバーの確認などが必要です。用意する書類、年齢、居住条件、申込み方法は会社によって異なります。未成年口座がある会社でも、FXや信用取引に同じ条件で申込めるとは限りません。
入力する投資経験などは、使いたい商品に合わせて事実を変えてよいものではありません。リスクを理解できないまま審査を通そうとするのではなく、説明を読み、必要なら公式窓口で疑問を確かめます。取引をしないまま教材や画面を読む時間も準備です。
使い始めの確認を、売買と切り離す
開設後は少額の入金と、出金方法の確認から、口座の動きを理解できます。実際の送金は手数料や反映日を読み、公式画面だけで操作します。保有商品がなくても、資産の一覧や履歴、書類の保存先は確認できます。口座を作った日に利益を出すことを目標にする必要はありません。
特に、買付余力と出金可能額は同じとは限りません。株の売却代金の受渡し前や、注文のために資金が確保されている間など、表示の意味が変わります。数字の大きい欄だけを残高として扱わず、見出しごとの説明を開きます。
比較表は、必須の条件に印を付ける程度で十分です。例えば取引履歴を保存できないなら、税務の記録をどう用意するかが問題になります。逆に、使わない高度な分析機能が少なくても、自分の学習を妨げない場合があります。必要な物を増やすより、最初に決めた用途から外れていないかを見直します。
複数の口座へ資金を分ける人も、各社の残高を合計して、資産全体の損失を確認します。口座が別ならリスクまで必ず分散するという意味ではありません。どこで何を持つかを一覧にすると、同じ通貨や同じ会社の株へ偏っているかを見つけやすくなります。
実際のケース:松井証券の申込み方法ごとの条件
松井証券の個人口座の案内では、オンラインと郵送の方法、本人確認書類、オンライン申込みの年齢条件などを確認できます。総合口座と同時に別商品へ申し込める場合も、条件によって開設できない商品があると案内しています。
金融庁の登録業者一覧と合わせて読むと、公的な登録確認と個別サービスの申込条件は別の手順だと分かります。これは実在の制度と道具を確認する例で、同社の将来の利用成果を保証したり、最良の口座と評価したりするものではありません。
申込みにかかる日数も、記載された最短と自分の完了日が同じとは限りません。書類や審査の状況で変わります。期限が迫った相場材料に間に合わせようとして会社を決めるより、長く使う条件に合うかを優先しましょう。
まとめ:自分の数量と頻度を、条件へ変える
口座は利益を作る装置ではなく、取引を行うための道具です。取扱商品、単位、月の費用、注文機能、登録、安全な本人確認を整理します。目標利益には同じ条件の損失を添え、負担できないなら数量から考え直します。
次は、1か月の仮の利用表を作ろう
口座がある人は、商品・数量・予定回数を紙に書き、その条件の費用と注文方法を画面で探します。最終の発注は不要です。ない人は口座条件の比較へ進み、予算と使う機能を整理してください。個人情報はこのサイトへ送らず、本人確認は選んだ会社の公式窓口で行います。