バフェットの投資を学ぶなら、「年19.9%」だけでなく「何が、どの期間に増えたか」を見るのが出発点です。バークシャー・ハサウェイの公式資料にある数字は、1965〜2024年の同社株の市場価値の年平均の伸びです。60年という長さと、その途中の大きな下落まで合わせて読むと、自分の投資で使える学びが見えてきます。
19.9%は、個人が毎年もらえる利息ではない
ウォーレン・バフェットは、バークシャーを率いてきた投資家です。同社の2024年株主向け書簡には、1965〜2024年の一株当たり市場価値の伸びが、複利の年平均で19.9%と記されています。同じ表にある、を含む米国株の指標S&P500は10.4%です。
これは、バフェット個人の銀行口座が毎年19.9%ずつ増えた、という意味ではありません。FXの短期売買の成績でもありません。バークシャーという会社の株価に関する長期間の記録です。比較するS&P500は、米国の主な大企業約500社の株価をまとめた。自分の実績を見るときも、同じ期間と同じ種類の数字を並べる必要があります。
表はドル建ての数字です。日本円で米国株を買う人の結果は、円とドルの交換レートや、本人が払う税金・売買費用でも変わります。会社が示す過去の成績と、自分の口座の手取りを一つにしないことが、数字を正しく使う第一歩です。
複利は、増えた分も次の土台になるしくみ
は、増えた分を含めたお金を、次の運用の土台にすることです。100万円が仮に年5%で増えれば、一年後は105万円。その次の年は105万円の5%、5万2,500円が増え、110万2,500円になります。最初の100万円だけに、ずっと5%を掛け続ける計算とは違います。
雪だるまを転がすと、付いた雪も含めた表面に次の雪が付きます。お金でも、土台が大きくなるほど、同じ割合による増加額は大きくなります。ただし、雪が溶けるように資産が減る年もあります。複利は値上がりを約束する魔法ではなく、増減が次の年へつながる計算のしくみです。
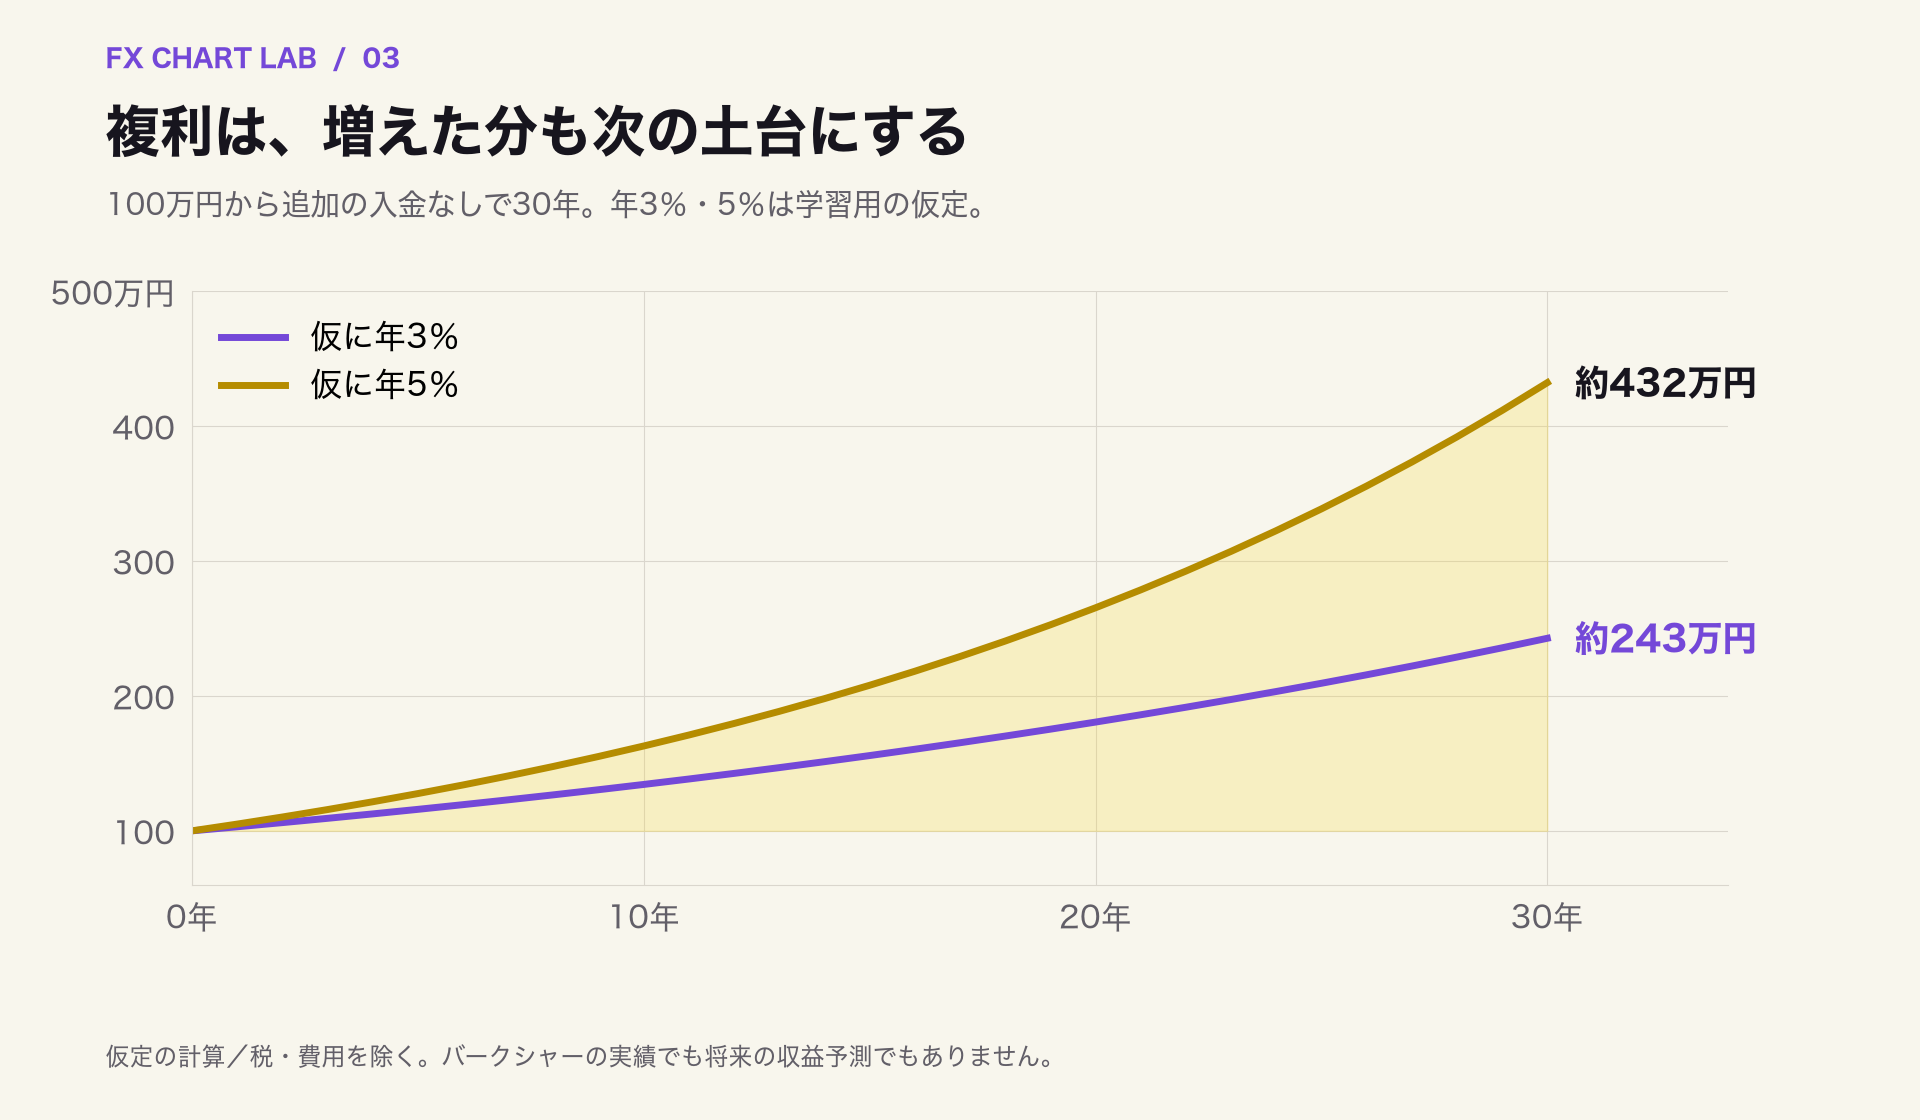 図1:100万円を追加の入金なしで30年運用する仮定の計算。年3%と5%は学習用で、バークシャーの実績や将来予測ではありません。税・費用は除いています。
この図では30年後に、年3%なら約243万円、年5%なら約432万円です。「一回で何倍にするか」から「いくらを、どれだけの期間残せるか」へ問いを変えると、考える順番も変わります。来年使う100万円と、30年使わない100万円では、同じ値下がりへの備えにはできません。
会社の中では、株以外の事業もお金を生む
バークシャーは、株を売買するだけの箱ではありません。2024年書簡では、保険、鉄道、エネルギーなどの事業を説明しています。お店の持ち主が売上と費用を考えるように、会社が何からお金を得ているのかを読むことが、株を持つ意味の理解につながります。
保険事業には、保険料を先に受け取り、保険金を後から支払うという時間差があります。その間に手元にある資金を運用に使えることが、同社の特徴の一つです。ただし、受け取った保険料の全額が自由な利益になるわけではありません。大きな災害などがあれば、将来の支払いが増える可能性もあります。
会社全体の事業、資金を使える期間、経営者の判断が重なって、長期の結果が生まれました。個人が有名な保有銘柄を同じように買うだけでは、こうした条件はそろいません。まねしやすいのは、会社のもうけ方を調べる、費用を確認する、余裕のあるお金で続ける、といった準備の部分です。
実際のケース:長く持つ途中で半分近く減った
華やかな長期成績の途中にも、大きな値下がりがありました。2017年株主向け書簡は、2008年9月19日から2009年3月5日に、バークシャー株が147,000ドルから72,400ドルへ下がったと記載しています。下落率は50.7%。一年間の成績ではなく、この二つの日付の間の値動きです。
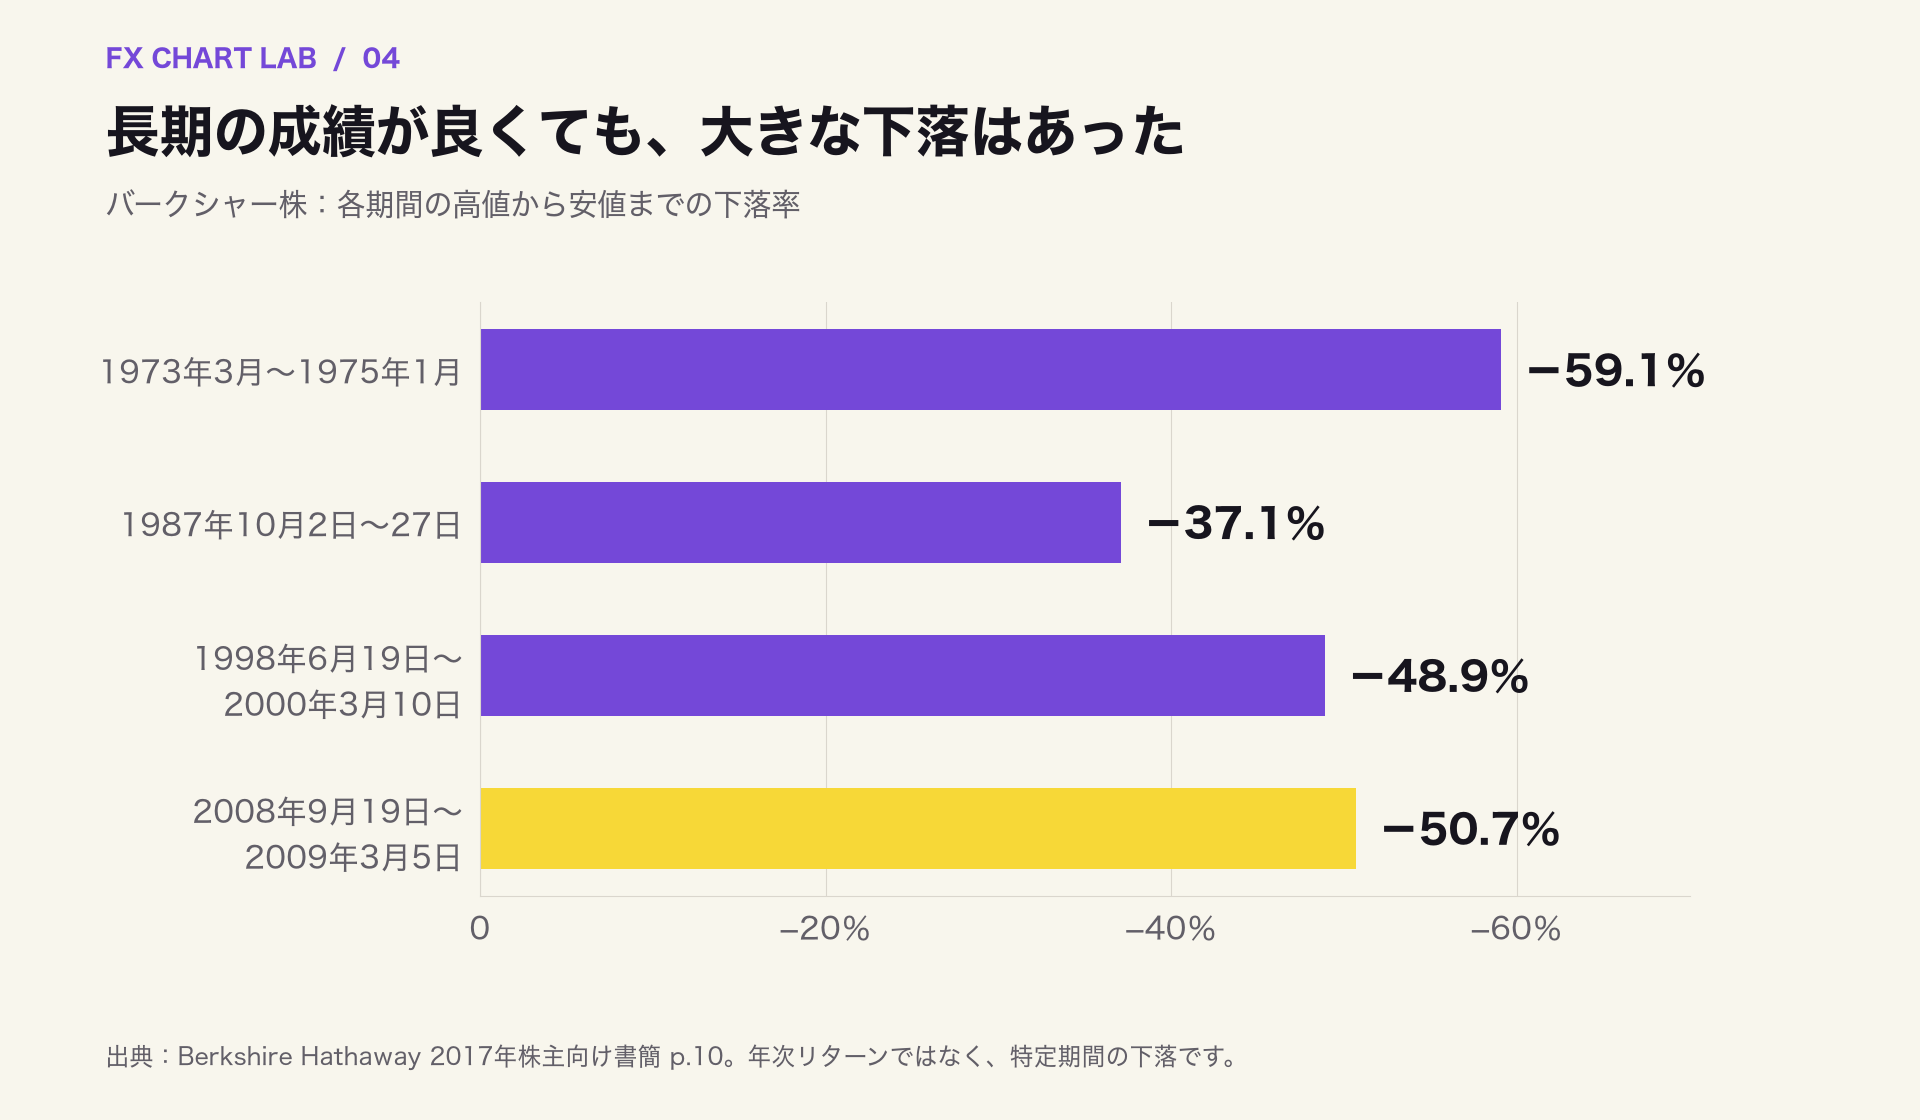 図2:2017年の公式書簡に記載された四つの下落期間。年ごとの運用成績ではなく、それぞれの高値から安値までの下落率です。過去の特定事例であり、下落の上限ではありません。
100万円が50%下がると50万円です。そこから元の100万円に戻るには、50万円増やすので100%の上昇が必要になります。「半分減ったから、50%上がれば元どおり」とはなりません。値下がりしたときの割合は、そのとき残った金額を土台に計算するためです。
もし家賃や進学費用のために売らなければならなければ、その後の値動きを待てません。長期投資を考えるときは、気持ちの強さだけでなく、近く使うお金を分けておく工夫が役立ちます。借りたお金で買うと、返済期限が自分の待てる時間を短くすることもあります。
「ずっと持つ」の前に、何を確かめる?
長く持てば、どんな会社でも元に戻るとは限りません。仕事がうまくいかなくなる会社もあります。最初に「何を売って利益を得る会社か」「借金や費用はどうか」「どんな変化で考え直すか」を、自分の言葉で三行書いてみましょう。説明できない点があれば、買う前に調べる課題が見つかったことになります。
一社を調べる時間が取れないなら、複数の会社へ分けて持つ方法との比較も出発点になります。は、投資先を分けて一か所への集中を減らす考え方です。分けても市場全体が下がることはありますが、一社だけの事情と全体の値動きを分けて考えやすくなります。
毎日値段を見ることと、毎日売買することも別です。例えば、3か月ごとの業績発表に合わせて、会社の説明と自分の三行メモを見比べる習慣なら、値動きだけに振り回されにくくなります。確認する日と確認する項目を決めておくと、「長く持つ」を具体的な行動に変えられます。
比べるときは、出発点もそろえよう
二人が同じ株を持っていても、買った日、途中の入金、売った日が違えば結果は違います。自分の口座が増えたときも、運用で増えた分と、給料から追加した分を分けてみましょう。入金10万円で残高が10万円増えただけなら、投資で10万円もうけたわけではありません。
期間の長さにも注意します。一か月の成績を12倍して「年の実力」と呼ぶと、たまたまうまくいった月を一年中繰り返せると考えてしまいます。自分の記録には日付と入出金も残し、同じ期間の比較相手を決める。大きな数字に憧れる気持ちを、数字を確かめる習慣に変える練習です。
まとめ:大きな実績は、期間と仕組みまで読む
年19.9%という記録は、1965〜2024年のバークシャー株の過去の成績です。会社の事業、複利、長い時間が重なり、途中には大幅な下落もありました。未来も同じ割合で増えるという前提を置かず、使う時期と待てるお金を決めることが、自分の投資へ持ち帰れる学びです。
次は、気になる会社を三行で説明してみよう
会社の公式資料で「何で稼ぐか」「何が困りごとか」「いつまで持つつもりか」を書き、仮に100万円が50万円になっても暮らせるか計算しましょう。すでに口座がある人は、持っている商品と費用を確認してもよいでしょう。これから用意する人は口座比較で、商品、費用、調べやすさを比べるところから進められます。