**配当やスワップによる受取があっても、価格の損失を含めた全体ではお金が減る場合があります。「年間いくら入るか」だけでなく、そのために持つ金額と期間を確かめます。**ここでは株とFXの仕組みを分け、受取を総損益へ戻す算数を学びます。
毎月お金が入る形は、生活費を補う方法として魅力的に見えます。しかし、受取の多さを入り口にすると、どれだけ値下がりの危険を持っているかが隠れやすくなります。受取を家賃のように確定した収入として扱う前に、出どころと変動条件を読みます。
配当は会社の持ち主へ分けるお金
株式を保有すると、会社の持ち主の一人である株主になります。は、会社が利益などから株主へ分けるお金です。必ず出るものではなく、業績や会社の方針で減ったり、なくなったりします。
1株の年間配当予想が36円、株価が1,200円なら、予想の配当利回りは3%です。利回りは配当を価格で割る割合で、預金の利率と同じ保証ではありません。株価が800円へ下がれば、配当が変わらない前提で4.5%へ上がりますが、保有株の価値は下がっています。
お店の売上から分け前をもらっても、お店そのものの価値が下がれば、持ち分全体では損になることがあると考えてください。配当の金額と、株式を売れる金額は別々に動きます。見た目の利回りが高い順だけで並べると、この関係を見落とします。
スワップは、通貨を組み合わせた調整
FXのは、2通貨の金利差などをもとにした調整額です。株主への配当ではありません。買いか売りか、通貨ペア、会社、日付によって受取と支払が変わります。金利の高い通貨を買えば、将来もずっと受け取れるという意味ではありません。
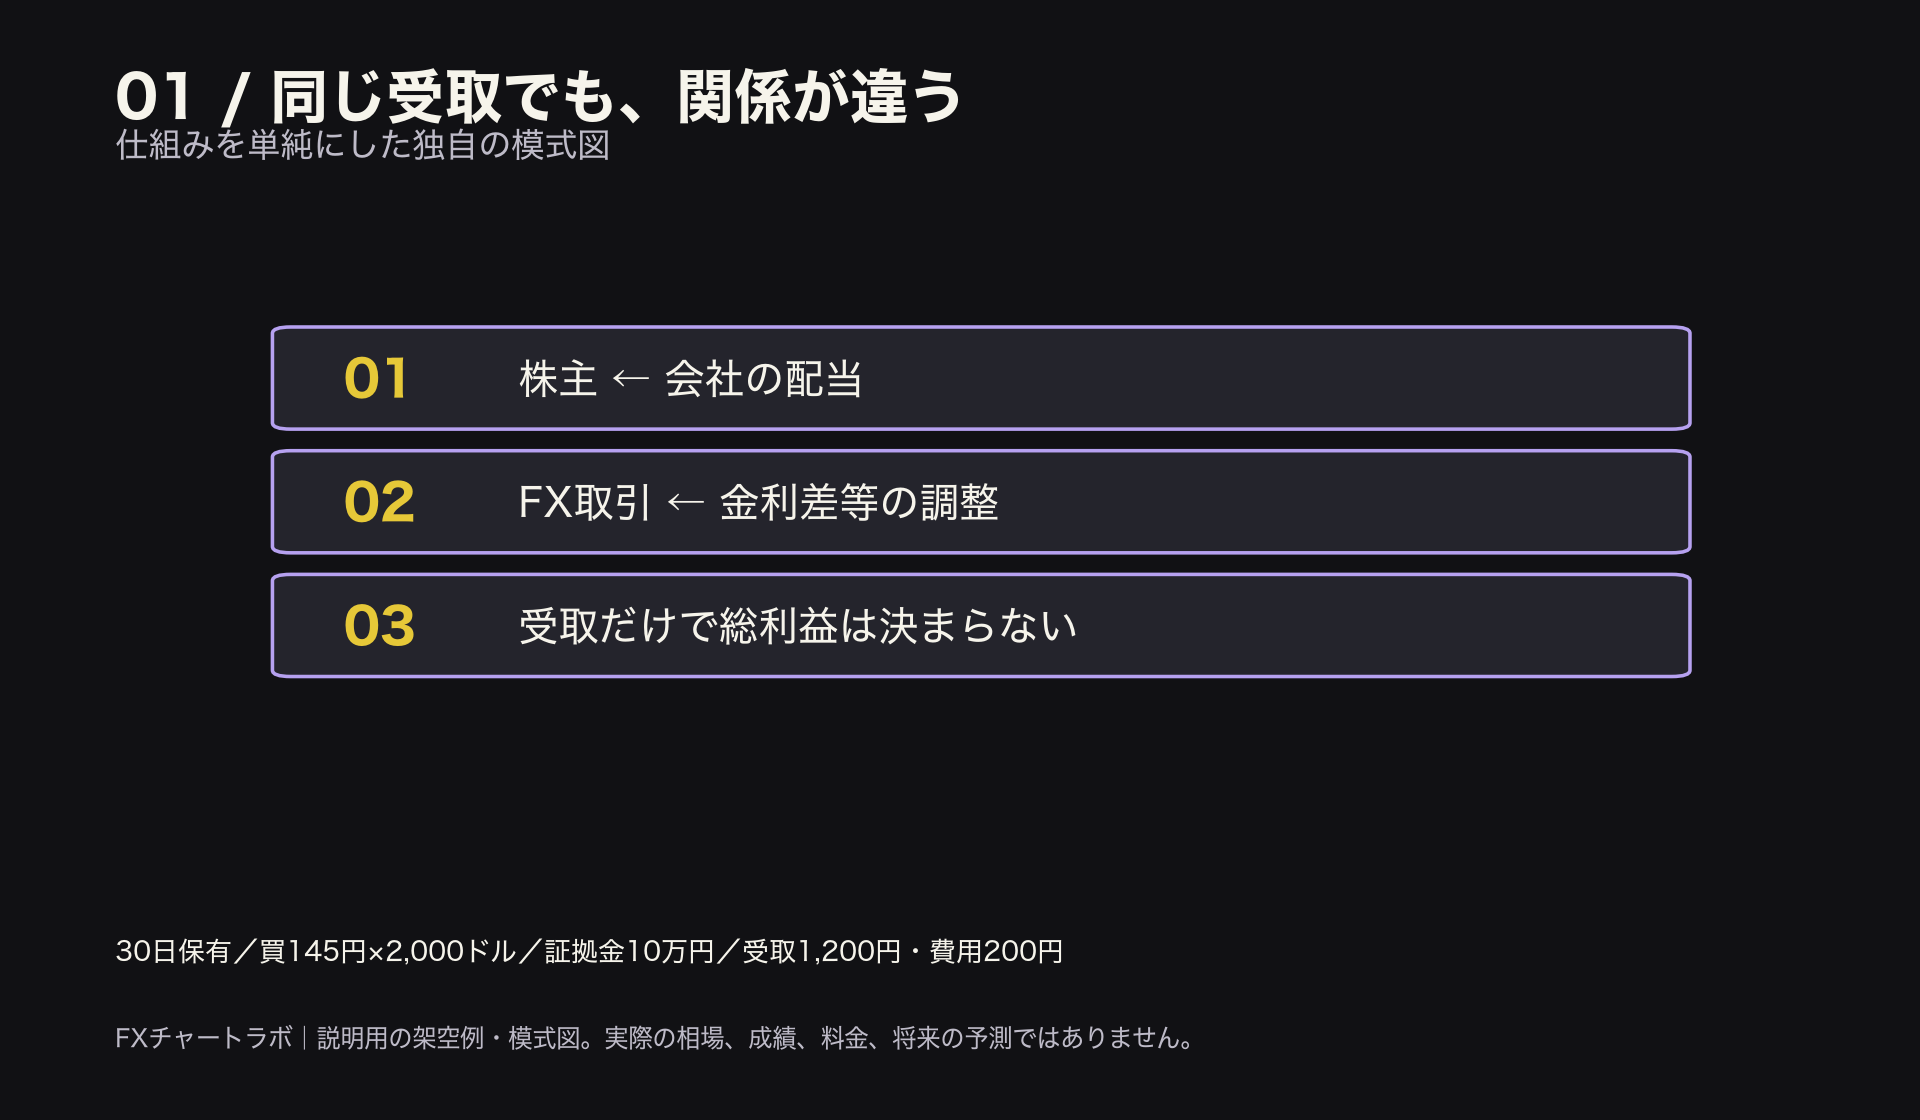
図1:配当は株主と会社、スワップは通貨ペアの金利差等という別の出どころ。実在の金額や現在の利回りは示していません。
金額は日々変わる場合があり、受取だった側が支払になることもあります。また、休日分がまとめて付く日があるため、特に大きな日の数字をそのまま365倍して年収にしません。何通貨に対し、何日分付くのかを先に読みます。
配当が入った1年間の株の計算
以下は架空の現物株です。1株1,200円を200株買い、買付代金は24万円。1年間の配当を1株36円、合計7,200円、往復費用を400円と仮定します。税金は除き、配当の受取条件を満たしたものとします。
1年後に1,260円で売れば、値上がり12,000円と配当7,200円から費用400円を引き、利益は18,800円です。反対に1,080円で売れば、値下がり24,000円を配当だけでは埋められず、17,200円の損失になります。
「3%の配当だから少なくとも3%増える」のではありません。株価が10%下がった場合、配当3%を足しても価格損失が残ります。保有株が戻るか分からない間にも、生活で使うお金は必要です。配当予想だけで支出の計画を埋めないようにします。
FXで、30日分の受取を残高へ戻す
別の架空例として、証拠金10万円で2,000ドルを1ドル145円で買い、30日保有します。取引金額は29万円です。30日分の受取スワップを合計1,200円と仮定し、別途費用は200円、税金は除きます。成立価格にはスプレッドを含めます。
147円で売れれば、2円×2,000ドル=4,000円の為替差益に、受取1,200円を足し、費用200円を引いて利益5,000円です。143円で売れば、為替差損4,000円に受取を足しても、費用を含め損失3,000円になります。
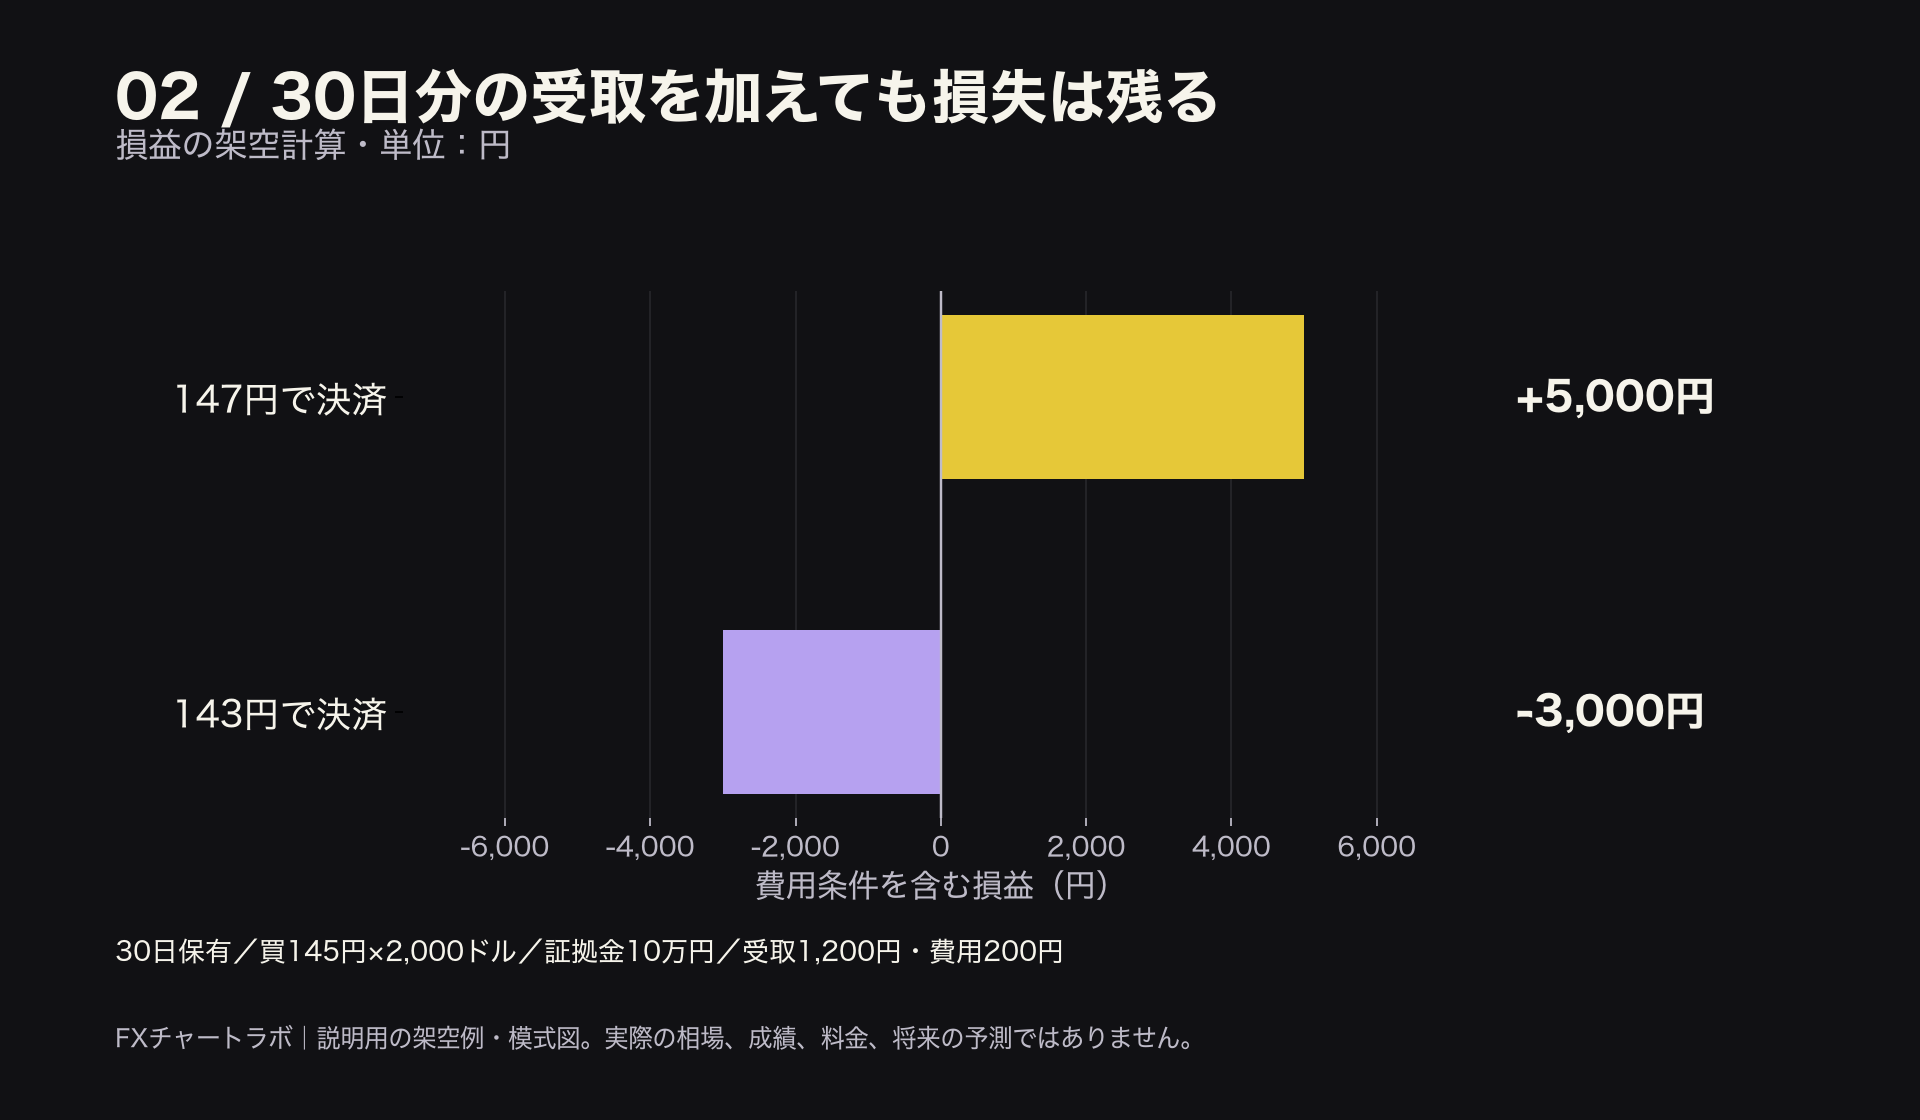
図2:証拠金10万円・2,000ドル・30日間の架空FX例。受取1,200円と別途費用200円を含む。株の例とは期間も元手も違い、有利さの比較はできません。
受取1,200円を増やそうと数量を2倍にしたら、為替が2円下がるときの損失も2倍になります。毎日の小さい利益を積み重ねているようでも、数日の大きな値動きで上回る損失が出る可能性があります。預けた証拠金と取引金額を一緒に書く理由です。
年換算の数字には、強い仮定が入る
30日で受取1,200円なら12倍で14,400円と計算できます。しかし、これは同じ受取額と保有量が12回続くという仮定です。為替、金利、会社の提示額、証拠金の状態が変われば結果は変わります。年換算は比較のための仮の尺度で、翌年の受取予定表ではありません。
株の配当でも、過去の1回が特別な配当だったり、予想が変更されたりする場合があります。「実績」「予想」「決定」のどれかを読み、対象期間を確認します。会社名を挙げた紹介であっても、配当が続く保証の証拠にはなりません。
権利や受取を狙う前に、出口と費用を読む
株では、基準日に株主として記録されるための売買の期限があります。配当の権利を得た後に同じ株価で必ず売れるわけではなく、配当だけを無料で受け取る仕組みではありません。決算や配当方針を、企業の公式資料から確認します。
FXでは受取が発生するまで持つ間に、ロスカットで取引が終了する可能性もあります。受取の累計がプラスでも、必要な証拠金の状態が基準を下回る場合があるためです。急変では預けた額を超える損失もあり、受取をもらうための我慢に上限がない計画は避けます。
お金が入る日と、稼いだ期間をそろえる
1回の入金が大きくても、それが半年や数日分をまとめた金額なら、1日分と比較できません。配当では対象年度や期、FXでは付与日数と数量をノートの同じ行へ書きます。表示の日付だけで、どの期間に対応するかを推測しないようにします。
実際の資産全体を確認するときは、現金の受取と、未決済の評価損益も分けます。株の配当7,200円が銀行に入ったことは事実でも、保有株が24,000円下がっていれば、それを無かったことにはできません。受取をすでに生活費へ使ったなら、その分も含め、元手と今残った資産を比較します。
受取を増やすために1つの通貨や1社へ集中すると、その対象が大きく下がったときの影響が増えます。高い表示を見つけることと、資産全体の計画に合うことは別です。投資をしない現金を含め、支出の予定と一緒に整理します。
実際のケース:JPXの株主教材と外為どっとコムの説明
JPXの株主教材では、株主の持ち分と権利を学べます。外為どっとコムのスワップ教材では、2通貨の金利差に関わる調整と、受払や金額の変動を確認できます。
これらは受取の仕組みを読む実在の資料です。この記事の24万円や10万円で実際に同じ収入を得た人物がいる、という事例ではありません。公式資料の事実と、条件を決めた計算例を区別して読みます。実際の金額を調べるときは、同じ数量・同じ日数の資料へ戻ります。
まとめ:受取の魅力を、総損益で確かめる
配当とスワップでは出どころが違い、どちらも変動します。受取、価格の損益、費用を同じ期間で足し、必要な元手と取引金額を添えます。受取の継続を期待するほど、価格が大きく逆行したときの終了条件も必要です。
次は、受取と評価損益を同じ紙へ書こう
口座がある人は、受取履歴と保有数量、取得価格、今の評価損益を探し、条件を一枚にまとめます。新規注文は不要です。これから選ぶ人は取引記録・受取表示の比較へ。配当やスワップだけで生活費を計画せず、受取がなくなる場合と値下がりの両方を試算してください。