年間300万円を資産から出すなら、最初の年に取り崩す割合を4%と置くと必要資産は7,500万円、3%なら1億円です。ただし、これは条件を置いた割り算です。どちらの金額も「ためれば必ず退職できる」という合格ラインではありません。FIREを具体的にする近道は、自分の生活費、収入がない期間、下落したときの対応を同じ紙に書くことです。
FIREは「働くかどうかを選ぶ」ためのお金の設計
FIREは、経済的に自立して早めに仕事を離れる、という考え方です。毎日の暮らしを給料だけに頼らず支えられれば、働き方を選びやすくなります。完全に退職する形も、短時間の仕事を続ける形もあります。最初から一つの暮らし方に決めなくてかまいません。
資産は、水をためるタンクに似ています。ためた水がお金、毎月使う水が生活費です。運用で水が増える年もあれば、タンクの水が一気に減る年もあります。大きなタンクを用意するだけでなく、毎年どれだけ使い、どんな収入で補うかを考える必要があります。
まずは「一年に資産から出すお金」を求めよう
月25万円で暮らすなら、一年で300万円です。必要資産の目安は「年間に資産から出す額÷仮の取り崩し率」。とは、資産のうち生活費などに回す割合です。4%は0.04なので、300万円÷0.04=7,500万円。3%なら300万円÷0.03=1億円になります。
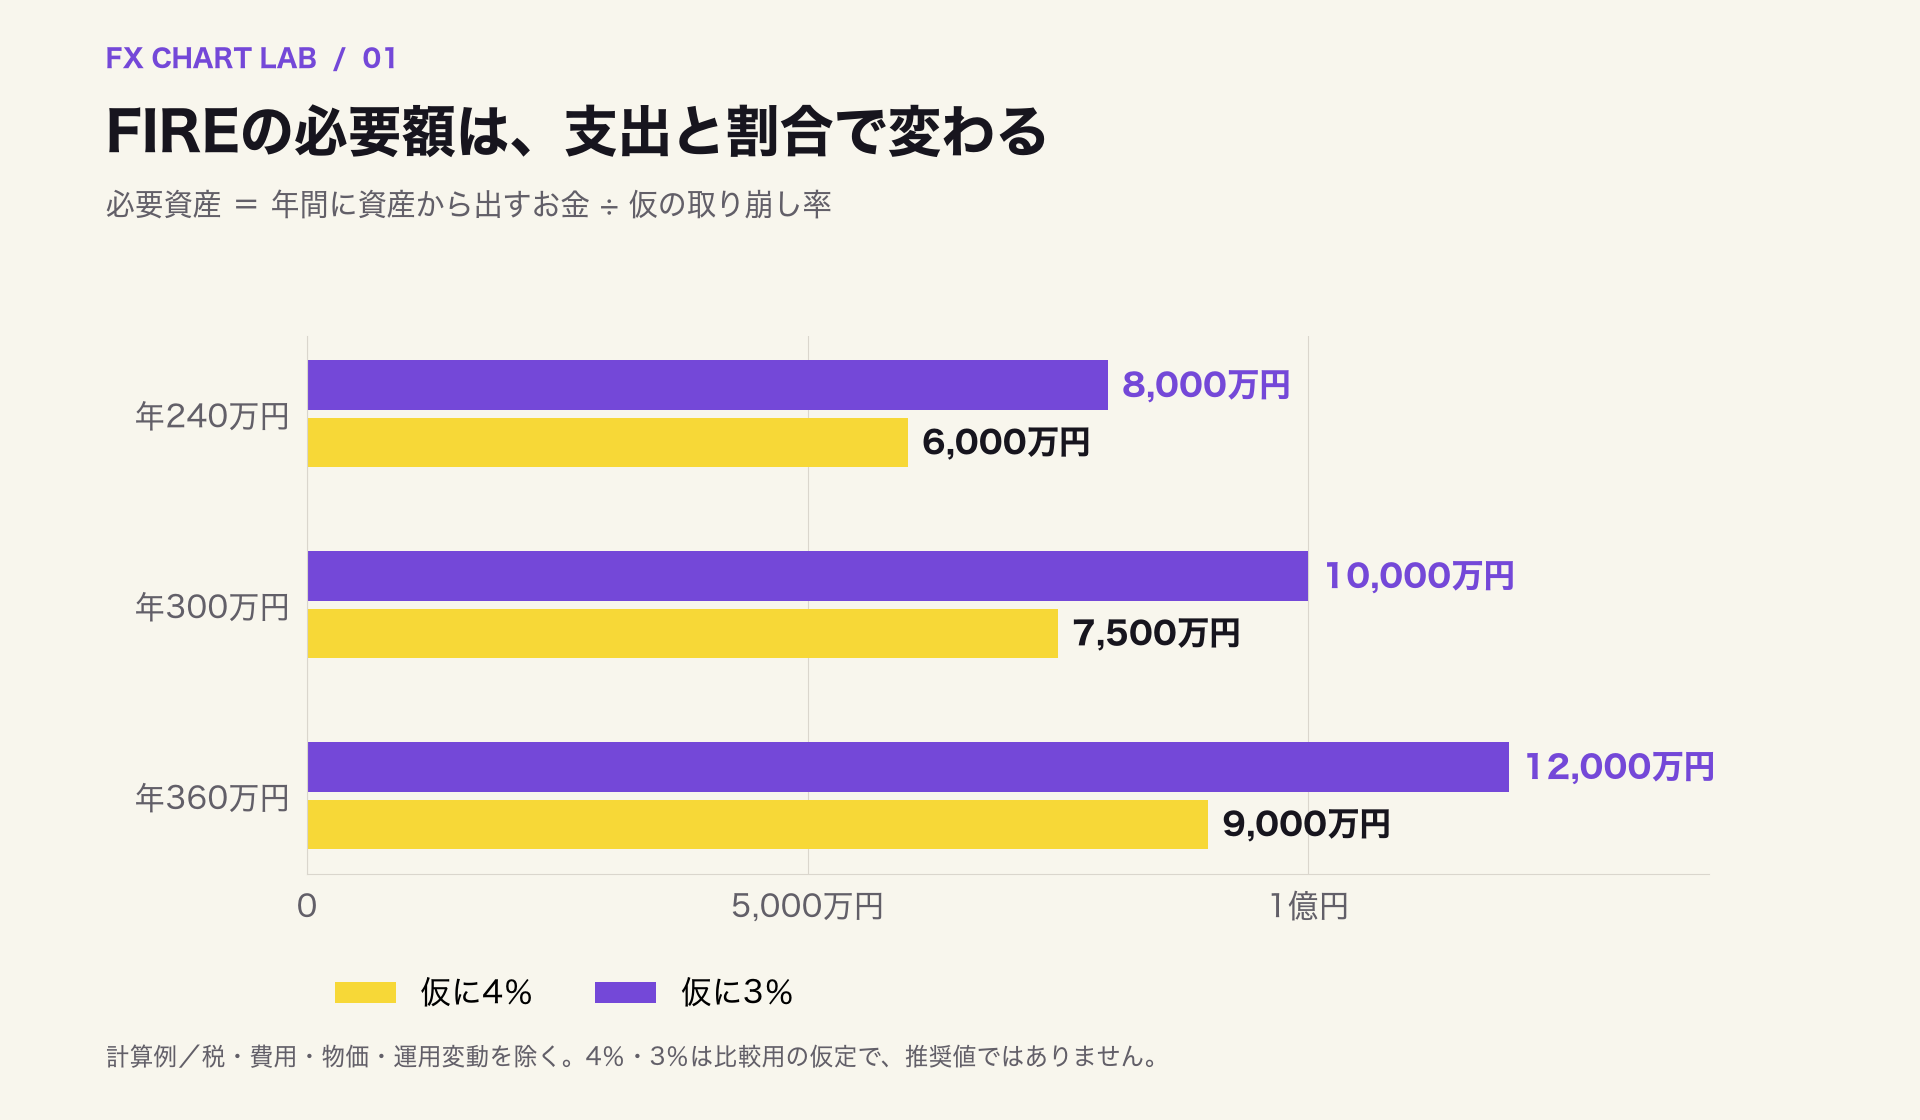 図1:支出が年240万・300万・360万円の場合の単純計算。4%と3%は比較用の仮定で、推奨値や成功率を表していません。
ここでいう300万円には、家賃や食費だけでなく、税金、社会保険料、家電の買い替え、医療費なども含めて考えます。「毎月の支払い」だけを12倍すると、年に数回の大きな支出を忘れがちです。昨年の支出を見直し、毎年ではない費用も一年分の平均に直すと、計算の土台がしっかりします。
毎月5万円、年60万円の支出を減らせた場合も計算してみましょう。資産から出す額が300万円から240万円になると、4%の仮定で必要資産は6,000万円です。差は1,500万円。無理な節約を続けるより、住居や通信など、満足度を下げずに変えられる、毎月ほぼ決まって払う固定費から探すと、続けやすい計画になります。
実際のケース:「4%」には条件がある
米国の資産相談の専門家ウィリアム・ベンゲンは、1994年の論文で、過去の米国株や、物価のデータを使い、退職後の資産が何年もつかを調べました。最初の年に資産の4%を取り崩し、その後は物価に合わせて取り崩す金額を変える考え方が、いわゆる「4%ルール」の基になりました。原論文の再掲版で条件を確認できます。
大事なのは、毎年残高の4%を使う方式とは違うことです。7,500万円の4%で始めるなら、初年度は300万円。翌年に物価が2%上がったと仮定すれば306万円です。残高が減ったからといって、自動的に生活費も同じ割合で減る設計ではありません。研究は過去の特定の市場と組み合わせを調べたもので、日本でこれから何十年も暮らす人への保証ではありません。
早く仕事を離れるほど、お金が必要な年数は長くなります。40歳から90歳までなら50年です。30年を考える計画を、そのまま50年に伸ばすことはできません。将来の生活費をすべて正確に当てる必要はありませんが、まず「何歳から何歳まで」を書き、途中で働く期間や年金が始まる時期を区切ってみましょう。
物価と下落を足すと、同じ300万円でも重さが変わる
は、物やサービスの値段が全体として上がることです。同じ買い物かごを満たすにも、必要なお金が増えます。仮に年2%の物価上昇が20年続くと、今の300万円と同じ買い物には約446万円が必要です。これは予測ではなく、300万円×1.02の20乗で求めた練習用の数字です。
さらに、7,500万円の資産が20%下がると6,000万円になります。そこから同じ300万円を出せば、残高に対する割合は5%です。生活費は同じでも、タンクから出す水の重さが増えるわけです。運用を始めた直後の下落と取り崩しが重なると、回復に参加できる資産も減ります。
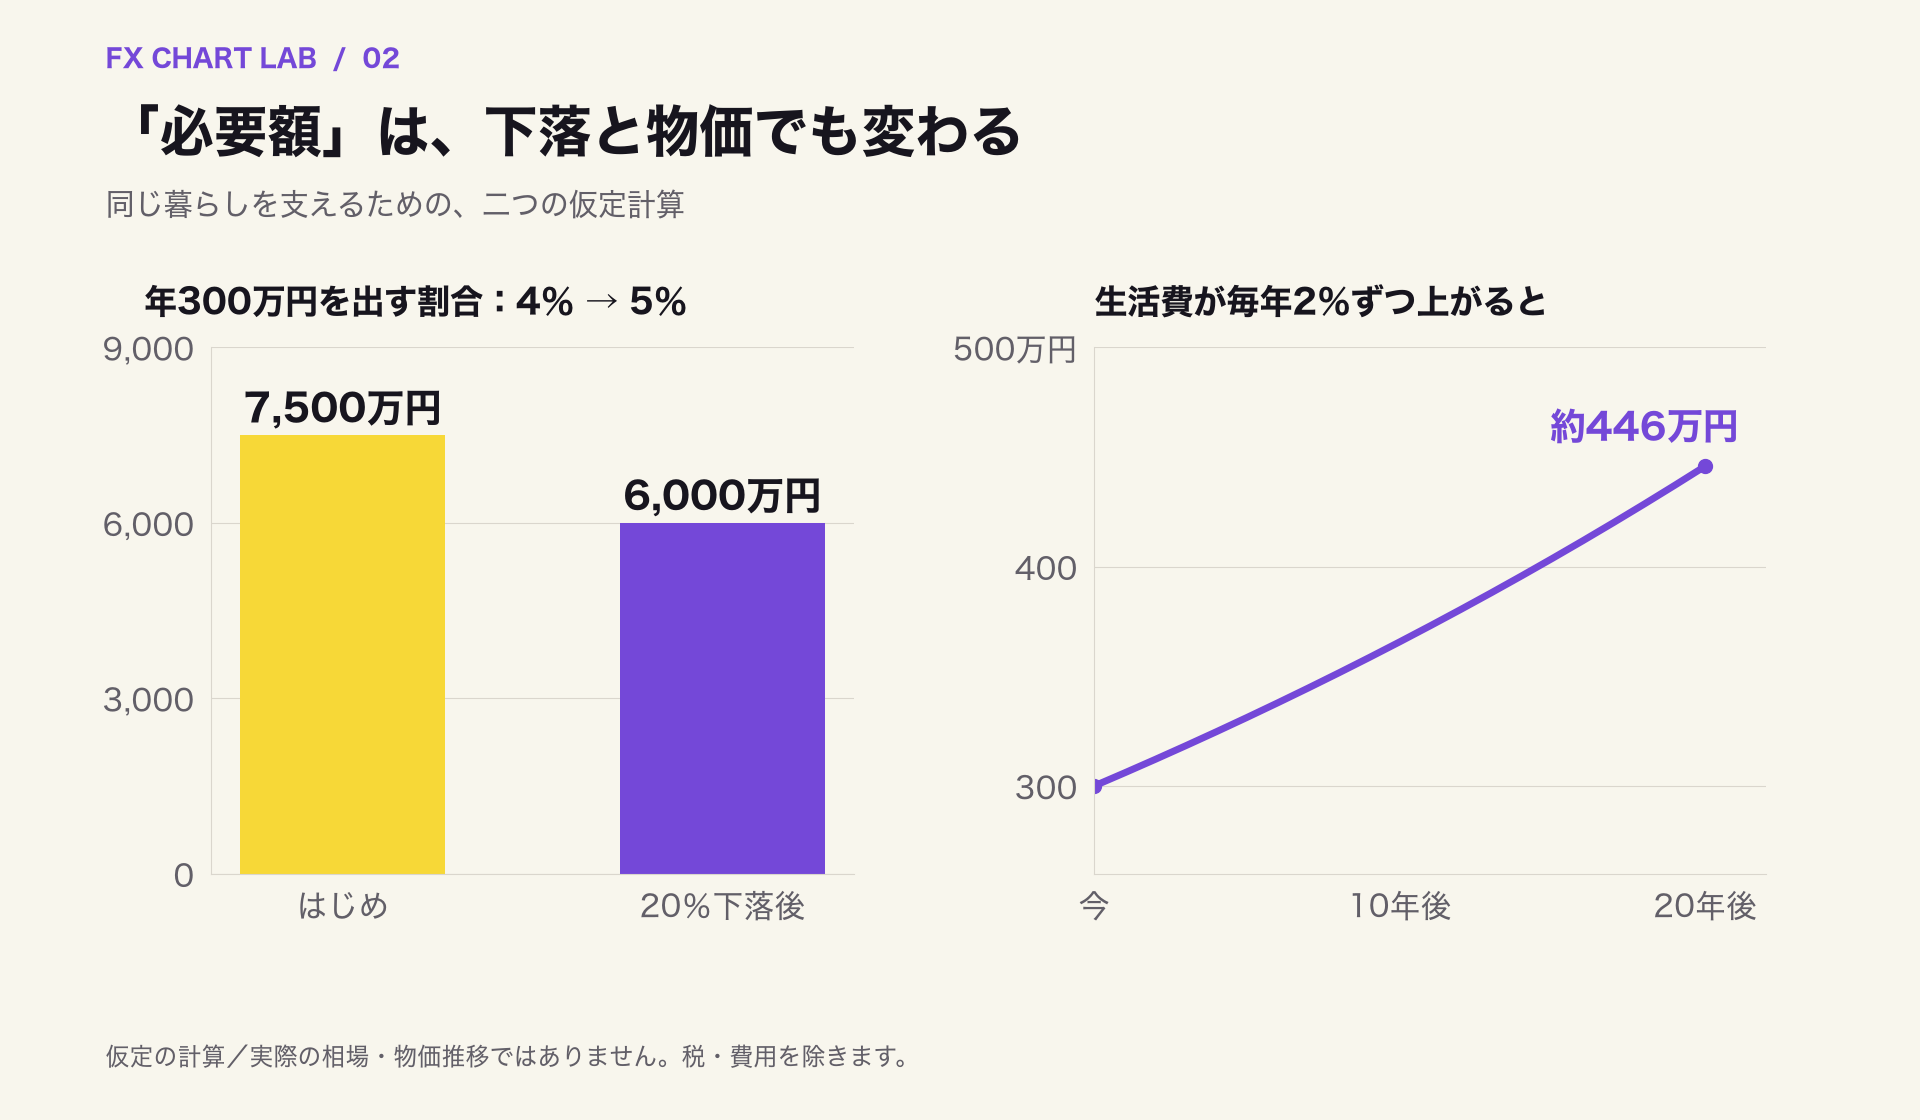 図2:左は7,500万円が6,000万円へ減る仮定、右は年300万円の支出が年2%の物価上昇で20年後に約446万円になる仮定。将来予測ではありません。
資産から引き出した金額の全部に、同じように税がかかるわけでもありません。売却した元のお金と利益、使う制度や口座で扱いが変わります。計画では「口座から出す額」と「生活に使える額」を分け、今の制度を確認しましょう。税や手数料をゼロとした図の数字を、そのまま手取りとは考えないようにします。
年金や小さな収入で、必要額は組み替えられる
将来、生活費が年300万円で、年金などから手取りで年120万円入ると仮定すると、その時期に資産から出す額は年180万円です。4%で割る単純計算なら4,500万円。ただし年金を受け取る前の期間には使えません。退職直後の期間と、年金開始後を分けて計算するのがポイントです。
年金の見込みは、人によって異なります。厚生労働省は公的年金シミュレーターを案内し、より正確な見込み額には「ねんきんネット」の活用を勧めています。仕事を早く離れるときは、加入や働き方の変更を反映して確かめます。ここで置いた120万円は、誰でも受け取れる金額ではありません。
同じように、無理なく続けられる仕事から月5万円を得る形なら、資産への負担を年60万円減らせます。収入が途切れる可能性も含めて、収入なしの計算と並べましょう。FIREを「今日辞めるか、一生辞められないか」の二択にせず、仕事を減らす時期を少しずつ選ぶ方法もあります。
計画は、年に一度ずつ更新して育てる
最初の計算ができたら、「支出が一割増える」「数年間は仕事の収入がない」「資産が減る」の三つも試します。これは悪い未来を当てる作業ではありません。どの条件が変わると暮らしに影響するかを知り、先に選べる対応を増やす練習です。
例えば、旅行の回数を一時的に減らす、仕事を減らす時期を一年遅らせる、短時間の収入を残す、といった調整があります。家族と一緒に使うお金なら、残高だけでなく、何を大切にしたいかも共有しておきましょう。毎年同じ月に一年分を見直せば、遠い目標だったFIREが、今月の支出や貯蓄につながる計画になります。
まとめ:FIREの必要額は、暮らしの条件から逆算する
年300万円なら、4%の仮定で7,500万円、3%なら1億円。この差は、置く条件の違いです。生活費、必要な年数、物価、税金、年金、下落したときの支出変更を重ねると、自分の計画に近づきます。残高の大きさだけでなく、暮らしを調整できる余地も、お金を長持ちさせる力になります。
次は、自分の一年分の支出で試そう
まず紙に、年の支出、年金前後の収入、資産から出す額の三つを書いてください。その額を0.04と0.03で割り、資産が20%減った場合も並べます。自分の口座は残高や費用の確認に使い、練習のために売買する必要はありません。商品や費用の違いを知る段階では口座比較も読み、計画に必要な情報をそろえましょう。