**利益画面が増えていても、お金を受け取れる証拠にはなりません。出金のための税金や手数料を別に振り込むよう急かされたら、追加送金を止め、公式の相談先へ確認します。**ここではSNS投資詐欺の流れを、お金の移動から見分けます。
大きな利益のチャンスを逃したくない気持ちは、相手に利用される場合があります。「今なら間に合う」「先生の指示だから大丈夫」と言われても、何を売買し、誰へお金が渡るかが分からなければ、利益の数字の前に止まる必要があります。
市場の損失と、偽の利益表示は別の問題
通常の投資では、会社の株や通貨の価格が動き、売買と費用によって損益が生じます。元本が減る可能性はあります。一方、投資詐欺では取引自体が行われていないのに、アプリやサイトで利益らしい数字を表示することがあります。
電光掲示板の点数を係の人が自由に変えられるなら、その点数だけで試合の実態は分かりません。偽の投資サイトも、表示を作る側の都合で値を増やせます。入金の記録、取引の相手、出金の経路が確認できないまま、画面の合計だけを資産に数えないことが大切です。
最初は小さな返金がある場合もあります。返ってきた経験で相手を信用し、さらに大きな額を送るよう誘われます。1回の出金が成功したことは、その後の送金が安全である証明にはなりません。
55万円の表示と、実際に出たお金を分ける
以下は手口を理解するための架空例です。最初に8万円を送金し、画面が9万円へ増えます。試しの出金で5,000円が戻り、相手から「本物だと分かったので増額を」と促され、追加で32万円を送ったとします。
この時点で送った合計は40万円、戻った額は5,000円。手元から出た差額は39万5,000円です。画面に55万円と出ていても、受け取れていなければ、その数字は実際の利益の証明にはなりません。
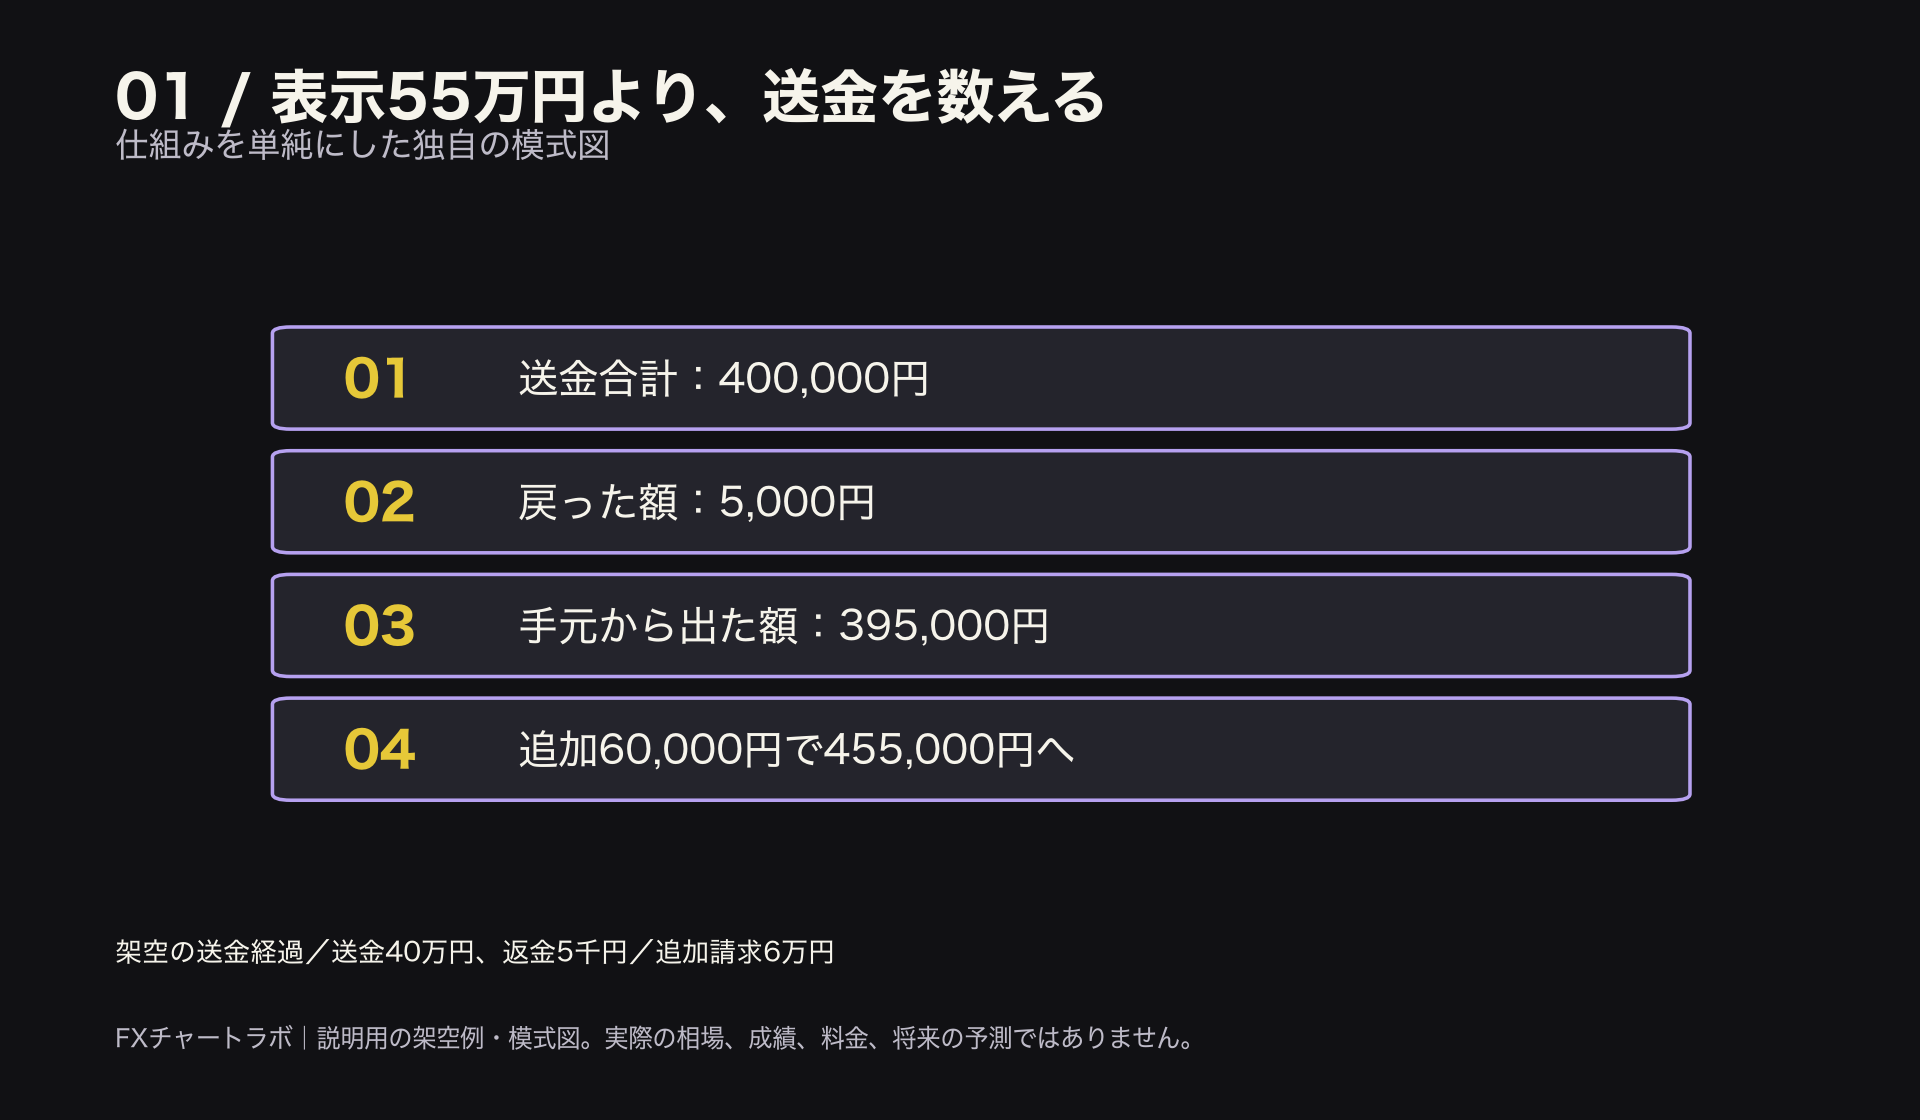
図1:架空の送金例。80,000円+320,000円−返金5,000円=395,000円が手元から出ています。画面表示550,000円は受取額ではありません。
さらに出金のために「先に税金6万円を送れ」と求められたとします。送ってしまえば差額は45万5,000円へ増えます。これは税法上の計算や正規業者の料金ではなく、不審な追加請求の例です。相手が税金と言っただけで、公的な納税義務や正しい振込先が確定するわけではありません。
「あと6万円で55万円が戻る」と見せられると、払わない方が損に感じるかもしれません。しかし、相手の約束が本当かはまだ分かりません。過去に送った額を取り戻したい気持ちと、今からさらに失う可能性を分けて考えます。
広告、グループ、個別連絡の順を見る
金融庁は、著名人を装うSNS広告から、メッセージアプリのグループへ誘い、投資を成功しているように演出する手口を注意しています。写真や名前は無断で使われる場合があり、広告に見えたことだけで本人の発信とは言えません。
グループでは先生や助手、ほかの参加者の役を犯人側が演じる場合があります。毎日出る利益報告、感謝のメッセージ、振込を済ませたという投稿が多くても、独立した他人の証言とは限りません。「みんながやっている」は登録や送金先の確認に置き換えられません。
個別のやり取りへ移ると、詳しい人へ相談させず、締切や限定枠で送金を急がせる場合があります。誰にも言わないよう求められたら、その要求自体を記録してください。一度画面を閉じ、外から調べる時間を確保します。
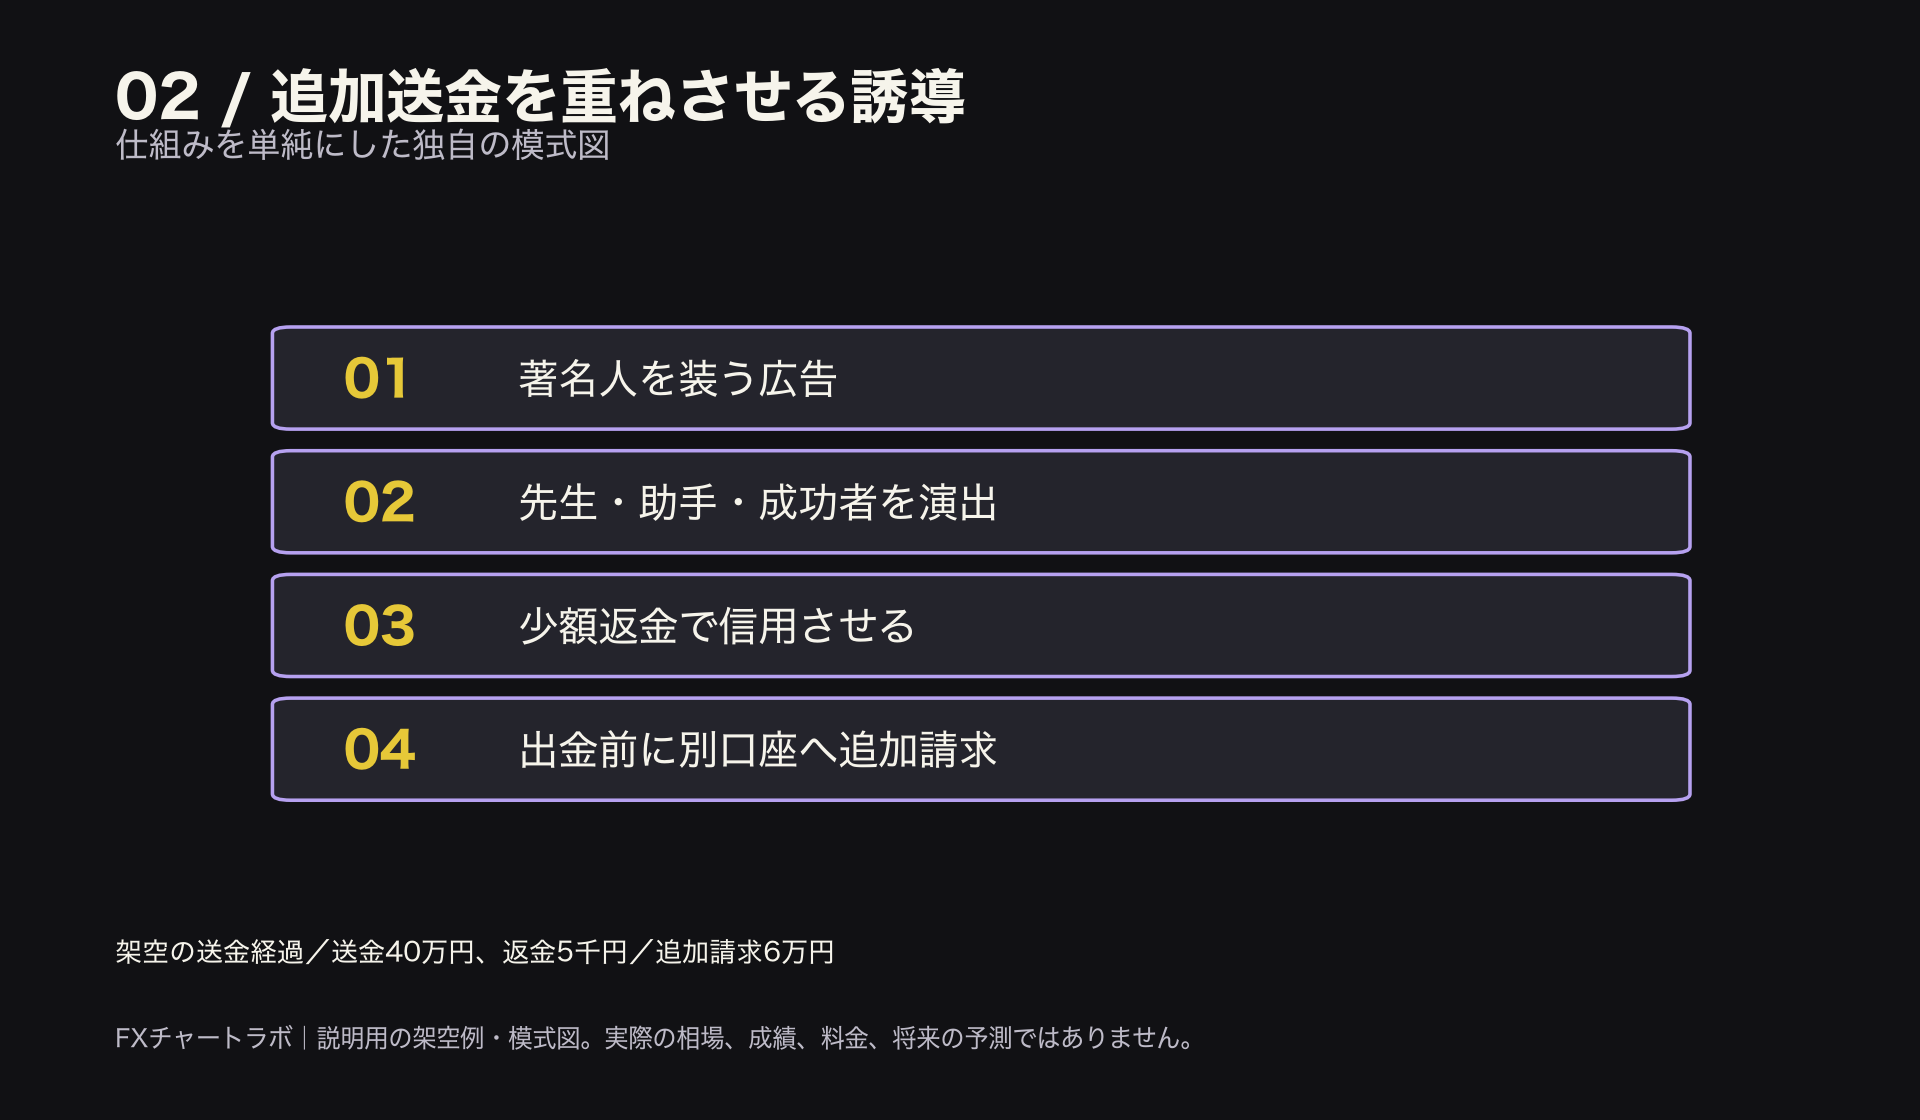
図2:公式の注意喚起を踏まえた一般的な誘導の模式図。特定事件の経過や被害回復の方法を保証する図ではありません。
登録確認は、相手のリンクの外で行う
金融商品取引業者等の登録は、金融庁の公式サイトを自分で開いて調べます。会社名と登録番号だけでなく、所在地、電話番号、公式サイトを照合します。実在業者の登録情報をコピーした偽サイトもあるため、登録番号の画像を送られただけで終わらせません。
日本の登録がない海外業者を紹介され、海外の許可証があるから同じ保護を受けられると言われても、簡単には同一視できません。どの制度の登録か、誰と契約するのかを確認します。登録がある通常の投資でも、損失や元本割れのリスクは残ります。
株やFXの投資資金を個人名義の口座へ送る指示には応じないでください。金融庁も、そのような振込先が使われる手口を示しています。会社名らしい口座名義でも、それだけで本物の取引先とは判断できません。正しい会社の公式窓口から確認します。
口座の秘密と、相談の記録を守る
相手に本人確認書類や認証コードを渡したり、遠隔操作で画面を触らせたりしないようにします。先生やアシスタントという肩書は、口座を操作する権限の証拠ではありません。自分で操作する場合も、指示された見知らぬアプリを安易に導入しません。
すでに送金した場合は、やり取りと振込履歴、URL、相手が名乗った名称を保存します。証拠を集めるために追加で支払う必要はありません。不安を感じた時点で、金融機関や警察、消費生活センターへ相談します。記録は正式な窓口へ伝え、不特定多数へ個人情報を公開しないでください。
相談しても、必ず返金されるとは限りません。また、被害を取り戻すという名目で前払いを求める別の勧誘にも注意が必要です。相談先を紹介した相手へさらに確認するのではなく、公的機関の公式サイトから窓口を調べます。
安心させる言葉も、確認できる事実へ戻す
「登録済み」「税金を代行」「特別なAI」といった説明が出ても、誰の登録で、何を代行し、どの契約に書かれているかを確かめます。難しい単語が並ぶことは、実際の取引の証明にはなりません。利益の計算を質問しても説明を避け、入金だけを求めるなら、止まる材料になります。
送金を止めた後に、相手から約束違反や違約金を主張される場合も考えられます。その主張だけで支払わず、記録を残して正式な相談先へ伝えます。相手の用意した専門家を名乗る人物だけへ相談すると、同じ説明の中から出られない場合があります。
お金が戻るか心配でも、家族や信頼できる人へ早く共有することで、次の送金を防ぐ助けになります。恥ずかしさから履歴を消さず、何が起きたかを時系列で残してください。
実際のケース:金融庁と警察庁が示す手口
金融庁のSNS等による投資勧誘への注意は、偽広告からの誘導、個人名義口座への送金、出金時の追加請求を示しています。警察庁のSNS型投資詐欺の解説にも、偽の利益表示や少額の返金を使う流れがあります。
これは公的機関が実際に注意している構造で、この記事が作った成功者の話ではありません。ただし、ここでの8万円などの金額はすべて架空です。実際の被害額を特定したものでも、一定額までは安全だという目安でもありません。
まとめ:利益の率より、お金の行き先を確かめる
偽の表示、少額の返金、グループの成功談だけでは、投資の実態は確認できません。公式の登録と連絡先、送金先を別に照合し、不審な追加請求には応じず相談します。取り返したい気持ちで送金を増やさないことが必要です。
次は、公式URLと相談窓口を控えよう
口座がある人は普段の公式サイトと安全なログイン方法、連絡先を確認します。これから探す人は登録・安全性の比較項目で、比較する条件を整理してください。利益を試すための送金は不要です。不審な誘いを受けているなら、申込みより相談を先にし、秘密情報をここやSNSへ送らないでください。