少ない元手で大きな利益を目指せるのが、FXのです。ただし、広がるのは利益だけではありません。1万円で25万円分の取引をすれば、価格が思った方向へ1%動くと利益は2,500円。逆へ1%動けば損失も2,500円です。まず、この表と裏を同じ大きさで見てみましょう。
「資金が少ないから、倍率を上げて早く増やしたい」。その気持ちを、実際の円の計算へ変えるのがこの記事の目的です。以下の数字は仕組みを知るための架空例で、売買にかかる費用と税金を含みません。特定の倍率を勧めるものでもありません。
レバレッジは「動かす金額÷自分のお金」
FXでは、取引のためのお金であるを口座に預けます。自分のお金が1万円、動かす金額が5万円なら5倍。動かす金額が25万円なら25倍です。倍率は、利益の当たりやすさを表す数字ではありません。
舞台の照明を明るくすると、主役も背景もよく見えるようになります。レバレッジも、値動きが口座のお金へ与える影響を大きくします。照明を強くしても、物語の結末は決まりません。倍率を上げても、次に上がるか下がるかを当てる力は増えないのです。
日本の個人向け店頭FXでは、取引金額の4%以上の証拠金が必要で、倍率に直すと25倍以下です。これは法令に基づく上限であり、安心して使える目安ではありません。取引所FXの基準や法人の条件とは分けて考えます。金融庁の説明
1%の値動きを、円に直して比べる
手元の1万円を基準に、同じ1%の変化を比べます。取引金額が1万円なら損益は100円、5万円なら500円、25万円なら2,500円です。上がると利益になる買い取引を想定しており、下がった場合は、同じ金額が損失になります。
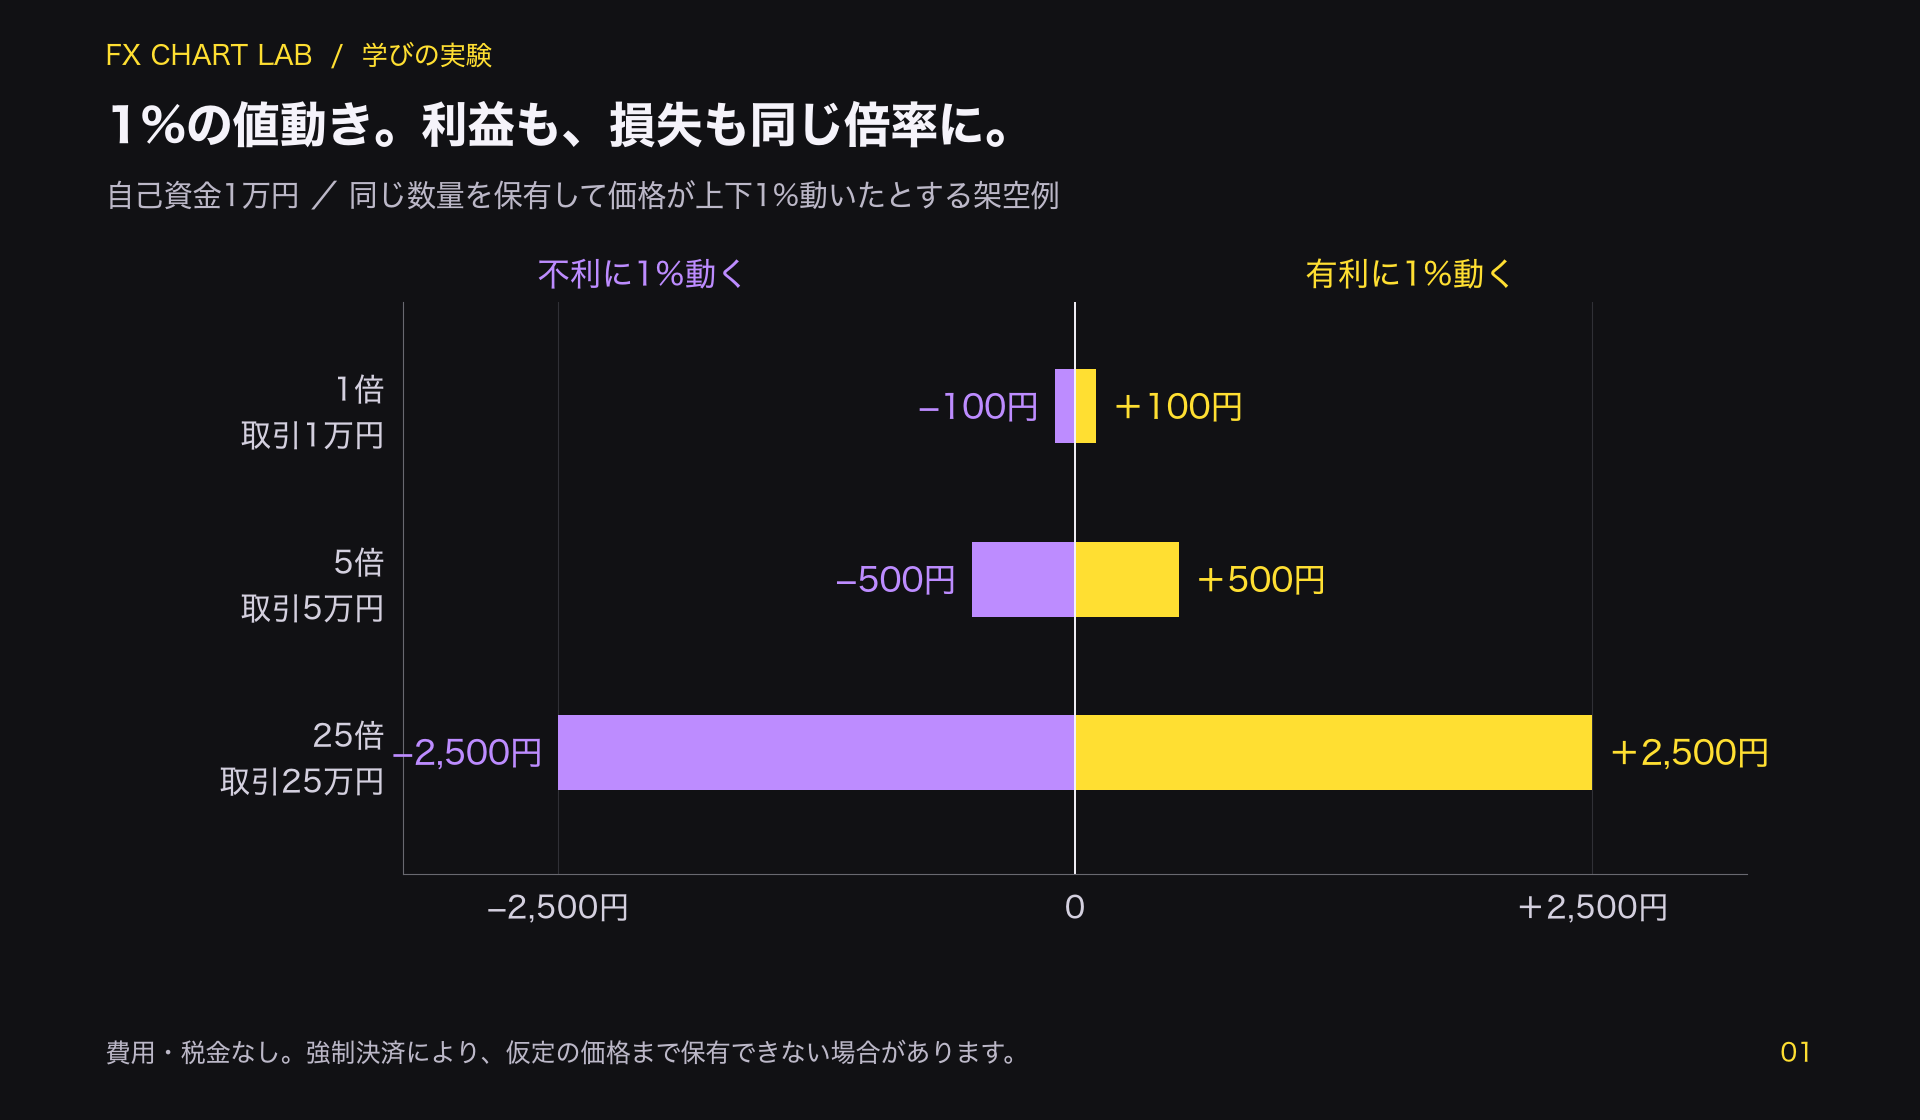
図1:架空の比較。価格の変化率はすべて同じ1%。黄色の利益と紫の損失は同じ長さになり、25倍では自己資金の25%に当たります。費用・税金は含みません。
通貨の数量に直しても同じです。説明用に1ドル100円、2,500ドルを買うと置けば、取引金額は25万円。1ドルが101円になったところで売れば、1円×2,500ドル=2,500円の利益です。99円で売れば2,500円の損失。この100円は現在の為替相場ではなく、計算を追いやすくするための仮定です。
式は「取引金額×価格の変化率」です。25万円×0.01=2,500円。預けた1万円に対しては25%ですが、相場そのものが25%動いたわけではありません。利益の割合を見るときは、何を分母にした数字なのかが大切です。
「1%しか動いていないから、小さな変化だ」と考えると、口座の動きとの違いに驚きます。反対に、大きな利益の画面を見たときも、最初の資金、取引金額、損失が出た回、集計した期間が分からなければ、同じようにできるとは判断できません。
上限いっぱいの取引をする場合、預けたお金に余裕がほとんどありません。価格が少し不利に動いただけでも、必要な証拠金を維持する条件に触れることがあります。最初の2,500円は「その価格まで同じ数量を持てた場合」の算数です。現実に1万円だけで25万円の取引を続けられる、という約束ではありません。
元手が半分になったら、戻す難しさも変わる
25万円分の取引で、価格が不利な方向へ2%動いたと仮定すると、計算上の損失は5,000円です。1万円だったお金は5,000円へ半減します。ただし、実際にはその前に業者の強制決済が働く場合があり、このとおり保有し続けられるとは限りません。
半分になった資金を元の1万円へ戻すには、残った5,000円を100%増やす必要があります。50%の損を50%の利益で取り戻せるわけではありません。「早く元に戻したい」と取引金額を増やす前に、必要な増加率まで書くと、判断を落ち着かせやすくなります。
また、値動きが有利だった後に同じ割合だけ不利へ動いても、資金が同じ場所へ戻るとは限りません。割合を掛ける相手の金額が変わるからです。大きく増えた日の数字だけでなく、途中でどこまで減ったかも一緒に見ると、取引の姿がつかめます。
「何倍まで」より「何円まで」を先に決める
別の架空例として、自分のお金が10万円、1回の損失の予定を1,000円、想定する不利な値動きを0.5%と置きます。この条件なら、取引金額の計算は1,000円÷0.005=20万円。実際の倍率は20万円÷10万円=2倍です。
同じ20万円の取引でも、預けたお金が2万円なら10倍、10万円なら2倍です。預けるお金だけを増やしても、同じ値動きによる損益の円額は変わりません。損益を直接変えるのは取引金額だと分かると、「倍率」という言葉を整理できます。
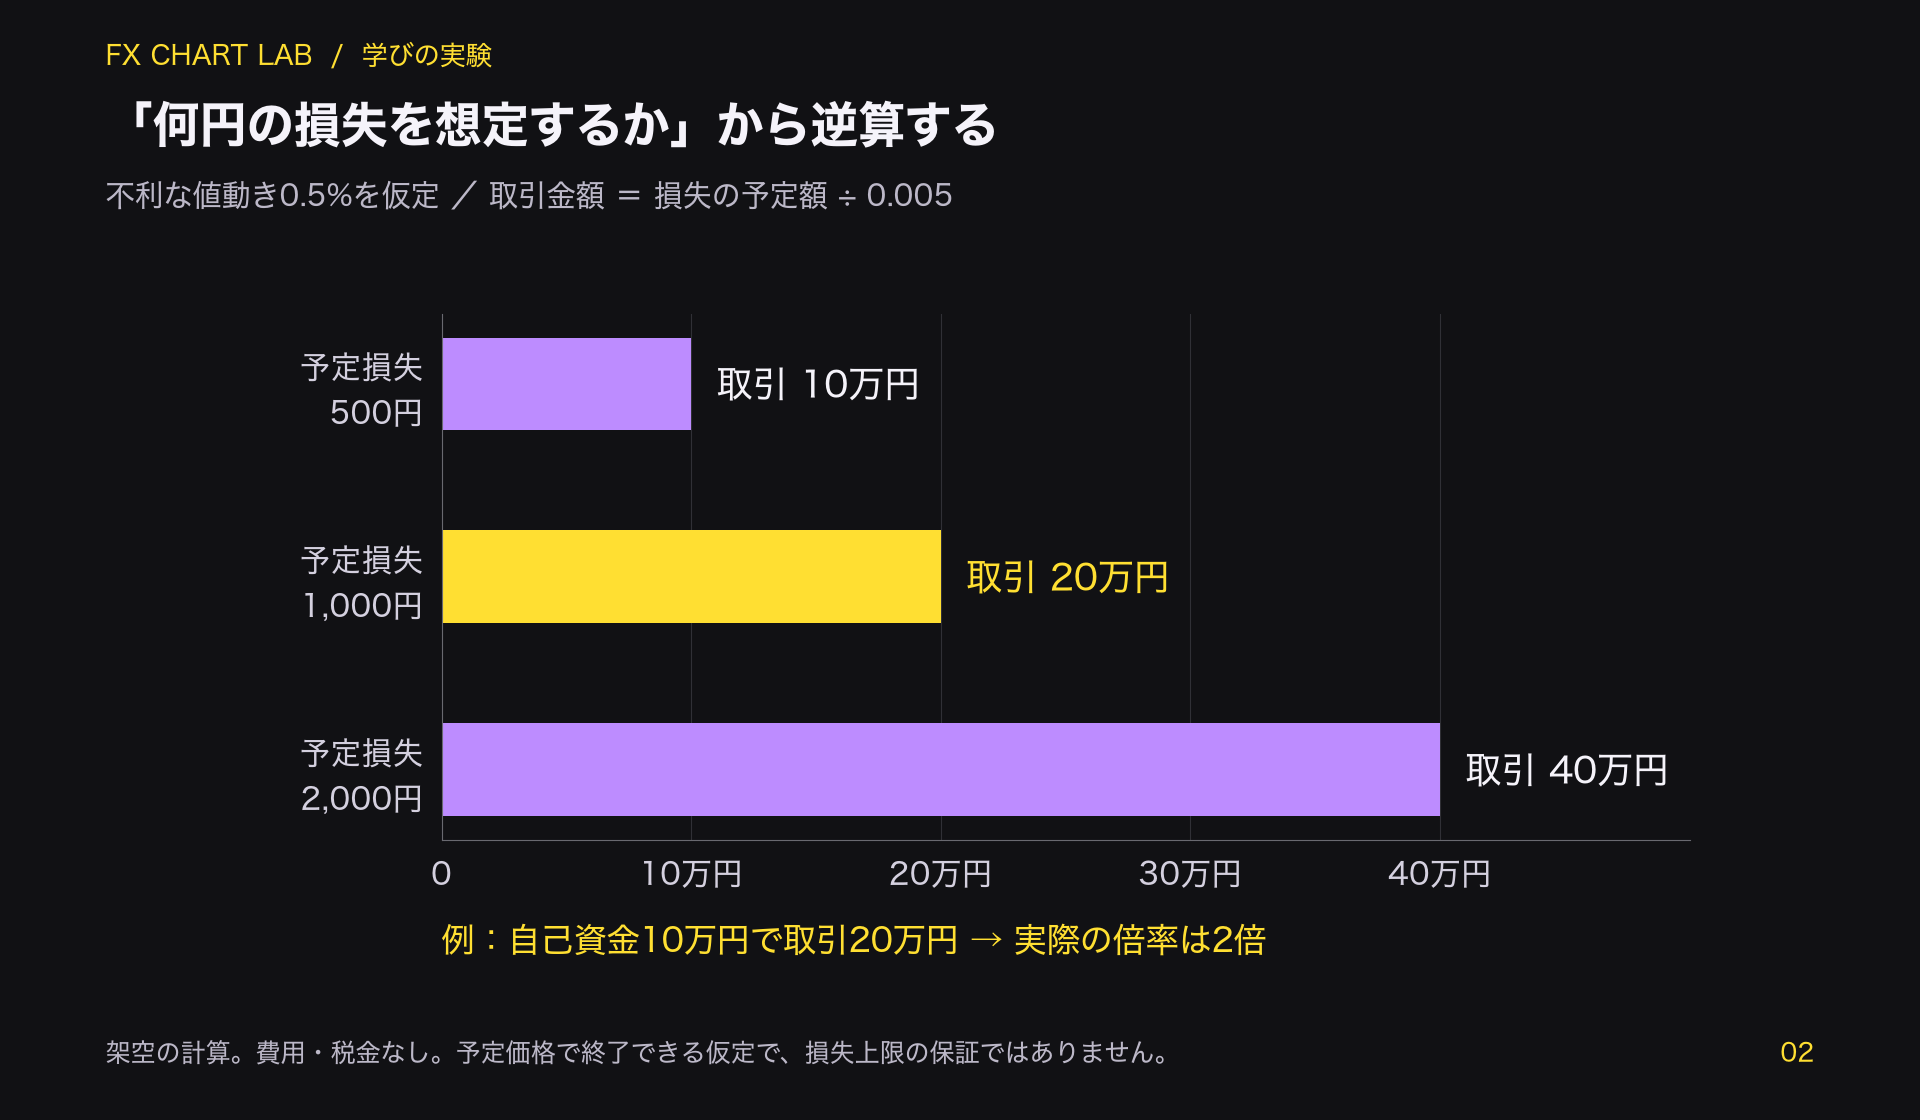
図2:架空の逆算。損失の予定額÷0.5%で取引金額を求めます。予定どおりの価格で終了できるとした計算で、損失の上限を保証する図ではありません。
取引を終える注文を用意しても、必ず予定の価格で終わるとは限りません。売買価格の差であるや、注文時と成立時の価格がずれるもあります。計算はまず費用なしで理解し、次に使う口座の条件を加えてください。
実際のケース:スイスの政策変更で前提が動いた
2015年1月15日、スイス国立銀行は、1ユーロ=1.20スイスフランの下限を維持する政策をやめました。当日の公式発表で確認できる出来事です。国の政策が続くという見方も、将来まで固定された約束ではありません。スイス国立銀行の発表
同銀行の2015年3月の報告は、発表直後にスイスフランが各通貨に対して急上昇したと説明しています。ここでは、この動きを使って特定の人の利益や損失を推測しません。学びたいのは、相場の前提が変わると、普段の値動きだけを使った計算が足りなくなることです。当時の公式報告
業者が損失の拡大を防ぐために取引を強制終了する仕組みが、です。金融庁は、急変時にはこの仕組みが働いても、預けた証拠金を超える損失が生じる場合があると説明しています。安全装置があることと、失う金額が必ず限定されることは別々に確認しましょう。金融庁のロスカット説明
利益目標から、続けるための計画へ
「1万円を増やしたい」と思ったら、増えたお金の使い道だけでなく、減った後の行動も決めてみます。例えば、損失が出たらその場で取り戻そうとせず、取引数量と理由を見直す。追加で生活費を入れない。こうした自分の決まりは、倍率の選択とは別に準備できます。
記録するのは、うまくいった取引だけではありません。終了を迷った場面、予想と違って動いた場面、予定より高くついた費用も一行ずつ残します。円の計算と自分の行動がそろうと、次に同じ金額を動かしてよいかを、気分以外の材料で考えやすくなります。
まとめ:増える速さを、減る速さとセットで見る
レバレッジの魅力は、同じ元手で取引金額を大きくできる点です。その分、同じ値動きによる損失も大きくなります。最初に「欲しい利益」、次に同じ条件の「損失」、最後に「続けられる資金」を並べれば、倍率だけでは見えない全体が分かります。
次は、自分の数字で一枚の表を作る
自己資金、取引金額、有利・不利に1%動いた場合の損益を、紙や表計算へ書いてみましょう。お金を使わないで、注文と終了の操作も確認できます。口座を選ぶ前には、比較ページで最小取引単位、費用、ロスカットの条件を調べ、自分の計算が成り立つか確かめてください。