**勝率が高くても、1回の損失が大きければ合計は減ります。利益の回数、1回の金額、費用、取引量をそろえて考えることが必要です。**この記事では架空の10取引を集計し、利益機会と損失の条件を同じ表へ置きます。
「10回のうち7回勝った」と聞くと、かなり増えたように感じるかもしれません。しかし7回が小さな利益、3回が大きな損失なら結果は逆になります。試合の勝敗の数だけで得点の合計を当てられないのと同じです。取引の数とお金の量を分けて見ます。
リターンとリスクを先に整理する
リターンは投資から得た収益や損失です。リスクは一般にリターンのぶれを指します。平均として増えそうな数字があっても、毎回同じ結果になるとは限りません。価格が飛ぶ、売買できない、費用が変わるなどで、想定から大きく離れることもあります。
証拠金に対する利益率と、通貨の取引金額に対する値動きの率も別です。預けた10万円で30万円分を取引するなら、通貨の1%の変化は3,000円相当。元手10万円に対しては3%の変化です。何を分母にした率かを確認します。
7勝しても減る、架空の10取引
例Aは元手10万円、1か月に10取引を行った仮定です。1回の利益が1,000円で7勝、1回の損失が3,000円で3敗。費用を入れる前に、利益7,000円と損失9,000円で、合計は2,000円のマイナスです。
1取引当たりの別途費用を100円、10回で1,000円とすれば、合計は3,000円の損失になります。利益・損失の数字は費用前であり、スプレッドを別に加える場合は重複がないようにする前提です。税金と保有中の受払は除きます。
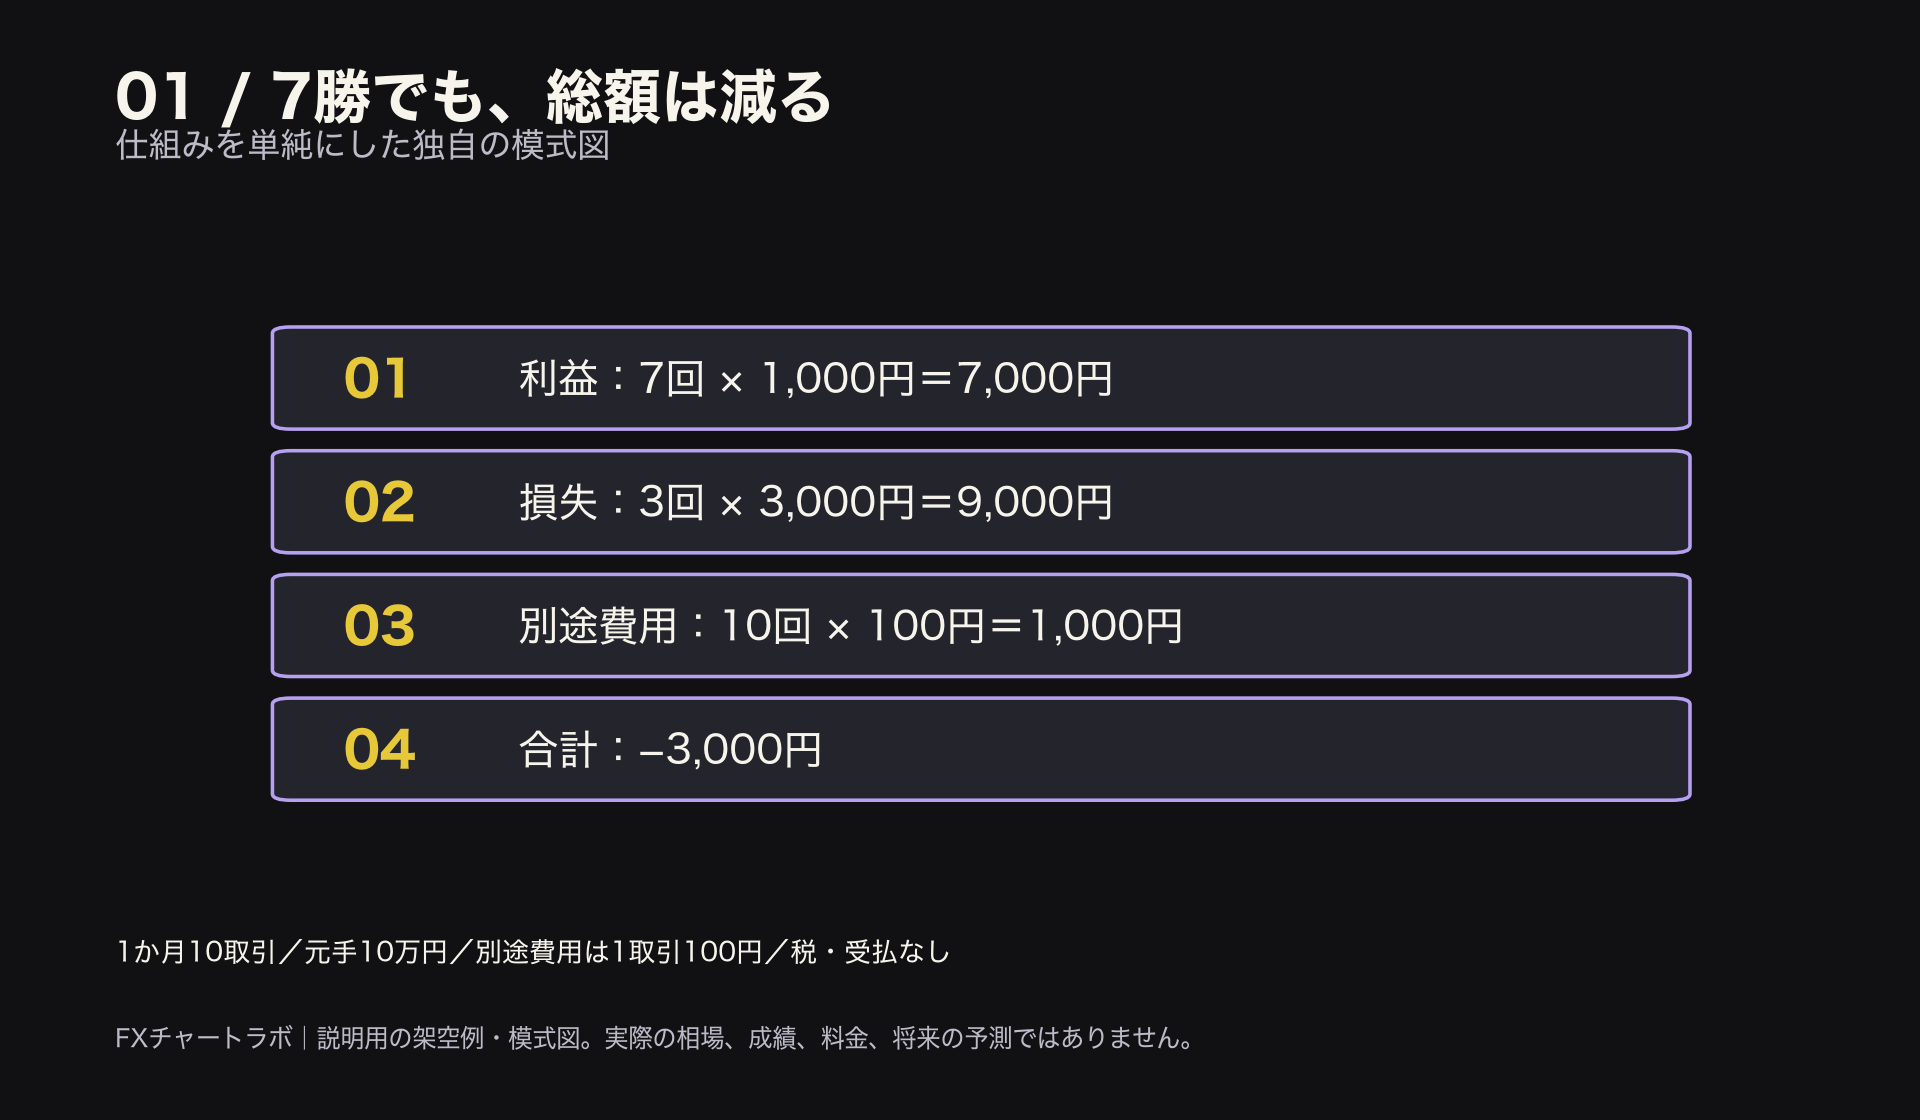
図1:元手10万円・1か月10取引の架空例A。7勝×1,000円−3敗×3,000円−費用1,000円=−3,000円。勝率70%でも減っています。
次に例Bは、同じ元手と期間、回数で、4勝が1回3,000円、6敗が1回1,000円とします。利益12,000円から損失6,000円と費用1,000円を引くと5,000円のプラスです。勝率40%でも、ここで決めた結果なら増えます。
これは勝率40%の方法を探せばよいという意味ではありません。1回3,000円の利益を実際に得られるか、1,000円の損失で終えられるかが未確認だからです。後から決めた都合のよい数字は、将来の能力の証明にはなりません。
損益比は、計画と結果を分ける
狙う利益3,000円と予定する損失1,000円なら、予定の比は3対1です。しかし指値が届かず利益が小さくなったり、逆指値がずれて損失が大きくなったりします。計画に書いた比と、取引履歴で実際に起きた平均の比は別に記録します。
損切りを狭く置けば、損失1回の額は小さくできる可能性があります。その一方で、短い揺れで何度も終了するかもしれません。利益側を遠くすれば1回の額は大きくなり得ても、届く回数は減る可能性があります。比率だけを大きくすれば全体が改善するとは限りません。
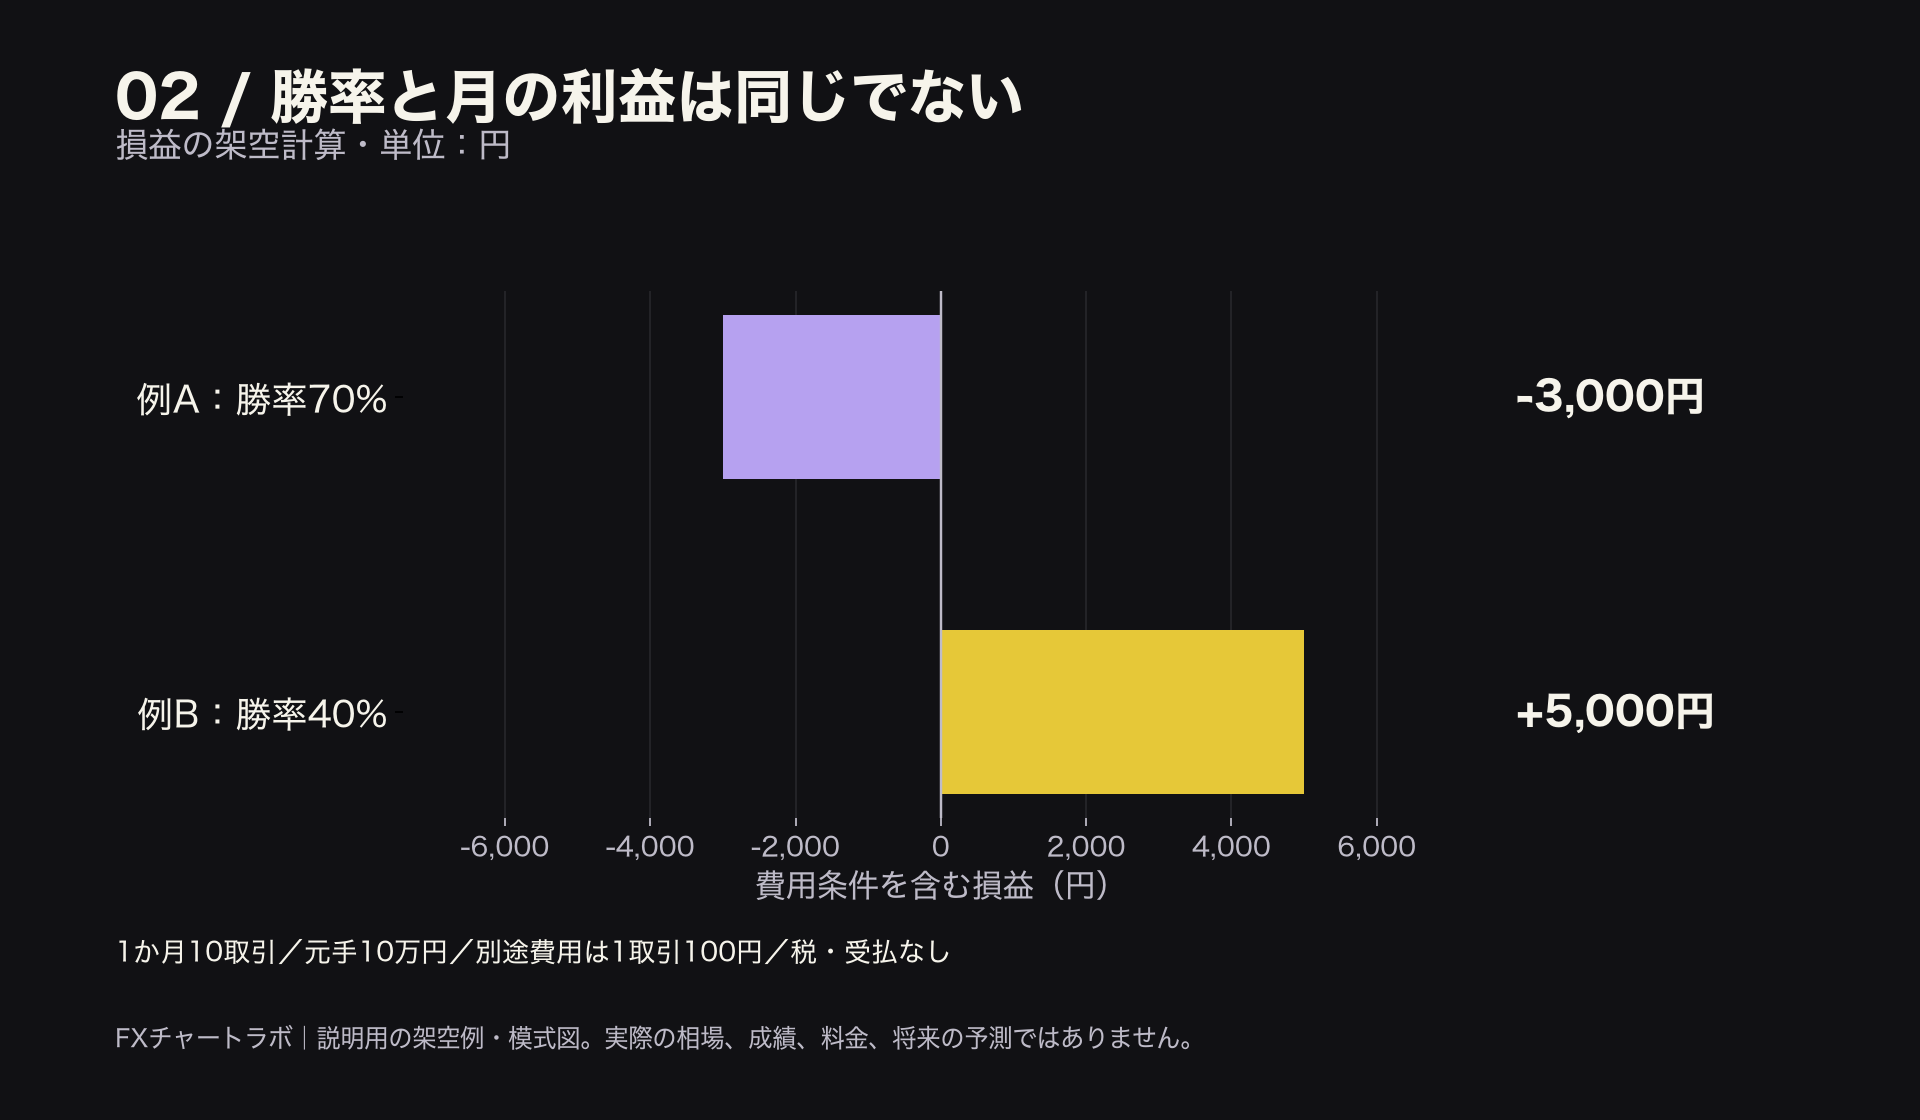
図2:同条件の架空例AとBの月間合計。Aは勝率70%で−3,000円、Bは40%で+5,000円。将来の期待利益・成功率ではありません。
取引量を増やすと、悪い月も拡大する
例Bがプラスだったからと、取引の数量を3倍にしたとします。値幅が同じなら利益と損失は3倍です。しかし、それまで観察していなかった急変があれば、予定の3倍を超える負担になる可能性があります。費用も数量で変わることがあり、一定とは限りません。
同じ型が続く保証もありません。10取引だけでは、違う相場でどうなるかは分かりません。過去に良かった条件へ後から細かく合わせるほど、将来も使えるかを別のデータや期間で確かめる必要が生じます。表を作れたことと、利益を得る力は区別します。
連続する損失も考えます。1回1,000円を予定していても、10回連続で同じ損失なら費用前で1万円減ります。元手10万円なら10%です。価格ずれでさらに増える場合もあります。「平均では増える」だけで、途中の減少に耐えられるとは言えません。
減った元手に、同じ率を掛けても戻らない
10万円が20%下がれば8万円です。次に20%上がっても9万6,000円で、元の10万円へ届きません。戻すには8万円から2万円、25%の上昇が必要です。ここでは費用と税金を除いています。損失を取り戻すために数量を急増させると、残ったお金まで大きく減る危険があります。
取引を止める条件を用意するのは、利益をあきらめるためではありません。予測が外れる日がある前提で、生活を維持するためです。1回の数量、合計で抱える取引、支出の予定を含め、続けられない金額になっていないか確認します。
相場を変えて、記録の意味を確かめる
同じ1か月でも、価格が一方向へ進む時期と、細かく行き来する時期では、同じ注文の結果が変わる可能性があります。1つの月の勝率を取り出し、いつでも使える性質だと決めません。取引時間、商品、数量、費用の条件を残せば、別の記録と比べるときの違いが分かります。
実際に売買を続けなければ検証できない、というわけではありません。過去データやデモで観察する方法もあります。ただし過去の価格で、いつでも見えた最高値や最安値で成立させる計算は現実と違います。その時点で知ることのできた情報と、注文の成立条件を分けて考えます。
また、複数の取引を同時に持てば、1回の予定損失だけでは全体を測れません。同じ方向に動きやすい取引が3つあれば、まとめて損失が出る場合があります。別の名前の通貨ペアを持っていても、全体でどの通貨へ偏るかを確かめます。
損失の上限を計画しただけでは、最大損失を証明したことにはなりません。過去の一番悪い日を超える動きも起こり得ます。確認できるのは設定と履歴であり、将来の下限まで固定できるわけではないと区別します。
実際のケース:GPIFのリスク説明を読む
GPIFの公式教材は、リターンが変動し、将来が確定していないことを説明しています。金融庁の資産形成の基本では、家計と目的に合う資産形成や分散の考え方を確認できます。
これは機関がこの記事の勝率や損益比を推奨するという意味ではありません。実在の教材から、平均だけではなく変動を見る姿勢を学ぶ例です。機関投資家と個人の元手や期間は違うため、配分をまねて同じ結果を得られると考えません。
FXで証拠金を置く場合には、金融庁のFXの注意事項も読みます。数量が増えると損益が大きくなり、ロスカットが損失上限の保証ではないことを、勝率の計算とは別に確認してください。
まとめ:回数・金額・費用・ぶれを一組にする
勝率だけで利益は分かりません。勝つ額と負ける額、回数、費用を合計し、計画どおり成立しない場合も考えます。架空の算数や過去の記録から、将来の利益を確定できないことが、取引量を決める前提です。
次は、デモの記録を円額で集計しよう
口座やデモがある人は、各取引の費用後の損益を記録し、勝った回数だけでなく負けた合計を見ます。これから選ぶ人は取引履歴・集計機能の比較へ進みます。自分の実績がなければ、この記事の仮の10回を表計算で確かめるだけで十分です。生活費を元手にせず、少ない記録だけで数量を増やさないようにしましょう。