**上場株の売却益と、対象となる国内FXの決済益は、税金の区分が別です。株で利益、FXで損失があっても、何でも引き算して申告できるわけではありません。**この記事は2026年分を考える入口として、国税庁の現行説明から記録の分け方を整理します。
「年間でいくら増えたか」は資産全体を見るために役立ちます。しかし税金では、商品、取引先、口座、所得の種類を先に確認します。違う競技の得点を1つの採点表へ入れられないように、同じ利益という言葉でも集計する箱が違います。
まず、入金と所得を区別する
取引用の口座へ30万円を送っても、その30万円全部が利益になるわけではありません。反対に、口座から銀行へ出金していないだけで利益がないとも言えません。売買を終えた損益や費用を、取引報告書などで確認します。
架空の上場株の例で、取得代金30万円、売却代金36万円、売買に必要な費用が合計2,000円なら、差し引きの利益は58,000円です。ここでは取得費と費用がそのまま使える仮定です。配当など別の所得は含めません。
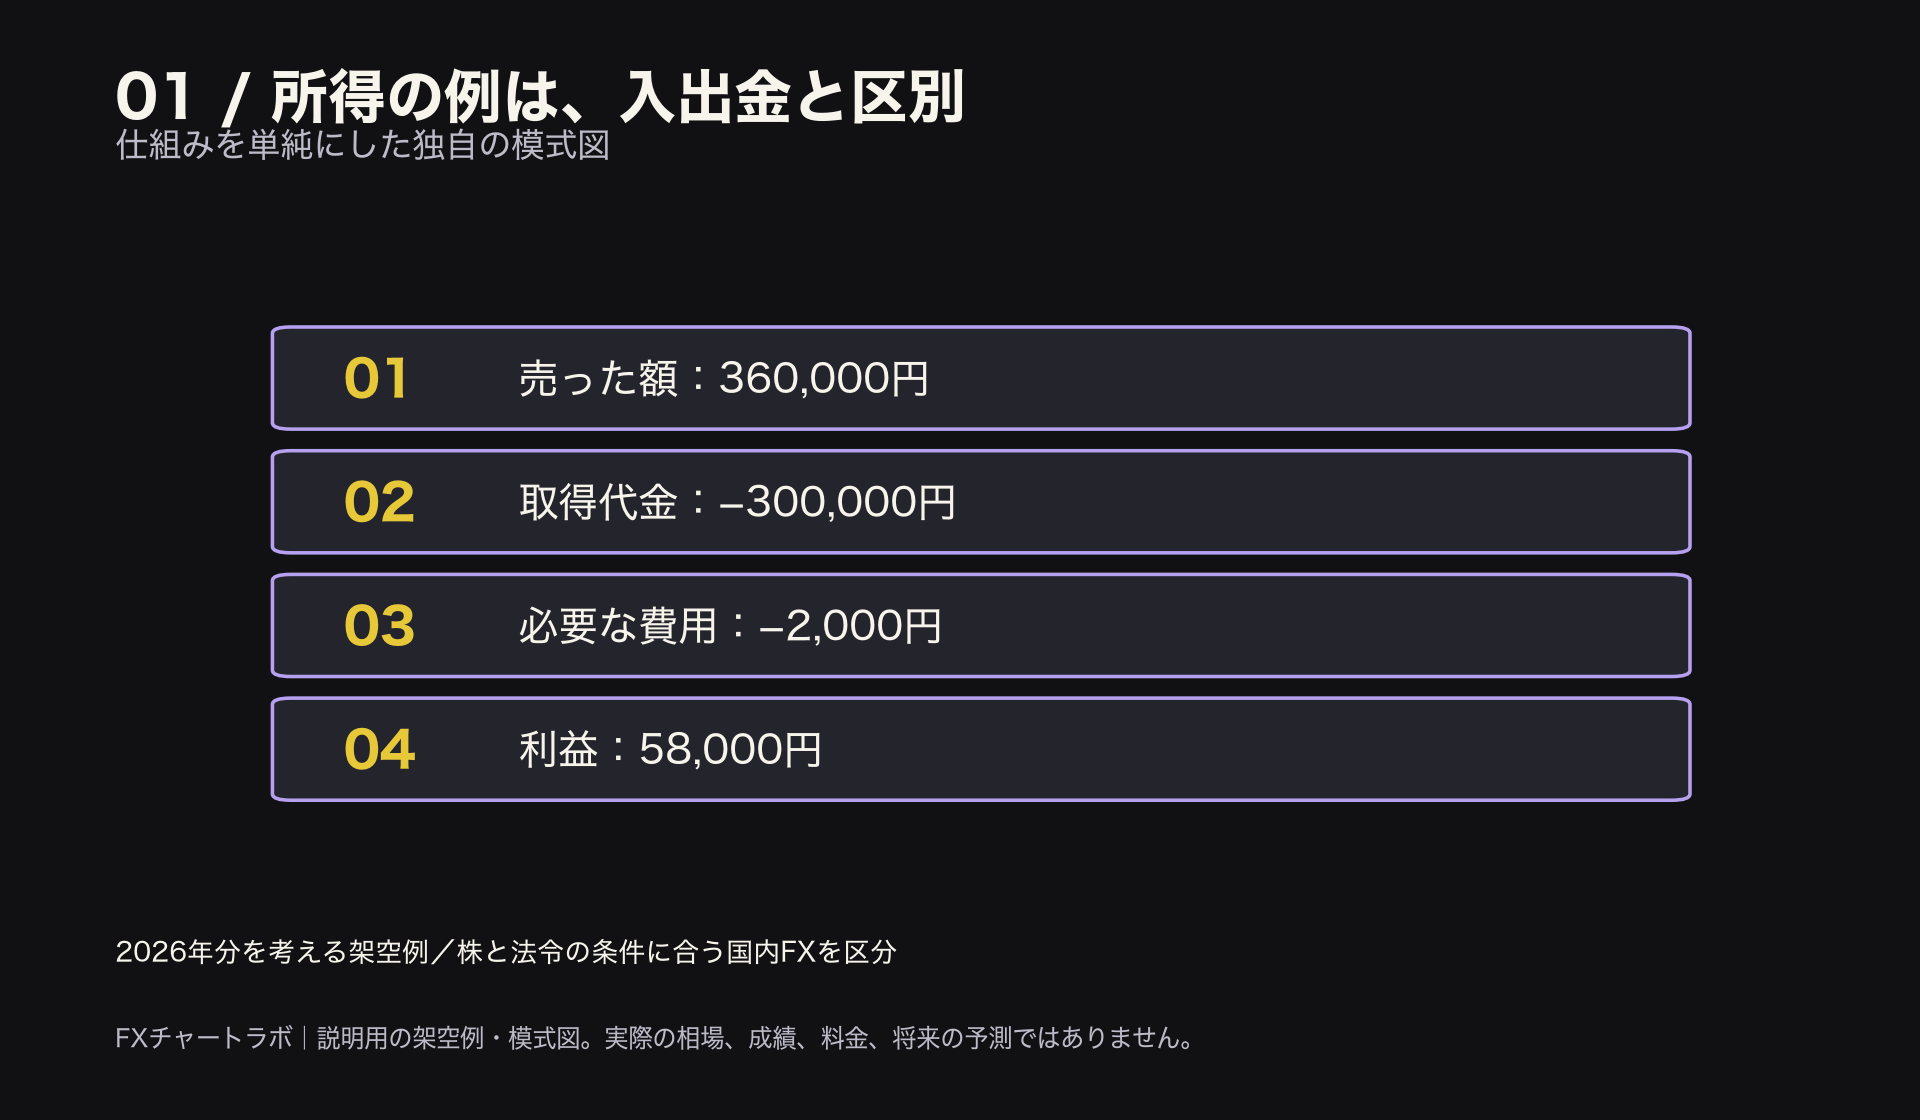
図1:課税口座での架空の株式売却。売却360,000円−取得300,000円−費用2,000円=58,000円。単なる入出金額ではありません。
実際の取得費は、複数回の買付けや移管などで単純ではない場合があります。費用として認められるかも、目的や内容で判断が必要です。「投資のために買った」と思う物を、何でも全額引けるとは考えません。領収書と取引記録を残し、迷う場合は正式な相談先で確認します。
同じ分離課税でも、株とFXは別の箱
国税庁は、上場株式等の譲渡による所得を「上場株式等に係る譲渡所得等」として説明しています。株を売ったときの区分です。一方、法令の条件に合うFXの差金等決済による損益は「先物取引に係る雑所得等」です。
FXでは、取引所の市場デリバティブ取引、または第一種金融商品取引業者や登録金融機関を相手とする所定の店頭デリバティブ取引に該当するかが関わります。「国内」という通称だけで判断せず、誰とどの商品を取引したかを確認します。
これらは他の所得から分けて計算するの対象ですが、株とFXを自由に合算する意味ではありません。該当しないFXは一般に雑所得の総合課税となる場合があるため、海外のサービスなどへ同じ説明を広げないでください。
2026年分の税率は、前提と一緒に読む
今回の対象となる一般的な課税の例では、所得税15%、復興特別所得税0.315%、住民税5%を合わせ20.315%です。2026年分に限って説明しており、将来の年分や、ほかの商品で同じとは限りません。国税庁の資料の基準日と、対象となる年を確認します。
仮に、ほかの調整がなく、課税対象の利益10万円へ20.315%を掛けるだけなら税額相当は20,315円、差し引き79,685円です。これは仕組みをつかむ概算で、申告書の端数処理や個別の控除等まで再現した本人の確定税額ではありません。
税引前で月1万円を狙う場合と、税金の支払後に月1万円を残したい場合では、必要な利益が違います。ただし、そのために取引量を増やせば、逆方向の損失も増えます。税額を見込むことと、利益が実現することを混ぜないようにします。
株の12万円とFXのマイナス5万円の例
同じ年に、課税口座の上場株の売却益12万円と、対象FXの損失5万円があったとします。単に7万円へまとめて、株の課税対象とすることはできません。区分ごとに計算するのが出発点です。
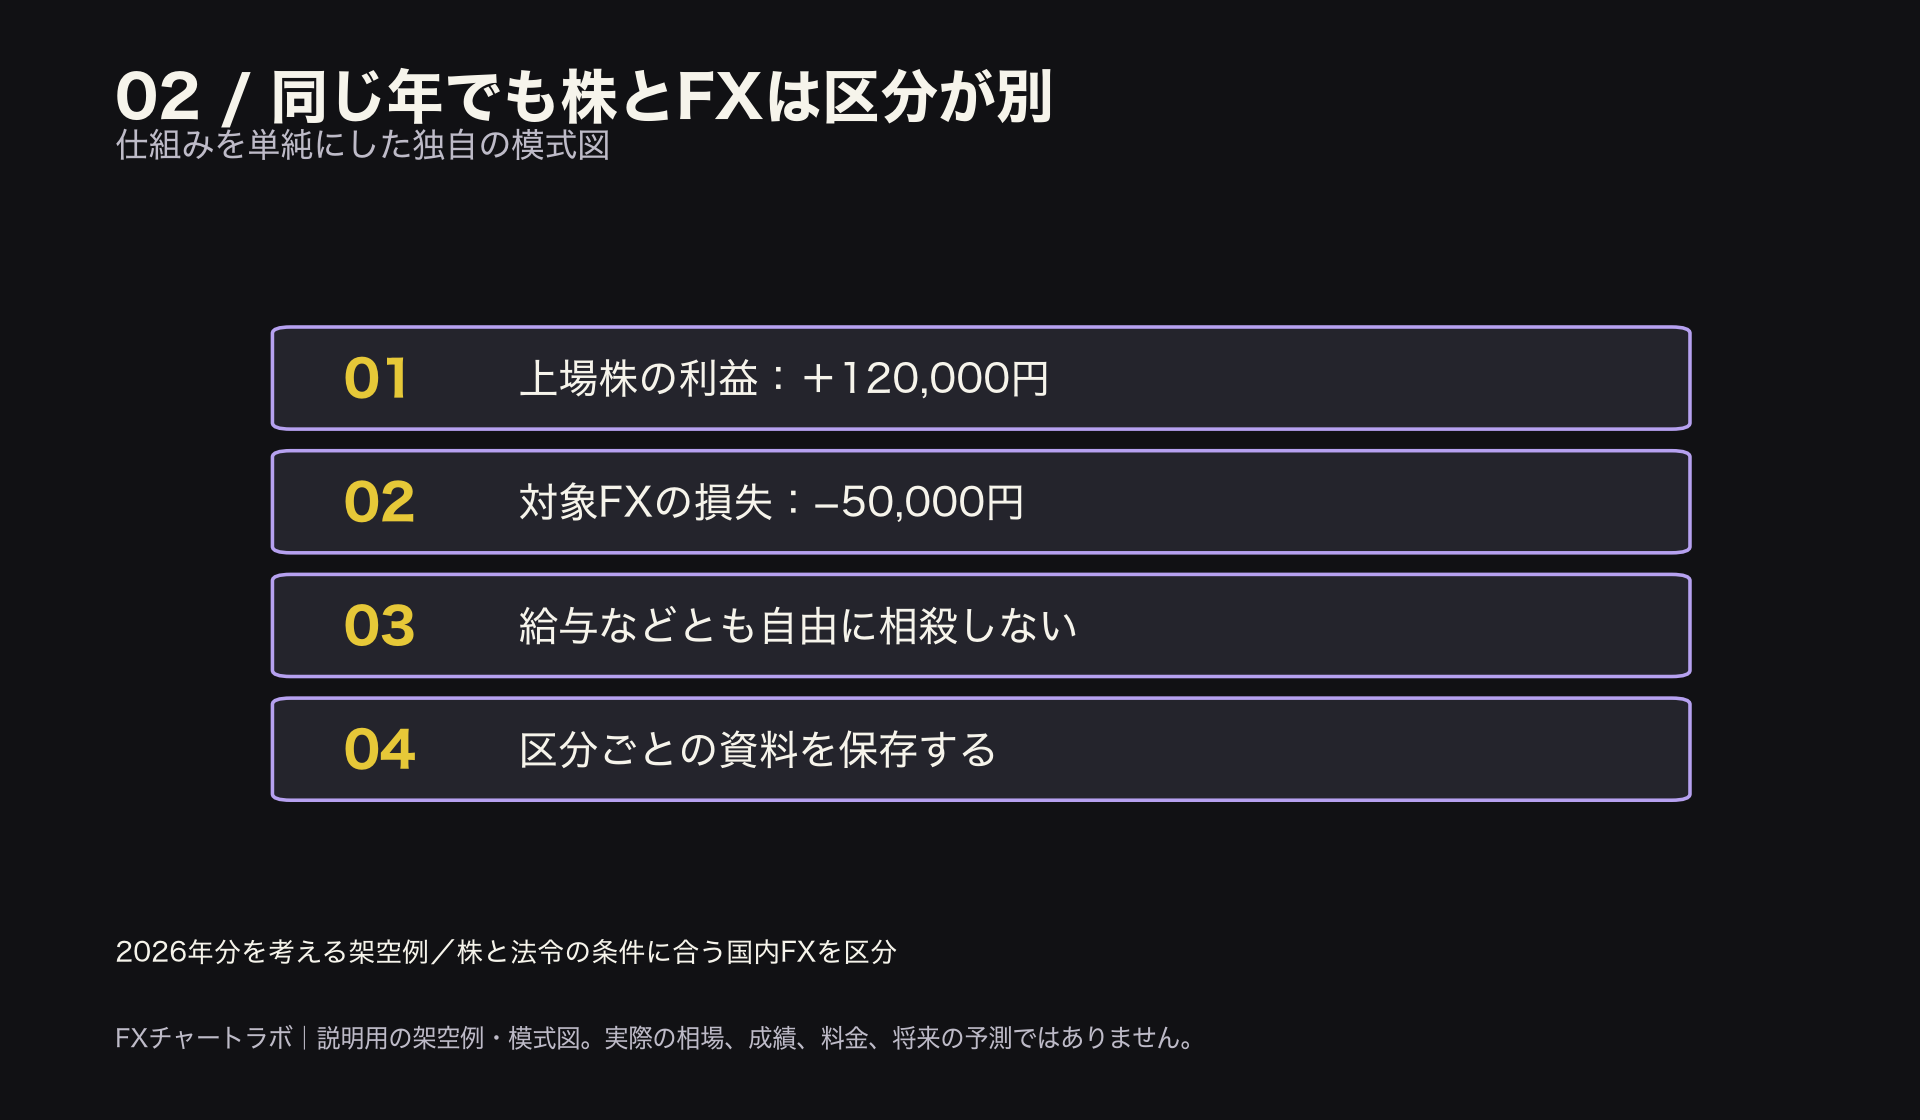
図2:1年間の架空の損益。上場株+120,000円と対象FX−50,000円を別区分で記録。自由に+70,000円へ一体化する図ではありません。
対象FXの損失は、ほかの「先物取引に係る雑所得等」と通算できますが、給与や上場株の売却益などとは相殺できません。通算しても残る損失には、一定要件で翌年以後3年内へ繰り越す制度があります。申告や書類の条件を満たす必要があり、損をしただけで自動適用とは限りません。
上場株の損失にも、通算する相手や申告方式などの条件があります。一般株式等との区別も必要です。損失を一括して「投資の赤字」と書くだけでは足りないため、年末になってから思い出すのではなく、会社ごとの年間書類を集めます。
NISAはFXを非課税にする口座ではない
は、制度の対象となる上場株式や一定の投資信託などの利益を非課税にする仕組みです。FXは対象外です。また、NISA内で生じた損失は、課税口座の利益との損益通算や、翌年への繰越控除ができません。
NISAで買ったから価格が下がらないわけでもありません。税の扱いと投資の値動きは別です。上場株の配当を非課税で受けるための受取方法など、条件もあります。売却益だけの説明を、配当まで無条件に同じ扱いとして広げないことが必要です。
証券会社の特定口座も別の制度です。「源泉徴収あり」で申告不要を選べる所得がある場合でも、FXの所得まで自動で同じ口座へ合算されるわけではありません。源泉徴収の有無と、実際にどの商品をどの口座で取引したかを確認します。
給与所得者の20万円という言葉の限界
一定の給与所得者には、給与・退職以外の所得が20万円以下なら、所得税の確定申告が不要となる場合があります。給与の収入額、受取先、源泉徴収などの条件があり、誰でも使える非課税枠ではありません。
さらに医療費控除などで確定申告をするなら、その少額所得も含める必要があります。所得税で申告不要でも住民税の申告が必要となる場合があるため、居住する自治体の案内を別に確認します。「20万円以下だから記録しない」は避けてください。
年の途中で証券会社を変えた人や、複数のFX会社を使った人は、それぞれの報告書を集めます。1社の画面に出た税額相当や損益だけで、年間全体が処理されたと判断しないようにします。外貨建ての取引や特殊な商品では換算や区分も関わるため、ここでの円建て株の例へ無理に合わせません。
記録があれば、相談時にも「どの商品を、どこで、何年に取引したか」を伝えやすくなります。税率を暗記するより、資料へ戻れる状態を作ることが最初の準備です。
実際のケース:国税庁の4資料を使い分ける
No.1463で株の区分、No.1521で対象FXの区分と損失、No.1535でNISA、No.1900で給与所得者の申告条件を確認できます。
これは現実の制度の読み分けです。読者の年分や家族、ほかの所得まで判定するものではありません。自分の書類と照合し、判断が難しければ税務署や税理士へ確認します。本人確認情報や税務書類の原本を、SNSやこのサイトへ送る必要はありません。
まとめ:税率の前に、年分・商品・区分を確かめる
株と対象FXは別に記録し、損失を何でも相殺しません。NISAも申告不要の例外も条件つきです。税金を含めた手取りを考えつつ、先にその年の報告書と最新の公式説明をそろえることが大切です。
次は、口座別の年間書類を探そう
口座がある人は、年分、商品、口座種類、実現した損益、必要な費用を分けてメモします。未決済損益やスワップの計上時期も会社の資料で確認し、表示残高から推測しません。これから選ぶ人は記録・口座区分の比較へ進みます。申告は本人の条件によるため、この記事の架空額をそのまま入力せず正式な資料と相談先で確かめてください。