**は物価の変化を測る数字で、3%なら買い、4%なら売りという判定表ではありません。**同じ物価上昇でも、生活への影響、金利への期待、相場の反応は分けて考えます。まずは、お金で買える量と、指数の作り方を計算で確かめましょう。
資金が減らなくても、買える量は減る
CPIは消費者物価指数です。米国ではBLSが、住まい、食事、交通、医療などの価格をまとめて公表します。特定の会社の株価でも、国の利益率でもありません。消費者が買うものの値段の変化を測る道具です。
架空の例で、貯金300万円が増えず、買う物の値段が全体として3%上がったとします。前年と同じ買う力で考えると、300万円を1.03で割り、約291万2621円相当です。口座から現金が約8万7千円引かれたのではなく、同じお金で買える量が小さくなったという計算です。
実際の家計は買う品物が違い、物価上昇も一様ではありません。この例を自分の支出の正確な損失額だと思わないこと。利息や収入、税金の変化も入れていない、買う力だけの単純な比較です。
上昇率が低くなれば、生活費は元に戻る?
架空の価格指数が120から123.6へ上がると3%増です。次に2%上がれば126.072です。率は3から2へ下がりましたが、指数の水準は高くなっています。値上がりがゆっくりになったことと、値下がりは違います。
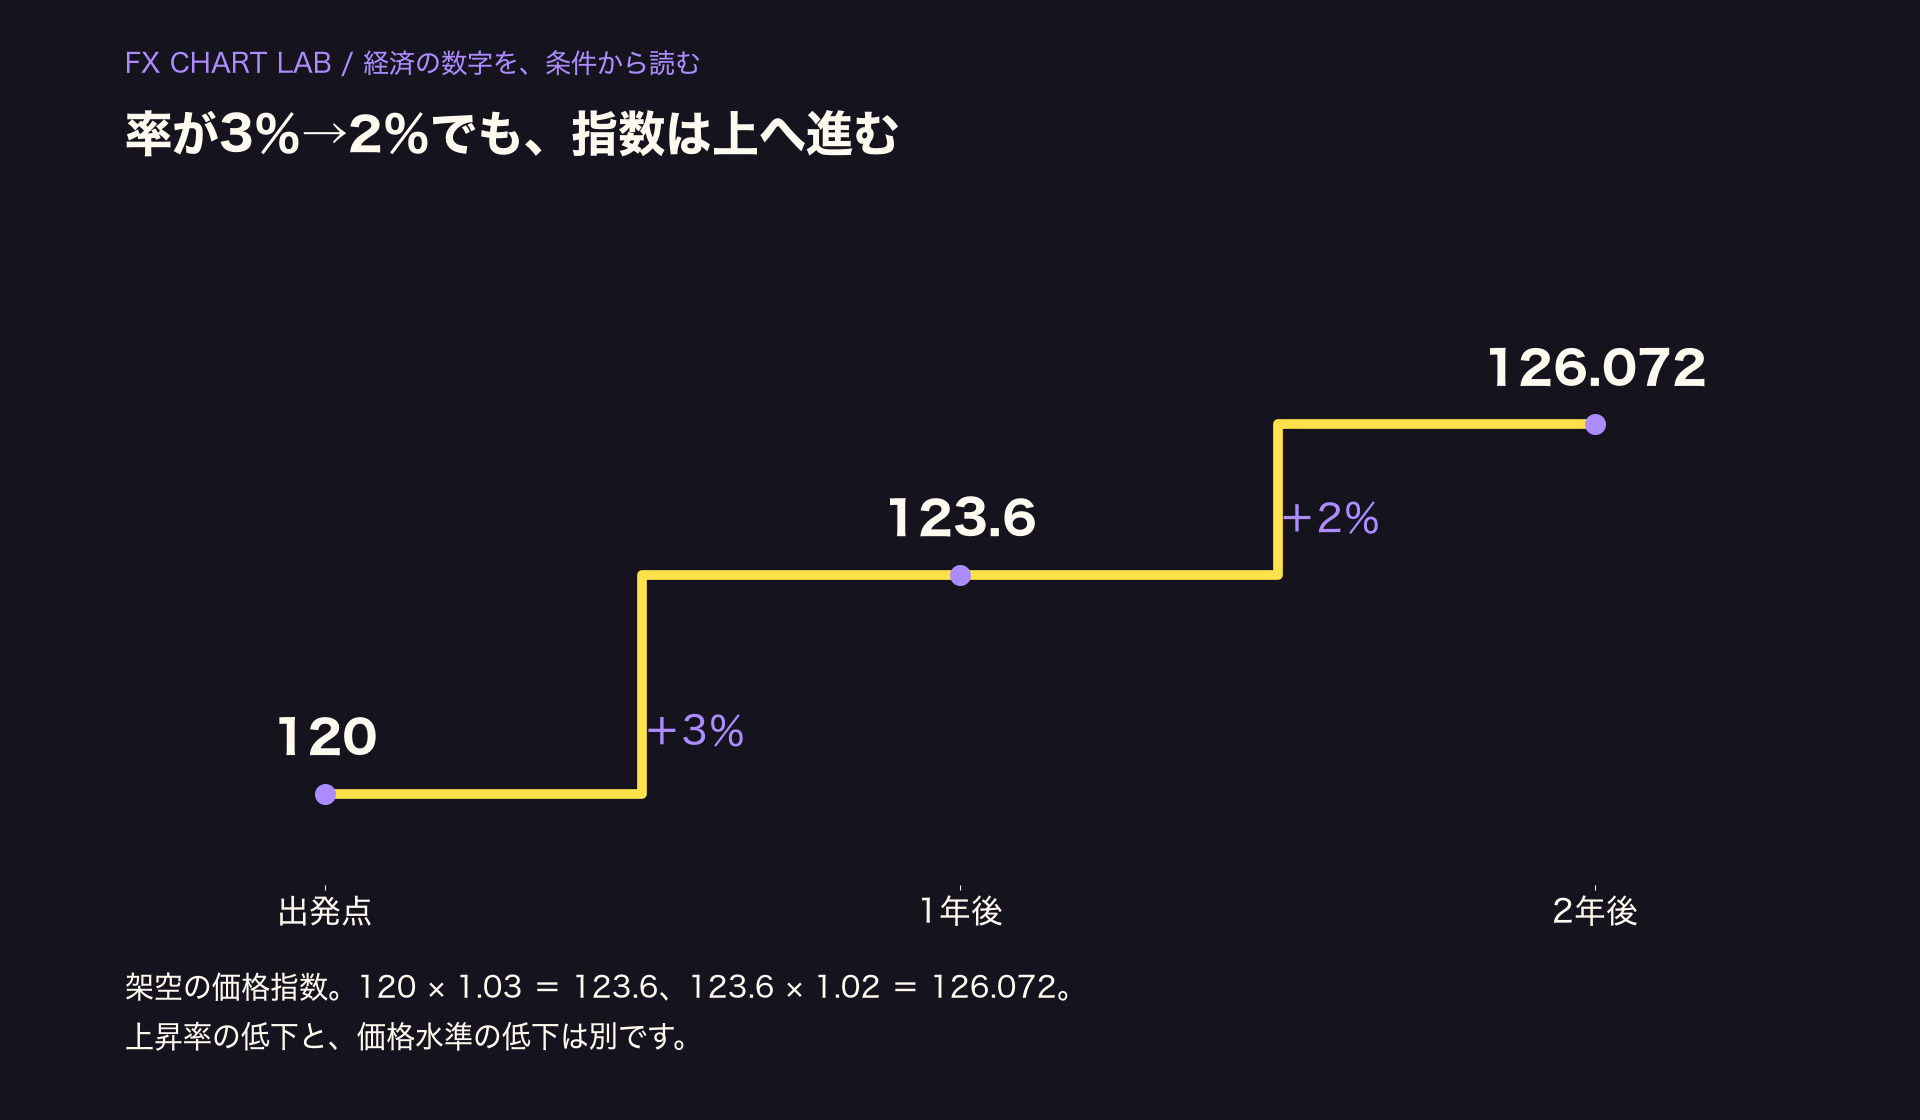
図1:架空の指数120→123.6→126.072。上昇率が3%から2%へ下がっても、値段の水準は上がります。
「インフレ率が低下」という見出しだけでは、値段が下がったとは言えません。一方で前年比が下がるとき、去年の同じ月が高かった影響もあります。最近の勢いを見る前月比と、長い比較の前年比を横に置き、同じ問いを答えていると思わないようにします。
全部を同じ重さで平均しない
家計がたくさん使うものの値上がりは、全体へ大きく効きます。架空の支出で、食事20%、燃料10%、住まい70%とし、それぞれ10%上昇、10%低下、2%上昇なら、単純な重み付き計算では全体は2.4%上昇です。
計算は0.2×10+0.1×マイナス10+0.7×2です。三つの変化率をただ足して3で割ると約0.67%となり、違う答えになります。使ったお金の割合を考えたかどうかで、全体の意味が変わるのです。
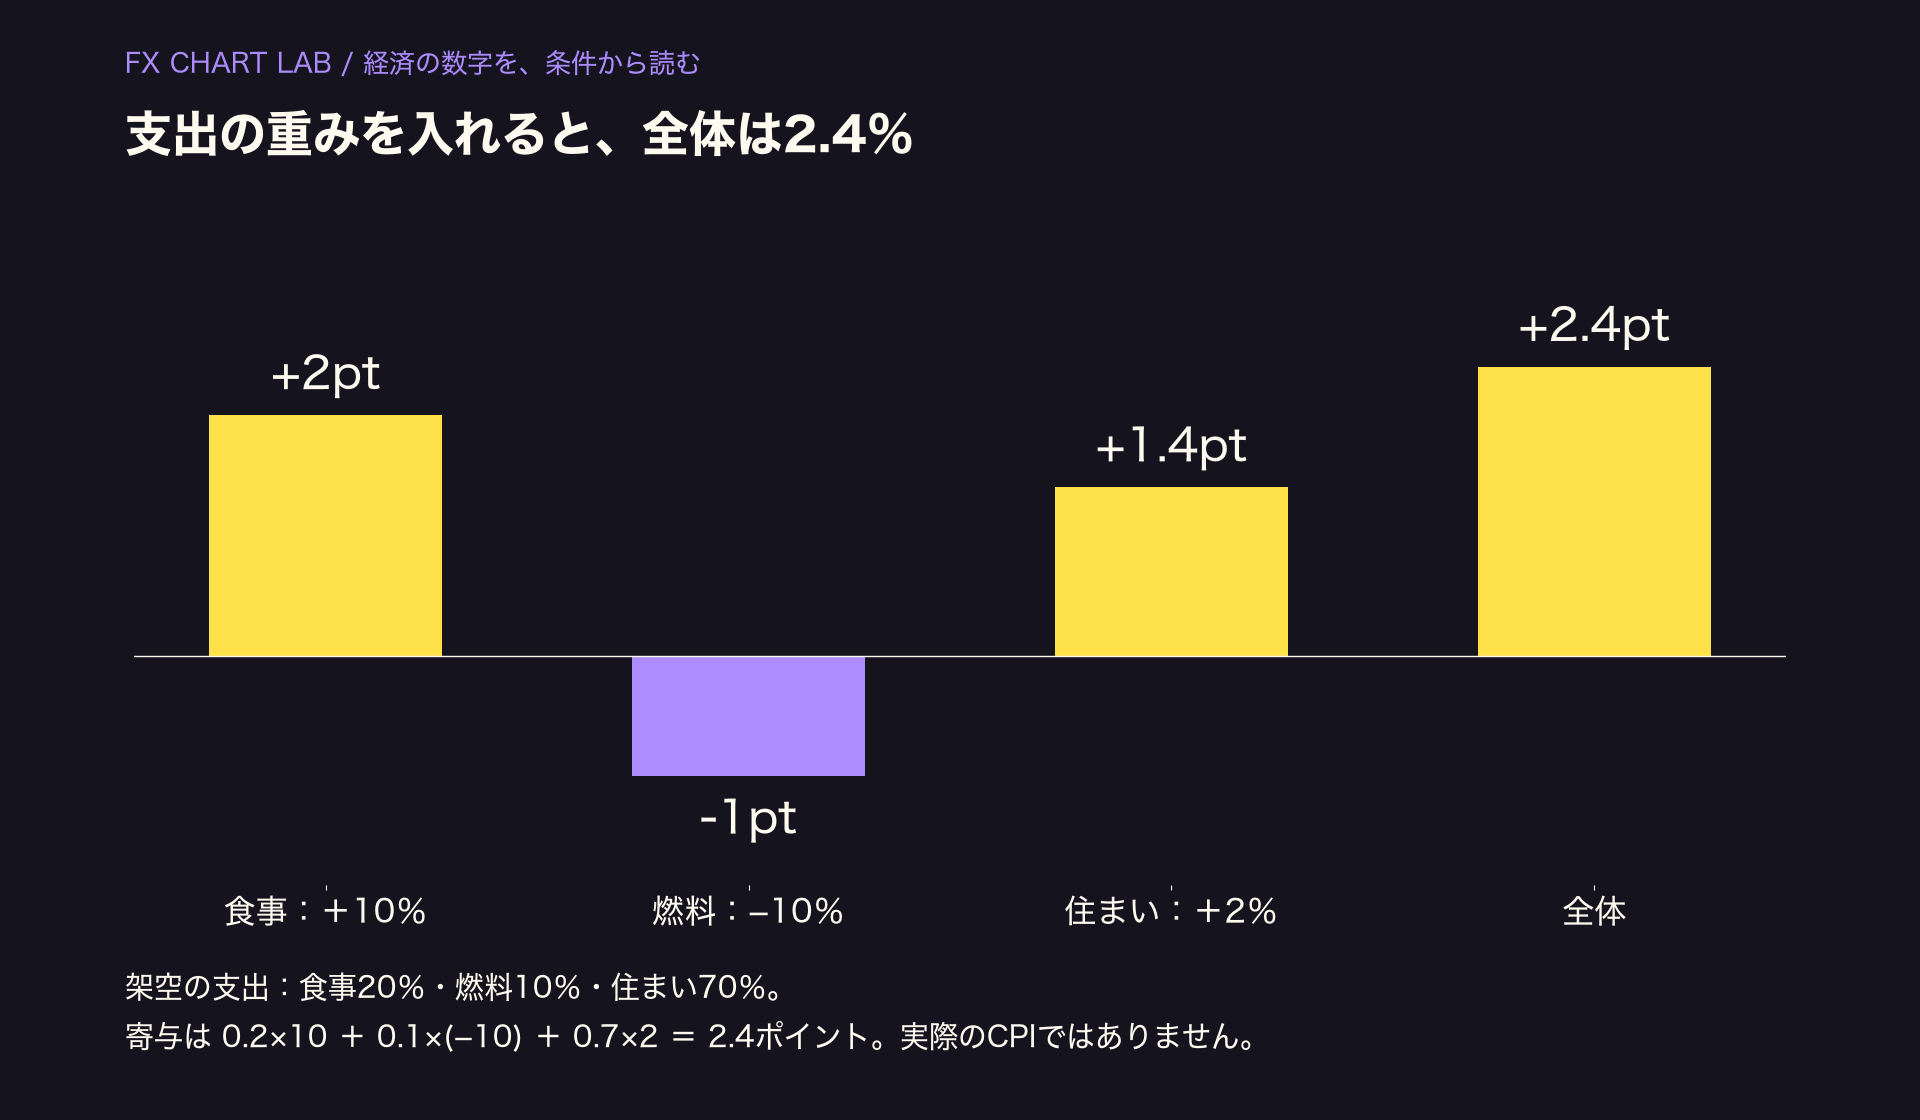
図2:架空の三つの支出の寄与。実際の米国CPIの品目や割合ではなく、重みを理解する例です。
公式のCPIは多くの品目と調査を使い、計算もこの例より細かくなります。図の70%を米国の住まいの実際の重みと覚えないでください。BLSの定義と自作の説明モデルを混ぜないことが、数字を使う際の基本です。
総合とコア、国ごとの呼び方もそろえる
米国の総合CPIは全体です。は食品とエネルギーを除いたものを指します。大きく動きやすい部分を外し、ほかの価格の変化が続いているかを見る手掛かりになります。生活に食品や燃料が不要という意味ではありません。
日本で一般的にコアCPIと呼ぶものは、生鮮食品を除いた数字です。米国のコアとは対象が違います。国名を省いたコアの数字を横に並べ、どちらの国が落ち着いているかをすぐ決めないようにします。
また、前月比は季節による偏りをならした値、前年比は調整前という組合せもあります。調整の有無を表の注記から探し、同じ種類の値を比べます。季節調整された過去の値は更新されることもあるため、公表当時と最新の表の違いも確認します。
実際のケース:総合とコアで向きが分かれた月
BLSが2024年1月11日に出した2023年12月CPIでは、総合前年比が3.4%、コア前年比が3.9%でした。前の11月はそれぞれ3.1%、4.0%です。総合の率は上がり、コアの率は下がっていました。
同じ発表でも、どの欄を読むかで「率が上がった」「率が下がった」が両立します。総合の季節調整済み前月比は0.3%、コアも0.3%でした。前月比と前年比を混ぜなければ、一つの資料に違う数字があることは矛盾ではありません。
ここで用いたのは、その発表日に示された過去の値です。現在の物価水準でも、その後の更新を含めた最新系列でもありません。発表当時の受け止め方を調べるときには、後で分かった情報を混ぜないようにします。
BLSの解説では、家計の支出に応じた重みを付ける仕組みも確認できます。自分がよく買う物だけが大きく上がっていても、全体の指数が同じ幅で上がるとは限りません。個人の実感と統計の対象の違いを、間違いと決めつけないことが役立ちます。
2%という目標を、CPIの合格点にしない
米国の中央銀行は、長期的な物価安定を考える際、の年間上昇率2%を目標としています。これはCPIのすべての欄を毎月2%にする合格基準ではありません。PCEはCPIとは対象や重みが異なる、別の物価指数です。
ある月のCPIが2%より高いという理由だけで「政策は失敗」、低いだけで「経済は安全」と判定することはできません。物価の動きがどのくらい続くか、雇用や景気に何が起きているかも判断材料です。目標と毎月の観察を分けて読みます。
発表値から価格の方向へ、一段飛ばさない
高いCPIで利上げへの期待が強まる場合もありますが、すでに想定されていた場合や、ほかの内容が重く見られる場合もあります。ドル高や株安の固定ルールにはできません。予想と比べるなら、発表前の調査の出所と時点を確認します。
取引する場合、やは別の負担です。結果を読み終える前に価格が動き、取りたい値幅より費用が大きくなることもあります。値動きが大きい日を、そのまま利益を取りやすい日と呼ばないようにします。
比べる期間を変えるときは、問いも書き直す
前年比が知りたいのか、直近の一か月の勢いが知りたいのかで、開く欄は変わります。どちらか一方をいつも優秀とせず、観察の目的を先に置きます。数字を見てから都合の良い期間へ切り替えると、同じルールで比べたことになりません。
たとえば、総合の前年比を毎月追うと決めたなら、下がった月だけコア前月比へ替えないようにします。補助として別の値を記録することはできますが、最初の問いの答えと混ぜません。こうすると、見出しの選び方で結果の印象を変えにくくなります。
指数の水準を金額へ直す場合にも、基準時点を残します。100から103と、120から123は、増えた目盛りが同じ3でも率は違います。前者は3%、後者は2.5%です。
まとめ:家計、統計、取引の三つを分けよう
CPIで見るのは、支出の割合を反映した物価の変化です。上昇率が落ちても価格は上がることがあり、総合とコアでも向きが違います。生活への影響と、金利の見通しと、自分が得る損益を分けると、数字を落ち着いて読めます。
次は、一つの月を四つの欄で記録しよう
総合とコアそれぞれの前月比・前年比を、対象月と一緒に写します。口座がある人はニュース画面で省かれた条件を公式資料で補いましょう。予想が未確認なら、驚きの大小は判定しないまま残します。
口座を探すなら、口座の比較で指標の注記とデモの使い勝手を確認してください。投資には損失があり、FXでは預けたお金を超える損失もあります。数字の高低を押しボタンにせず、同じ条件を並べる練習から始めましょう。