投資用の銀行は、送金先への対応と毎月の費用で選びましょう。通常ネット振込を月3回使う条件では、今回の12行は0〜495円です。今の銀行で無料入金が使えるなら、新しい口座を増やさずに済む場合もあります。
最初に、資金が行き来する経路を決める
生活用の銀行から、投資に使う予算だけを証券・FX口座へ移す。使わない分は生活用の銀行に残す。この順番を決めてから、必要な機能を比べます。家賃や急な出費に必要なお金まで取引口座へ入れる必要はありません。
FX口座に置くは、生活用の普通預金と別の残高です。銀行と同じグループの会社でも、契約や出金できる額が自動的に一つになるわけではありません。銀行の順位が高くても、使う取引会社が入金に対応していなければ、その便利さを使えません。
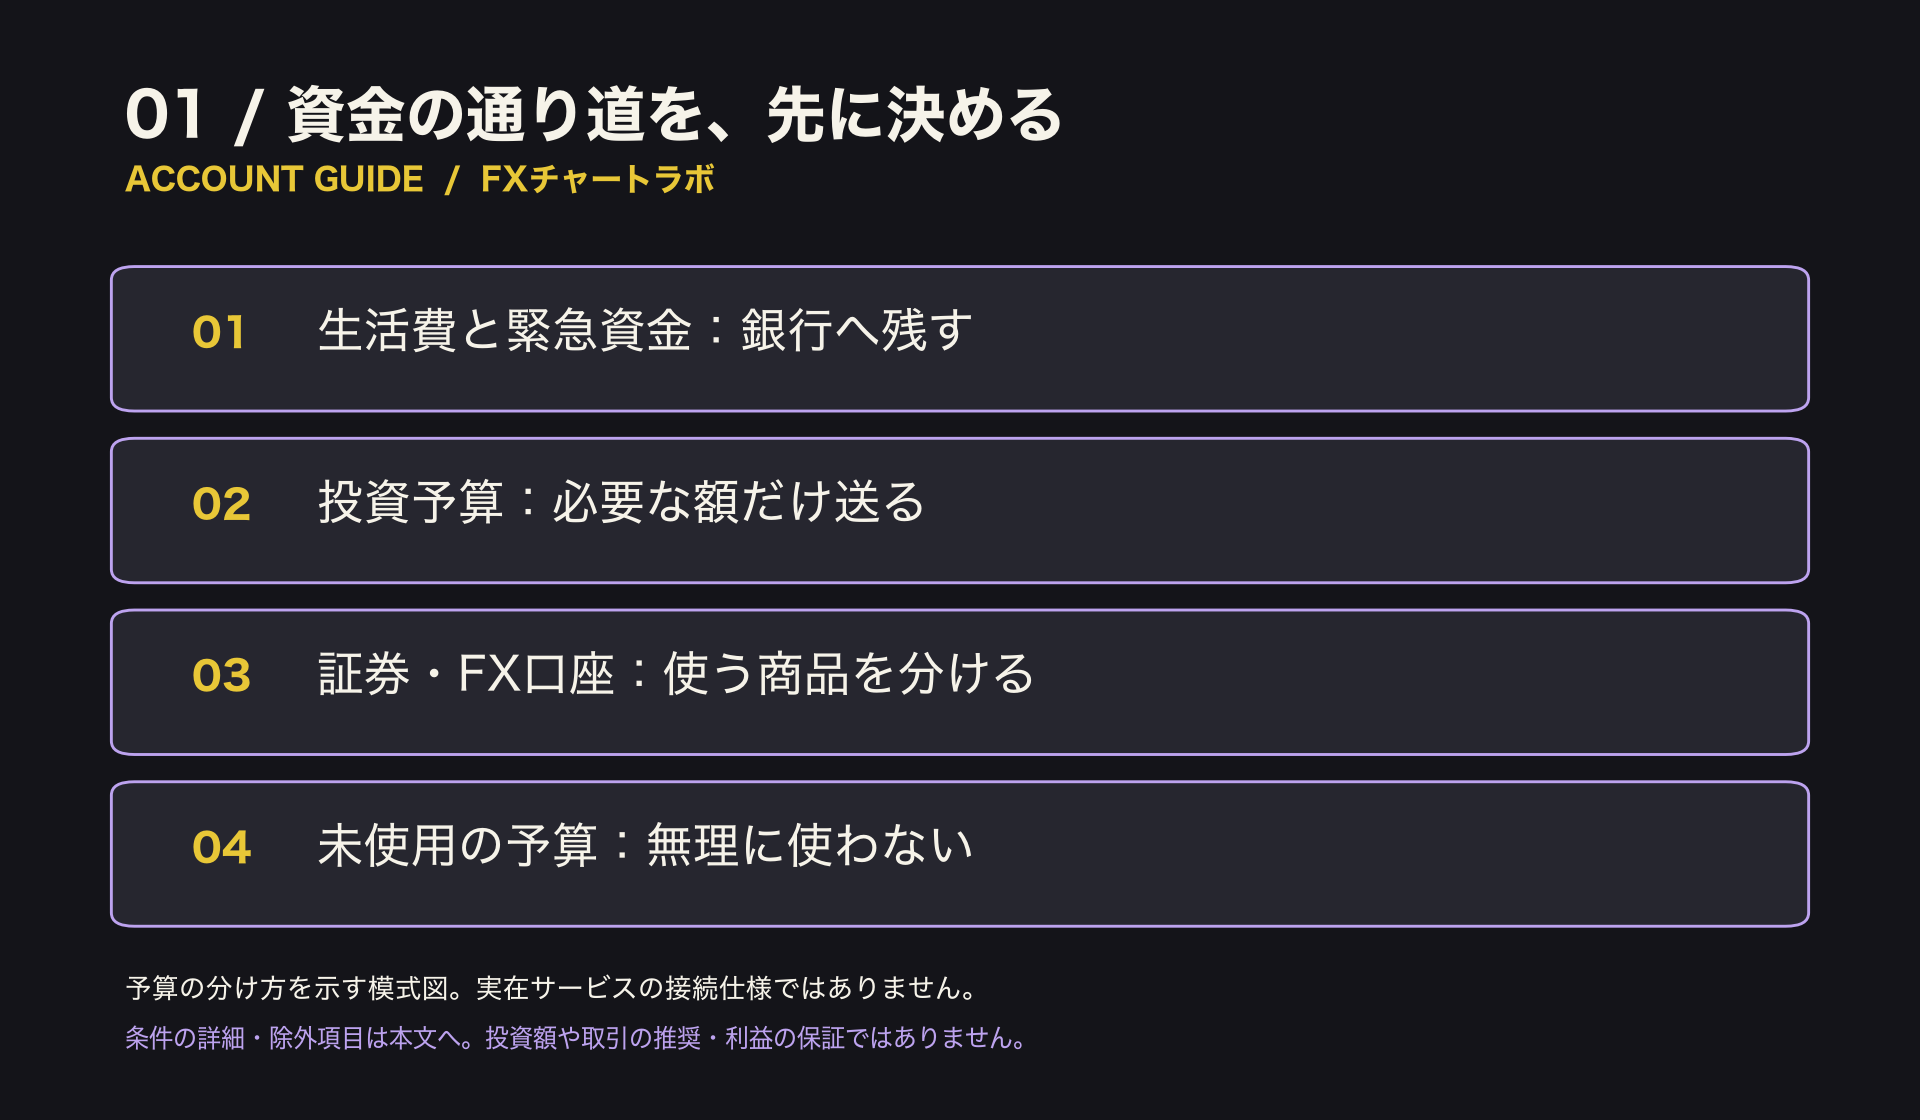
図1:資金計画の模式図。実在する銀行と証券・FX会社の連携図ではありません。
12行ランキング:通常振込を月3回する負担
確認日は2026年10月25日、税込。国内居住の30〜59歳が一般個人口座を継続利用し、特別に無料となる提携銀行を除く国内他行3口座へ、1万円を1回ずつ送る条件です。月3回以外に無料枠を使わない前提です。
各行の最低ステージを採用し、給与・年金受取、所定残高、追加カード、証券連携、開設直後・年齢限定の優遇は加算しません。ことら送金など別の方式も除外。表は通常のネット振込の料金順で、金利、ポイント、ATM代を合わせた総合点ではありません。
| 順位 | 銀行 | 通常無料枠 | 超過1回 | 月3回の負担 |
|---|---|---|---|---|
| 1位 | auじぶん銀行 | 月3回 | 99円 | 0円 |
| 1位 | SBJ銀行 | 月5回 | 220円 | 0円 |
| 3位 | GMOあおぞらネット銀行 | 月1回 | 75円 | 150円 |
| 4位 | ドコモSMTBネット銀行 | 月1回 | 77円 | 154円 |
| 5位 | ソニー銀行 | 月1回 | 110円 | 220円 |
| 6位 | イオン銀行 | 0回 | 110円 | 330円 |
| 7位 | SBI新生銀行 | 月1回 | 214円 | 428円 |
| 8位 | 楽天銀行 | 0回 | 145円 | 435円 |
| 8位 | PayPay銀行 | 0回 | 145円 | 435円 |
| 10位 | 三菱UFJ銀行 | 0回 | 154円 | 462円 |
| 11位 | セブン銀行 | 0回 | 165円 | 495円 |
| 11位 | りそな銀行 | 0回 | 165円 | 495円 |
3回から無料枠を引き、残る回数に単価を掛けた計算です。同額は同順位にし、次順位は人数分進めました。SBI新生は振込時に手数料を一旦引き落とし、規定回数分を還付します。表はその後の負担です。紹介料による加点はなく、以下の参照先は通常の公式資料です。
候補ごとの違いを、使い方に当てはめる
- auじぶん銀行:レギュラーで振込3回、ATM入金2回・出金2回無料。超過振込99円なので、4回以上送る月も再計算できます。
- SBJ銀行:通常ネット振込は5回無料。ATMはセブン・イオン・イーネットの入出金合計10回無料。モバイル認証設定時はPC振込ができず、対応アプリを使います。
- GMOあおぞら:最低ステージは振込1回、ATM入出金合計2回無料。振込超過75円。外貨残高や有料カードによる上位特典は表へ足していません。
- ドコモSMTB:ベーシックは振込1回、カードATM入出金合計2回無料。振込超過77円。対象支店ではセブン・ローソンのアプリATMが回数制限なく無料です。
- ソニー:通常枠は振込1回、ATM出金等合算4回無料。Sony Bank WALLETを保有する場合の振込2回無料とは分けました。
- イオン:自行ATMは入出金無料。Myステージのブロンズは振込無料0回なので、ATMをよく使うかも合わせて判断します。
- SBI新生:スタンダードは振込1回無料。対象のセブン・ローソン等で出金5回無料ですが、都市銀行やゆうちょ等は別料金です。
- 楽天:通常振込145円。ベーシックは無料枠なし。ATMは3万円以上の入金が無料でも、出金は別に費用を確かめます。
- PayPay:通常145円。ATMは入金・出金それぞれ月最初の1回無料、2回目以降も3万円以上なら無料です。
- 三菱UFJ:1回3万円未満は154円、以上は220円。月の送金総額と、1件ごとの金額を取り違えないようにします。
- セブン:他行振込165円。自行ATMでの出金は7〜19時無料、その他110円なので、使う時間も候補選びに関係します。
- りそな:グループ4銀行宛は無料。その他の他行は通常165円で、クラブの上位特典を満たす場合とは結果が変わります。
ことら送金が使える相手への少額送金なら、通常振込の無料枠を使わず送れる場合があります。ドコモやSBI新生のアプリでは自動選択されることもあるため、表が実際の最安送金方法を意味するわけではありません。実行前の画面で、方法と負担額を確かめます。
証券連携は、別の残高と戻し方を確認する
楽天証券を使う人はマネーブリッジと自動入出金、SBI証券ならドコモのSBIハイブリッド預金や新生のSBIハイパー預金、GMOクリック証券なら証券コネクト口座も比較対象です。いずれも必要な口座と申込み条件があります。
SBIの連携預金をATMや通常振込で使うには、普通預金側へ戻す手順が必要です。便利さだけでなく、生活費がどこにあるかも把握します。旧SBI新生コネクトは10月16日に終了済み。住信SBIネット銀行も8月3日にドコモSMTBへ改称しているので、古い案内を現在の条件として使わないようにします。
実際のケース:12行から2行を選んで年額にする
ソニーと楽天を取り出すと、表の条件を毎月続けた費用は220円×12か月=2,640円と、435円×12か月=5,220円です。差は2,580円。12行全体の首位を示す例ではなく、支出を年額で考える練習です。
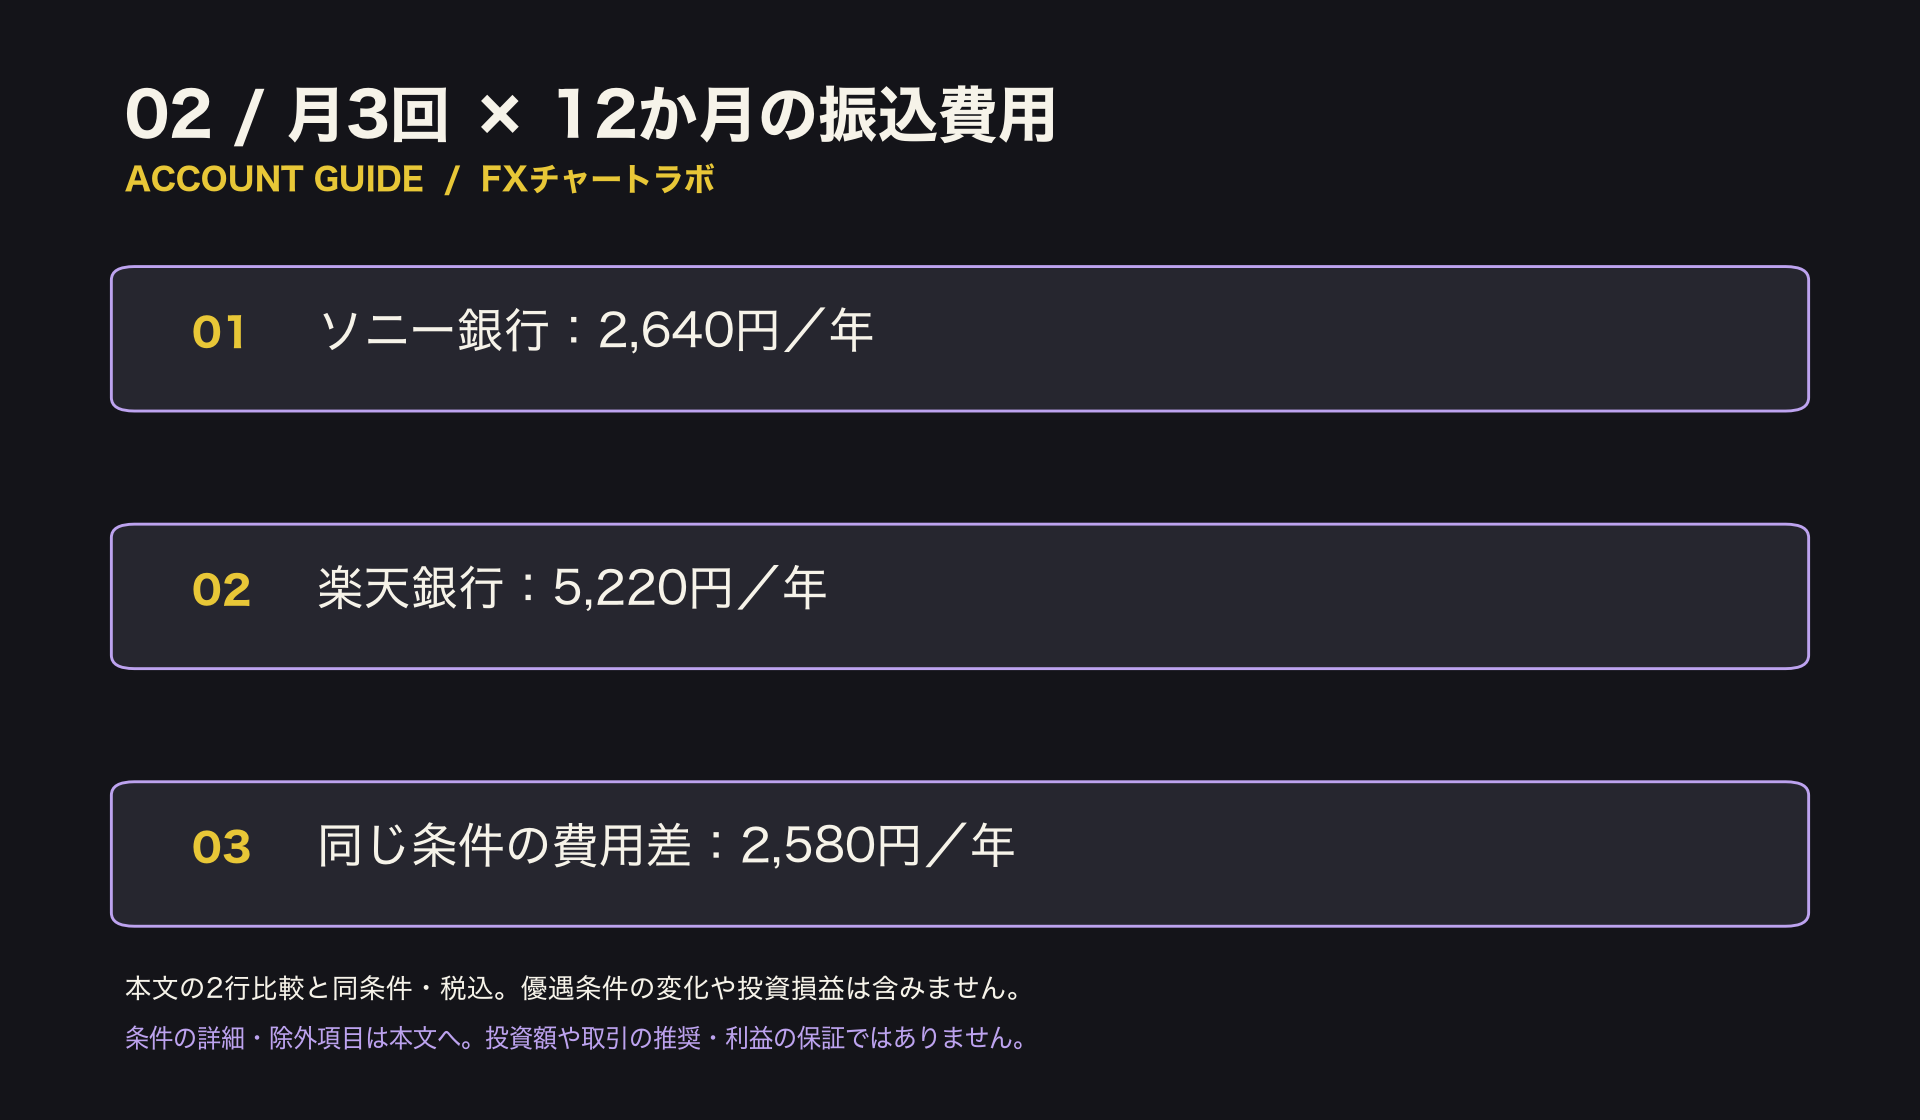
図2:上の2行だけを取り出した試算。優遇条件や料金が変われば年額も変わります。
差額は投資利益の保証ではありません。FXで損失が出れば、振込代を抑えてもその損失は残ります。費用のために生活費をまとめて送らず、送る額と回数は家計の予定から決めます。
開設と入金を、急がず確かめる
楽天銀行の公式手順は、情報入力、本人特定事項の確認、初期設定の順です。本人が公式窓口で必要書類を確認して申し込み、初期設定後に追加認証・振込限度額・通知を確かめます。最短の日数が、自分にも必ず当てはまるとは限りません。
証券・FX会社の無料入金は、対応銀行、本人名義、受付時間、最低金額を入金先の公式案内で調べます。この12行すべてが同じ会社の無料入金に対応するとは限りません。出金するときの受付締切や所要日数も一緒に確認すると、必要な日に資金が戻らない行き違いを減らせます。
対象の円預金などは、銀行破綻時に1人・1金融機関で元本1,000万円と破綻日までの利息等まで保護されます。金融庁の説明で対象を確認してください。株やFXの損失を補う仕組みではなく、FXでは証拠金を超える損失もあり得ます。
まとめ:振込代と資金計画を一緒に比べる
順位は条件をそろえて支出を読む入口です。今の銀行、使う入金経路、現金の出し入れ、資金を戻す手間まで照合し、自分に必要な口座を選びましょう。
次は、公式案内で資金の往復を確かめよう
銀行から送る方法と回数、取引会社から戻す方法を書き出してください。今の口座で足りなければ、公式の料金と本人確認条件を比較して本人が申し込みます。売買口座の比較から、受け取る側の口座も別に確認できます。